

Контекст применения: SaaS и e-commerce в современных моделях роста
Современные модели роста для SaaS и e-commerce строятся на четко структурированной unit-экономике, которая позволяет переходить от инерционного наращивания объема к управляемым, предсказуемым и масштабируемым процессам. В обоих сегментах ключевые вопросы сводятся к тому, как измерить и оптимизировать стоимость привлечения клиентов и их ценность на протяжении всего жизненного цикла. При этом различия в продуктах, моделях монетизации и цепочках продаж требуют адаптированного подхода к сбору данных, расчетам и управлению процессами анализа. В этой главе рассматриваются контекстуальные особенности SaaS и e-commerce, принципы интеграции LTV, CAC и срока окупаемости в организационные процессы, а также практические аспекты внедрения и эксплуатации единицы истины в условиях реального бизнеса.
Рост современных платформ строится на нескольких взаимосвязанных элементах: устойчивой ретенции, эффективной монетизации, прозрачной атрибуции каналов и эффективной организации данных. Для SaaS это часто означает долгий период включения пользователя в подписку, где основной движущий фактор - месячная или годовая регуляризация выручки и минимизация оттока. Для e-commerce - более динамичный цикл покупок, где ценность клиента определяется как сумма повторных покупок, маржа и скорость окупаемости инвестиций в маркетинг. В обоих случаях успешная реализация требований LTV: CAC невозможна без совместного управления бизнес-процессами, данными и технологической инфраструктурой.
В современных моделях роста критически важны следующие аспекты: прозрачность определения метрик, согласованные методологии расчета, оперативная доступность данных для бизнес-единиц и гибкость в адаптации к изменениям рынка и регуляторной среды. Это требует формализации процессов, ролей и ответственности, а также устойчивой архитектуры данных, которая обеспечивает единый взгляд на клиента и его ценность вне зависимости от канала взаимодействия. В контексте SaaS и e-commerce особое значение приобретает когортный подход: он позволяет видеть различия в поведении пользователей и каналов с течением времени, избегать искажений, связанных с сезонностью, акциями и изменением условий оплаты.
Ключевые различия и общие принципы
- SaaS ориентируется на стабильный вырученный поток (ARR/MRR), высокий вклад удержания и долгосрочную ценность клиента за счет расширения и кросс-продаж. В этом контексте LTV тесно связан с gross margin и churn rate, а CAC payback часто формируется в более длинной временной шкале.
- E-commerce характеризуется более краткосрочными циклами покупок, вариативностью среднего чека (AOV) и высокой чувствительностью к сезонности и акционным механикам. Здесь критично учитывать повторные покупки, LTV как сумму периода активности клиента и маржу по каждому заказу.
- Обе фракции требуют единой картины данных, но требуют разной детализации: SaaS может опираться на ретенционные показатели и ARPU по сегментам, в то время как e-commerce - на аналитику по единицам заказа, каналам привлечения и ценовым цепочкам.
Построение контекста роста требует наличия структурированной методологии и готовности к организационным изменениям. Ниже раскрываются основы интеграции LTV, CAC и срока окупаемости в практику SaaS и e-commerce, а также соответствующие процессы и инфраструктура данных.
- Определение единицы истины и согласованных методик расчета LTV и CAC для разных моделей бизнеса.
- Организация процессов принятия решений: как ежеквартально пересматривать целевые значения, управлять бюджетами и адаптировать стратегию к когортам.
- Инфраструктура данных как фундамент роста: сбор, качество, совместное использование и безопасность данных, необходимые для достоверной аналитики.
- Внедрение и масштабирование: пилотные проекты, контроль рисков и шаги по переходу к устойчивой операционной системе аналитики.
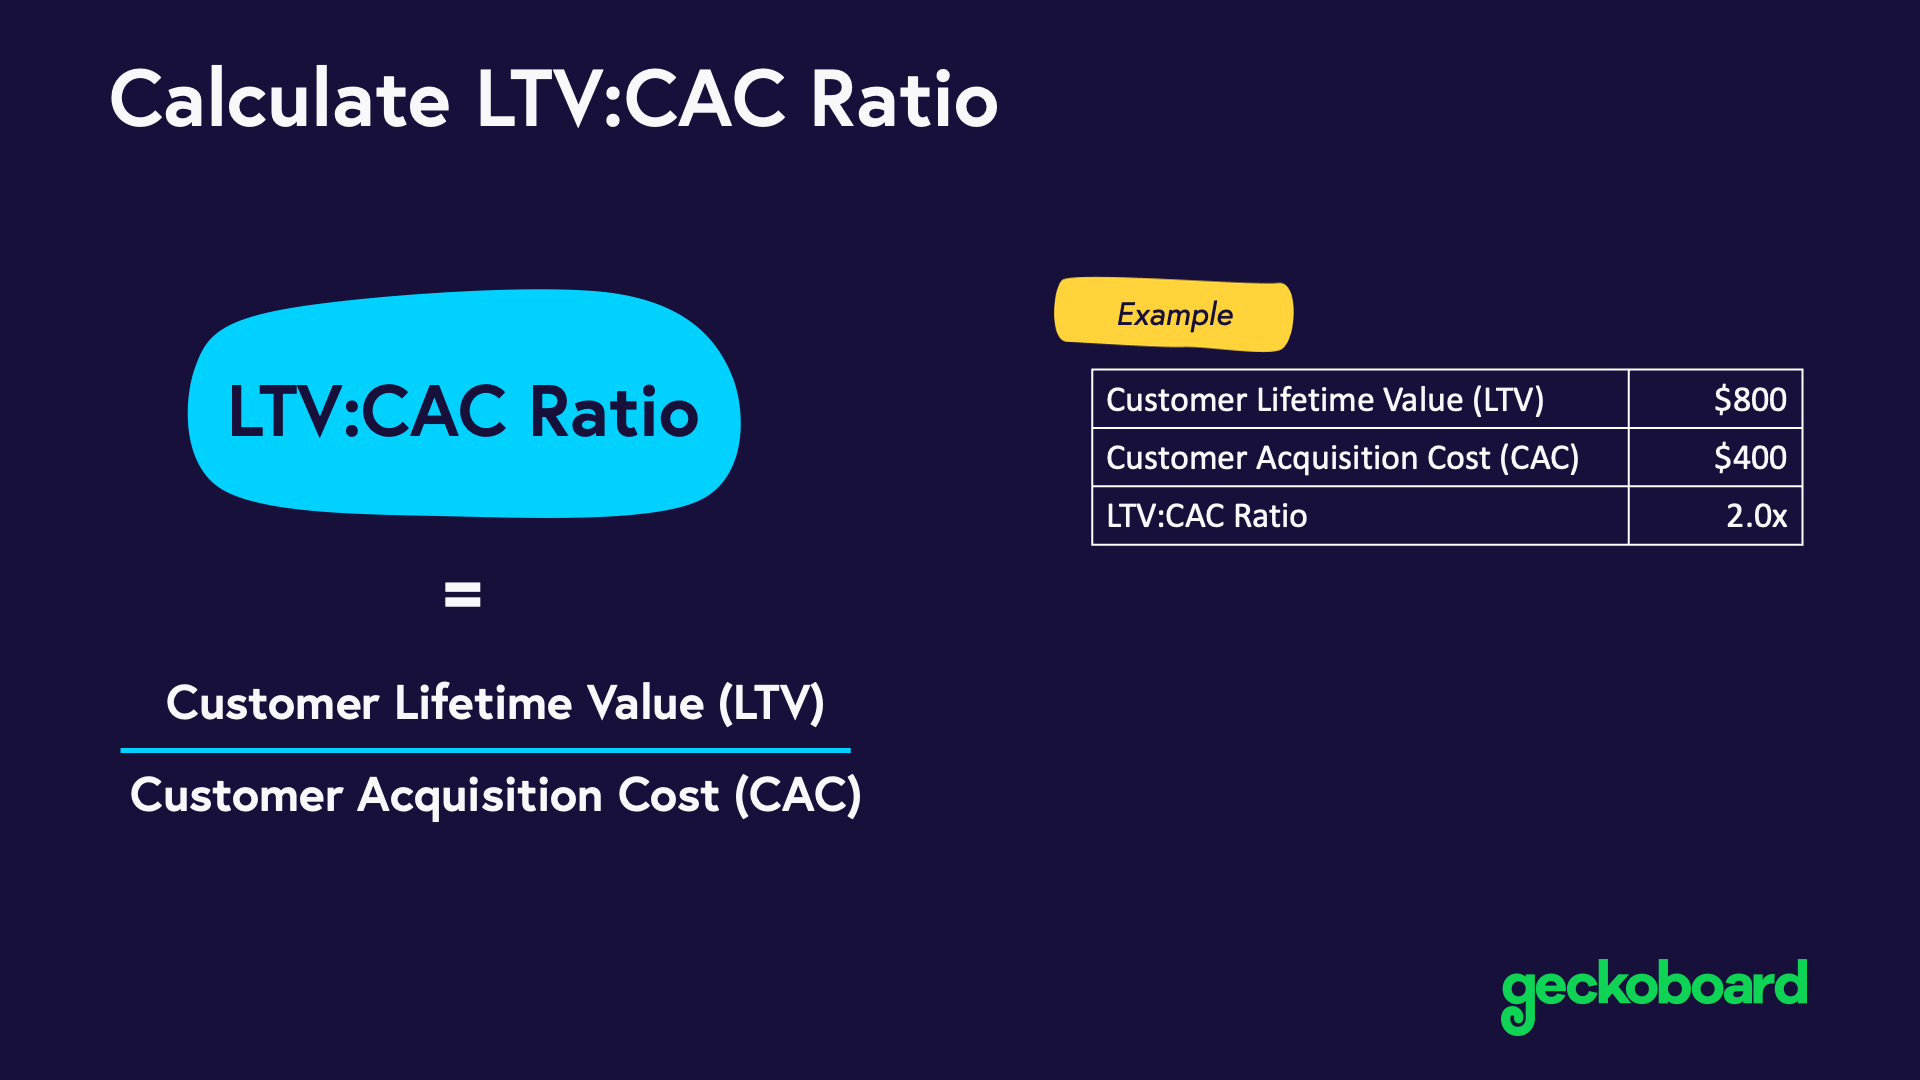
Как именно работают LTV, CAC и срок окупаемости в рамках SaaS и e-commerce
LTV, CAC и срок окупаемости - это три взаимосвязанных элемента, которые позволяют бизнесу оценивать экономическую целесообразность роста и фокусироваться на наиболее эффективных траекториях развития. В SaaS LTV часто рассчитывается как суммарная выручка от клиента за весь период сотрудничества с учётом оттока и расширения (upsell), умноженная на соответствующую маржу. CAC включает затраты на маркетинг, продажи, внедрение и onboarding, распределенные по времени, и должен быть сопоставим с периодами, охватываемыми LTV. Срок окупаемости отражает время, за которое инвестиции в клиента окупаются за счет получаемой прибыли. Для e-commerce LTV чаще зависит от стоимости повторных заказов, клиренсов по удержанию и маржи на корзину - и, как следствие, CAC должен приниматься с учетом сезонных колебаний, скидок и программ лояльности.
-
Подход к измерению LTV в SaaS. Важна точная оценка будущей выручки на клиента: как правило, LTV рассматривается в рамках соглашения об уровне обслуживания (SLA) и контрактов. В расчете учитывают: (1) период удержания клиента (retention), (2) ARPU, (3) маржу продукта и (4) себестоимость на обслуживание. Важна когортная идентификация: разные сегменты клиентов (по каналам, по типу лицензий, по отрасли) демонстрируют разное поведение и разные траектории LTV.
-
Подход к измерению LTV в e-commerce. Включается цена заказа, маржа за единицу, частота повторных покупок и срок жизни клиента. Учет нескольких брендов или ассортимента, которые могут иметь разную маржу и цикл покупок, требует разделения по сегментам и использования когортного анализа для снижения искажений сезонности.
-
CAC и его.payback. В обоих случаях CAC следует считать совокупно для каждого сегмента, канала и актива, который реально приводит клиента. В SaaS часто применяют payback по одному подписчику в течение 3-12 месяцев, но реальная величина зависит от условий контракта и срока удержания. В e-commerce payback может быть короче в случае повторных покупок и высокой маржи, но требует учета затрат на послепродажное обслуживание, возвраты и кредитные риски.
-
Срок окупаемости и целевые пороги. В SaaS принятие решения об инвестициях часто основано на более длительном горизонте: 9-18 месяцев и более, с учетом расширения клиентской базы. В e-commerce пороги окупаемости могут быть короче и зависят от маржи, стратегий лояльности и целей роста: 6-18 месяцев - типичный диапазон. В обоих случаях целесообразно устанавливать пороги на уровне сегментов и когорт, чтобы увидеть влияние изменений в маркетинговой стратегии и продуктовой ценовой политике.
Почему когортный подход критически важен в контексте роста
- Когортный анализ позволяет отделить эффект изменений в каналах маркетинга, ценовой политики и функциональных обновлений продукта от естественного течения времени и сезонности.
- Он помогает выявлять группы клиентов с различной степенью удержания, размерами ARPU и скоростью окупаемости, что в свою очередь подсказывает, какие каналы и предложения стоит масштабировать.
- В SaaS когортный подход особенно полезен для оценки влияния обновлений продукта, изменений условий оплаты или внедрения автоматических программ upsell. В e-commerce - для анализа влияния сезонных акций, программ лояльности и изменений в ассортименте на повторные покупки и общую ценность клиента.
Процессы и организационные изменения: как выстроить управляемый процесс
Успешная реализация методологии LTV: CAC требует не только точных расчетов, но и выверенных бизнес-процессов и организационных изменений. Ниже приведены ключевые принципы, которые помогают превратить аналитическую методику в системный инструмент роста.
- Определение общих методик и согласование терминов. Важна единая семантика: что считается LTV, как считать CAC, какие временные рамки используются для расчета и какие маржинальные допущения применяются. Необходимо документировать допущения, чтобы команды могли воспроизводить расчеты и сравнивать результаты между каналами и сегментами.
- Создание ролей и ответственности. Введение ролей, таких как Data Product Owner, Growth Lead и Analytics Engineer, обеспечивает мост между бизнес-целями и технической реализацией. Важно определить, кто отвечает за точность данных, настройку моделей и оперативное обновление показателей.
- Регулярный цикл анализа и принятия решений. Определите ритм: ежеквартальные ревью KPI, ежемесячные обновления по каналам и сегментам, оперативные обзоры по критическим пометкам (например, резкое изменение CAC в одном канале). В рамках цикла необходимо устанавливать целевые значения, планы по достижению и конкретные инициативы для улучшения метрик.
- Управление данными и качество. Не менее важно обеспечить качество источников данных, согласованные правила обработки, обработку пропусков и устойчивую идентификацию клиентов. Наличие единого источника истины (data warehouse) упрощает сравнение метрик и снижает риск ошибок.
- Этические и регуляторные аспекты. Важна забота о приватности и соблюдение регуляторных требований. Обеспечение соответствия процессов и отчетности требованиям в отношении хранения и использования данных клиентов - необходимый элемент устойчивого роста.
Практическая последовательность внедрения
- Оценка текущего состояния данных и определение единиц измерения. Выяснить, какие источники данных доступны, какие данные нужно дополнить, и как согласовать определения LTV, CAC и окупаемости между отделами маркетинга, продаж и финансов.
- Выбор архитектуры для единой аналитики. Определить, где будет храниться факт-данные о клиентах, заказа и платежах, а также как будет агрегироваться информация для когортного анализа.
- Установка процедур расчета и обеспечения качества данных. Разработать набор правил для обработки данных, обновления периодов и верификации результатов.
- Пилот на одном сегменте. Запустить пилот в рамках одного канала или одного продукта, чтобы проверить точность расчетов, качество данных и способность команды принимать решения на основе результатов.
- Масштабирование и обучение команды. Расширить методику на дополнительные каналы, сегменты и продукты; внедрить обучающие программы и создание дашбордов для разных уровней управления.
- Мониторинг и управление изменениями. Обеспечить мониторинг изменений и корректировать процессы в ответ на новые регуляторные требования, изменения в продукте и рыночные условия.
Оптимальные практики реализации
- Единая методология, но локализация под сегменты. В SaaS и e-commerce следует держать общую методологию, но допускать локальные настройки для конкретных сегментов, каналов и рынков.
- Введение когортной аналитики по умолчанию. Базовые когортные метрики должны быть доступны как минимум по каналам и по наиболее ценным сегментам клиентов.
- Фокус на марже и постпродажных расходах. LTV должен формироваться с учетом действующей маржи на продукт и сопутствующих затрат, а не только валовой выручки; CAC - с учетом всех затрат на привлечение и сопровождение клиента.
- Баланс между скоростью внедрения и качеством. В процессе апробаций и масштабирования разумно сочетать быстрые спринты по обновлениям с миганиями вендоров и внутренними аудитами данных.
- Прозрачность и обучение. Регулярно информировать руководителей и команды о расчетах, допущениях и изменениях в методологии; обеспечить доступ к ключевым дашбордам и документации.
Инфраструктура данных, интеграции и единая аналитика
Устойчивый рост требует архитектуры, которая обеспечивает единый взгляд на клиента и его ценность. Это подразумевает не столько набор инструментов, сколько концепцию единицы истины и дисциплину в рамках данных.
- Источники данных. Основу составляют CRM-системы, ERP, платформы электронной коммерции, платежные шлюзы, инструменты атрибуции и аналитики. Взаимное согласование идентификаторов клиентов (identity resolution) и атрибуции каналов - критически важно для точного расчета CAC и LTV.
- Инфраструкура и обработка. Рекомендуется организация данных в рамках data warehouse с понятной схемой измерений (факты и измерения). В современных стеков часто применяют ELT-подход: добытые данные загружаются в хранилище и затем трансформируются для расчета метрик.
- Метрики и слой бизнес-логики. Важно вынести бизнес-логики расчета LTV, CAC и окупаемости в отдельный слой сервисов или моделей, которые могут быть повторно использованы в разных дашбордах и отчетах. Такой подход обеспечивает консистентность и облегчает аудит.
- Единая модель клиента. В идеале строить модель клиента вокруг «клиентской истории» и «коорт» - хранить данные о клиентах, отдельных заказах, подписках и каналах привлечения. Это позволяет не только рассчитывать LTV и CAC, но и прослеживать влияние изменений в продукте, ценах и маркетинговой стратегии на ценность клиента.
- Качество, безопасность и соответствие. Встроенные процессы контроля качества данных, мониторинг полноты и точности, а также соблюдение норм privacy и регуляторных требований - необходимый минимум для надежной аналитики и доверия к выводам.
Практические рекомендации по инфраструктуре
- Определите принцип единой идентификации клиента. Это позволит корректно объединять данные о клиентах из разных систем и каналов.
- Внедрите данные о признаках активности и монетизации на уровне когорт. Это упрощает анализ LTV по сегментам и каналам.
- Разработайте шаблоны расчета LTV и CAC в виде повторяемых процессов и моделей. Это уменьшает риск ошибок и упрощает масштабирование аналитики.
- Обеспечьте прозрачность определений и документацию. Все заинтересованные стороны должны иметь доступ к определениям метрик, допущениям и источникам данных.
- Включите в инфраструктуру элементы data governance и контроля качества. Регулярные проверки, аудиты и мониторинг изменений помогают избежать ошибок и переобучения моделей.
Внедрение методики на практике: SaaS и e-commerce
Реализация методологии через практические шаги позволяет превратить теорию в управляемый процесс роста. Ниже приведена последовательность действий, которая адаптируется под конкретную бизнес-модель.
- Оценка текущего состояния и формулировка целей. Начните с аудита доступных источников данных, существующих расчетов LTV/CAC и текущих процедур отчетности. Определите целевые пороги окупаемости и ожидаемые эффекты от изменений в каналах, ценах и продукте.
- Установление общего языка и методической базы. Зафиксируйте определения LTV, CAC, окупаемости, временные рамки и допущения. Разработайте базовую когортную схему и под нее дашборды и отчеты для управленцев и команд.
- Выбор и настройка инфраструктурного стека. Обеспечьте единый источник истины, согласованные источники данных и архитектуру для расчета и отчета. Включите инструменты для ETL/ELT, моделирования и мониторинга данных.
- Пилот в рамках одного сегмента или канала. Вынесите первую попытку в пилотный проект на ограниченной группе клиентов и каналов, чтобы проверить точность расчетов, качество данных и способность команды принимать управленческие решения.
- Масштабирование и операционная интеграция. Расширьте методику на дополнительные сегменты, каналы и продукты. Интегрируйте расчеты в операционные процессы бюджетирования, ценообразования иема маркетинга.
- Поддержание и эволюция процессов. Установите регулярные ревью и обновления методологии, следите за новыми источниками данных, меняющимися условия рынка и регуляторными требованиями.
Практические сценарии внедрения
- SaaS с многоуровневой подпиской. Оптимизация CAC через перераспределение бюджета в каналы, где LTV особенно высок, и внедрение программ upsell на этапе продления контракта.
- SaaS с длительным жизненным циклом. Фокус на удержании, увеличение средней продолжительности контракта и повышение ARPU за счет расширенных лицензий и сервисов.
- E-commerce с сезонной динамикой. Использование когортного анализа для планирования запасов, акций и лояльности; расчет CAC по каналам с учетом сезонности и средней маржи.
- E-commerce с мультибрендовым портфелем. Разделение когорт по брендам и каналам; сравнение окупаемости и отдельных стратегий продвижения для каждого бренда.
Управление изменениями и взаимодействие команд
- Центральная роль команды аналитики в качестве связующего звена между маркети firm, продуктом и финансами; обеспечение единых методик и автоматизированной отчетности.
- Включение функциональных лидеров в процесс принятия решений: руководители маркетинга, продаж, продукта и финансов совместно участвуют в формулировании целей и корректировке тактик.
- Обучение и коммуникации. Регулярное обучение сотрудников по методологиям расчета, печатной и цифровой аналитике, а также по новым данным и инструментам.
- Изменение культуры в сторону "данных как договоренности". Принятие решений на основе данных, готовность пересматривать гипотезы и корректировать действия в ответ на новые данные.
Key takeaways
- Понимание различий и общих принципов расчета LTV, CAC и срока окупаемости в SaaS и e-commerce критично для устойчивого роста.
- Когортный анализ - ключ к обнаружению причинно-следственных эффектов и точной оптимизации каналов, цены и продукта.
- Организационные изменения и процессы управления данными необходимы для перехода от разрозненной аналитики к единой, управляемой системе.
- Единая инфраструктура данных с единым источником истины обеспечивает устойчивость и воспроизводимость расчетов.
- Масштабирование методологии требует четко сформулированных ролей, циклических процессов принятия решений и непрерывного обучения команд.
- Внедрение должно начинаться с пилота, затем распространяться на сегменты и каналы, сопровождаясь мониторингом качества данных и результативности стратегий.
- Постоянное внимание к качеству данных, марже и сезонности предотвращает искажения и повышает точность прогноза и управления ресурсами.
FAQ
- Что такое LTV и CAC в контексте SaaS и e-commerce, и чем они отличаются между сегментами?
- LTV - совокупная ценность клиента за весь жизненный цикл; CAC - совокупная стоимость привлечения клиента. В SaaS LTV часто зависит от удержания и расширения (upsell) внутри подписки, CAC включает продажи и onboarding, а окупаемость может быть в рамках годовых контрактов. В e-commerce LTV определяется количеством повторных покупок и маржой по ассортименту, CAC учитывает маркетинг на этапах привлечения и лояльность, а окупаемость часто зависит от сезонности и стратегии лояльности.
- Почему когортный анализ важен для управления ростом?
- Он позволяет увидеть реальное поведение клиентов со временем, разделяя эффект сезонности, изменений в каналах и продуктовых обновлений. Когортный подход помогает управлять ожиданиями по ретенции, среднему чеку и частоте повторных покупок, что существенно влияет на LTV и окупаемость.
- Какие данные и источники необходимы для расчета LTV и CAC?
- Источники: CRM, ERP/финансы, платформа электронной коммерции, платежные шлюзы, каналы атрибуции, данные по onboarding и поддержке. Важна согласованная идентификация клиента (identity resolution) и согласованные определения каналов привлечения и ценовой политики.
- Какие шаги следует предпринять для внедрения методологии в организации?
- Провести аудит данных, определить единые определения метрик, выбрать архитектуру для единого источника истины, запустить пилот на выбранном сегменте, затем масштабировать и внедрять в операционные процессы. Обеспечить руководство и обучение команды.
- Какой цикл времени критичен для расчета CAC payback в SaaS и e-commerce?
- В SaaS чаще ориентируются на 9-18 месяцев окупаемости, в зависимости от срока подписки и churn. В e-commerce диапазон может быть короче, 6-18 месяцев, учитывая маржу и повторные покупки. В любом случае цикл должен соответствовать бизнес-мраке и стратегическим целям.
- Какие риски существуют при внедрении методологии и как их минимизировать?
- Риски включают некорректные определения, плохое качество данных, несогласованные расчеты между отделами и задержки в обновлении данных. Минимизировать их можно через формализацию методологий, четкое распределение ролей, регулярное качество данных и частые коммуникации между бизнес-единицами.
- Что считать единым источником истины и почему он важен?
- Единый источник истины - это централизованный data warehouse или схожая платформа, где хранится согласованная и обновляемая информация по клиентам, заказам, каналам и финансовым данным. Это обеспечивает единство расчетов, снижение ошибок и ускоряет доступ к данным для разных стейкхолдеров.
- Какие инструменты и подходы можно использовать для реализации инфраструктуры?
- Рекомендованы подходящие инструменты для ELT-обработки, моделирования и orchestration: dbt для трансформаций, Airflow или подобный оркестратор для pipelines, современные облачные хранилища (например, Snowflake или BigQuery). Важно не перегружать стек и держать фокус на поддерживаемости и воспроизводимости расчетов.
- Как измерять успех внедрения методологии роста?
- Успех измеряется по улучшению точности прогнозов LTV и окупаемости, снижению вариаций между сегментами, росту доли каналов с положительным ROI, и устойчивому увеличению чистой прибыли за счет эффективной оптимизации маркетинга, ценообразования и удержания.
- Какие примеры открытых и локальных инструментов стоит рассмотреть?
- В качестве примеров можно упомянуть dbt для моделирования данных и Airflow для оркестрации задач, а для облачных хранилищ - Snowflake или BigQuery. При упоминании российских альтернатив следует ограничиться одним-два примера, например, Roistat для управляемой аналитики и Метрику для атрибуции и анализа веб-активности, если требуется локальная поддержка. Вопрос выбора инструментов следует обосновывать задачами, масштабом и требованиями к интеграциям.
Глава завершается системой практических рекомендаций и практических шагов, которые позволяют переводить концепции LTV: CAC в конкретные организационные изменения и инфраструктуру, обеспечивающую устойчивый рост SaaS и e-commerce.


