

Организационная модель и роли между операционной и финансовой функциями
Согласование между операционными планами и финансовыми результатами в рамках Sales and Operations Planning требует четко определенной организационной модели. Эффективная структура ролей, безупречная коммуникация и управляемые процессы позволяют превратить операционные планы в финансовые метрики, обеспечивающие прозрачность для управления и устойчивые сценарные решения. Эта глава исследует принципы организации, распределение ответственности, требования к данным и механизмы изменения культуры, необходимые для обеспечения синергии между операционной и финансовой функциями в контексте S&OP и финансового интеграционного процесса.
С учётом методологического подхода к данной теме основное внимание уделяется процессам, лучшим практикам и организационным изменениям, которые позволяют трансформировать разрозненные операционные планы в единый финансовый язык. В главе рассматриваются архитектура ролей, принципы совместной работы, инструменты управления изменениями и дорожная карта внедрения, ориентированная на устойчивость и управляемость рисками.
- Основы организационной модели и роли между операционной и финансовой функциями в S&OP.
- Порядок взаимодействия и сценарный анализ: как выстроить совместную систему принятия решений.
- Архитектура данных, контроль качества и управление данными как опора интеграции.
- Этапы внедрения и управление изменениями: подготовка, обучение и устойчивость.
- Метрики совместимости процессов и показателей эффективности.
Обоснование и принципы организационной модели
Экономика предприятия требует, чтобы операционные планы и финансовая отчетность были неразрывно связаны. В рамках S&OP это достигается через согласование горизонтов планирования, единые данные и кросс-функциональные комитеты, которые формализуют решения и их влияние на финансовые показатели. Основные принципы:
- Прозрачность и подотчетность. Каждая роль должна иметь ясную сферу ответственности и доступ к актуализированной информации. Прозрачность достигается через общие данные, единый реестр планов и версионирование сценариев.
- Гибкость в условиях неопределенности. Организационная модель должна поддерживать быстрые сценарии и адаптацию планов без потери финансовой стройности. Это требует предопределённых протоколов принятия решений и минимального времени цикла согласования.
- Централизованная координация, децентрализованное исполнение. Операционные блоки ведут сбор данных и моделирование спроса, финансовая функция - интерпретацию результатов, консолидированную в финансовую отчетность и управленческие решения.
- Непрерывное улучшение и управление данными. Ключ к точности - качественные данные, процедуры управления мастер-данными, согласование справочников и прозрачная обработка изменений.
Для реализации указанных принципов необходимы сильные организационные конструкции, поддерживаемые инструментами, политиками и культурой сотрудничества. Важной частью является четко определённая модель взаимодействия, которая охватывает как регулярные встречи, так и исключительные ситуации (кризисные сценарии, рыночные потрясения и т. п.).
Форматы взаимодействия
- Регулярные циклы планирования. Еженедельные оперативные обновления, ежемесячные обзоры и ежеквартальные финансовые переоценки с участием представителей операционной и финансовой функций.
- Комитеты и рабочие группы. Создаются центральные и региональные комитеты по управлению спросом, предложением, запасами и финансовым консенсусом. Каждая группа обладает четким набором целей и показателей.
- Единый набор данных и интерфейсы. Все участники работают в согласованной информационной среде с единым словарём данных, едиными метриками и общими правилами управления данными.
- Протоколы принятия решений. Правила и последовательность действий при рассмотрении отклонений, сценариев и решений, включая лимиты риска и требования к обоснованию.
Архитектура ролей
- Операционная функция несет ответственность за сбор данных, моделирование спроса и предложение, формирование сценариев операционных и производственных планов.
- Финансовая функция отвечает за конвертацию операционных планов в финансовые показатели, консолидирование бюджетов, расчёт сценариев финансовой устойчивости и обеспечение соответствия требованиям управленческого учёта.
- Комитеты по интеграции - наднабор ролей, обеспечивающих стратегическое согласование, риск-менеджмент и обеспечение соответствия корпоративной стратегии.
- Роль координатора интеграции (человек или роль в рамках обеих функций) координирует обмен информацией, синхронизацию сроков и эскалацию задач между подразделениями.
Роли следует документировать в RACI-модели, чтобы избежать двусмысленности и дублирования ответственности. Ниже приведён пример базовой матрицы RACI, которая может быть адаптирована под конкретную организацию.
- Внесение данных спроса и предложений
- Построение и верификация операционных сценариев
- Финансовая консолидированная петля отчетности
- Согласование управленческих решений
- Обновление справочников и мастер-данных
- Мониторинг отклонений и корректирующие действия
- Управление изменениями и обучение
Сформированная RACI-матрица позволит устранить пробелы в ответственности и сформировать понятные процедуры взаимодействия между функциями.
| Активность | Операционная функция | Финансовая функция | Комитет по интеграции |
|---|---|---|---|
| Сбор данных спроса | R | C | I |
| Формирование операционных сценариев | R | C | A |
| Консолидация финансовых планов | C | R/A | C |
| Анализ отклонений и корректирующие действия | A | R | C |
| Обновление мастер-данных | C | C | I |
| Принятие решения по приоритетам | I | I | A |
Введение такой таблицы обеспечивает единую трактовку ролей и сокращает время на согласование в условиях высокой турбулентности. Однако следует помнить: модель должна быть адаптирована под конкретную организацию, учитывая специфику отрасли, структуру бизнеса и локальные регулятивные требования.
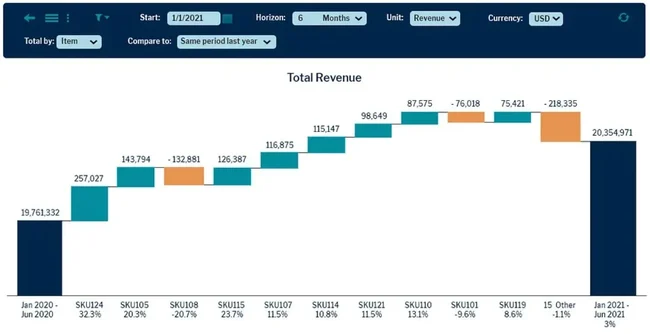
Процессы взаимодействия и сценарный анализ
Эффективная организация требует перехода от функциональных зон к совместной работе, где операционные планы служат базой для финансового анализа и управления рисками. Основные процессы:
- Единая настройка сценариев. В начале цикла формируются базовые сценарии спроса и предложения, которые служат основой для финансовых прогнозов. В процессе обновления сценариев учитываются макроэкономические факторы, ценовые политики и цепочка поставок.
- Финансовая интерпретация операционных данных. Операционные данные переводятся в финансовые показатели: выручка, маржа, затраты на обслуживание, капитальные вложения, денежные потоки. Финансы верифицируют расчеты, применяя принципы управленческого учета и нормативы отрасли.
- Согласование факторов риска. В рамках сценарного анализа обсуждаются риски и неопределенности; финансовый аналитик оценивает влияние на бюджеты и целевые показатели, предлагая управленческие решения.
- Цикл принятия решений. По итогам совещаний формируются решения и планы действий, которые проходят formalized approvals и переходят в оперативное исполнение. Управление изменениями фиксирует корректировки в планах и соответствующие финансовые последствия.
- Контроль исполнения. Итоги исполнения отслеживаются через контроллеров, финансовую аналитику и операционные управляющие; отклонения проходят через усиленную лекцию по действиям и корректирующим мерам.
Сценарный анализ следует рассматривать как процесс непрерывного улучшения: новые сценарии должны быть тестируемыми и легко пересматриваемыми. Важно заранее определить пороги, по которым принимаются решения: например, верхний предел риска, допустимые отклонения по выручке и валовой марже, лимиты для затрат на производственный ремонт. Это минимизирует время на согласование и ускорит процесс реагирования на изменения рыночной конъюнктуры.
Порядок сценариев и качество данных
- Консолидация источников данных. Важно обеспечить единый источник данных для спроса, предложения, запасов, затрат и доходов. Это достигается через управляемый словарь данных, согласованные справочники и единый процесс обновления данных.
- Методология валидации. Каждому источнику данных сопоставляются требования к качеству, периодам полноты и точности. В случае несоответствий данные проходят повторную валидацию до использования в моделях.
- Версии сценариев. Все сценарии должны иметь строго фиксированную версию, дату создания и автора, чтобы обеспечить прослеживаемость изменений и возможность отката.
- Метрики качества. В отчётности по качеству данных применяются показатели полноты (coverage), точности (accuracy) и консистентности (consistency). Регулярная ремарка по качеству должна входить в циклы управления.
Коммуникация и управление изменениями
- Еженедельные синхронизации. Регулярная коммуникация между функциями по обновлениям данных, изменению допущений и корректировкам сценариев.
- Прозрачная эскалация. В случае отклонений или неустранимых ограничений заранее прописаны каналы эскалации и сроки исполнения.
- Документирование выводов. Каждое решение документируется: причина, влияние на планы, ответственные лица, сроки реализации и критерии оценки эффективности.
Инфраструктура данных и контроль качества
Успешная интеграция требует прочной базы данных и управляемых процессов. Основные элементы:
- Архитектура мастер-данных. Нормализация справочников (единицы измерения, единицы выпуска, коды материалов) обеспечивает сопоставимость данных между операционной и финансовой системами.
- Управление данными. Внедряются процедуры управления изменениями, версии и аудит изменений. Контроль версий и reptable вносят прозрачность и воспроизводимость.
- Лияние данных и прослеживаемость. Линия происхождения данных (data lineage) фиксирует источник каждого элемента, что критично для аудита и сценарного анализа.
- Инструменты совместной работы. Платформы для совместной работы и обмена моделями, версионирования сценариев и совместной редактуры, обеспечивая единое рабочее пространство.
- Контроль качества. Регулярная проверка полноты данных, согласованности и точности, а также автоматические проверки на консистентность между исходными данными и результирующими финансовыми показателями.
Из-за критичности данных на стороне финансовой функции следует обеспечить строгий подход к управлению качеством, особенно по данным спроса, запасов, производственных затрат и ценовых параметров. Программы капитального обновления данных должны включать шаги по валидации и тестированию на устойчивость к разным сценариям.
Реализация и управление изменениями
Внедрение организационной модели требует последовательной реализации и устойчивой управленческой поддержки. Этапы включают:
- Диагностика текущего состояния. Оценка существующих процессов, точек соприкосновения и узких мест в взаимодействии между операционной и финансовой функциями, а также уровня зрелости данных.
- Разработка дорожной карты. Формирование плана по внедрению ролей, процессов, данных и инструментов, с определением ответственных лиц, дедлайнов и контрольных точек.
- Обучение и развитие компетенций. Программы подготовки сотрудников, фокус на навыках совместной работы, финансовой грамотности в операционных командах и понимании операционных ограничений в финансовых моделях.
- Управление изменениями. Методы управления изменениями, включая коммуникацию, участие ключевых стейкхолдеров, управление сопротивлением и последовательную актуализацию политики и процессов.
- Пилотные проекты и масштабирование. Начинать с пилотного процесса в выбранном бизнес-подразделении и затем масштабировать на другие единицы, корректируя модель под специфику каждого сегмента.
- Метрики и контроль исполнения. Определение KPI для процессов S&OP, интеграции, качества данных, скорости цикла и качества сценарного анализа. Регулярная отчетность и корректирующие мероприятия.
Необходимо помнить, что устойчивость изменений зависит не столько от формальных процедур, сколько от культуры сотрудничества. Это включает в себя совместные регулярные встречи руководителей, обмен знаниями, горизонтальные сети сотрудничества и непрерывную работу над интерфейсами, которые упрощают обмен данными и решение проблем.
Практические шаги внедрения
- Определение совместных целей и KPI. Согласование финансовых и операционных целей, которые должны быть отражены в единых метриках (например, плановая выручка, маржа, оборачиваемость запасов, денежный поток).
- Создание кросс-функционального координационного органа. Установление регулярного графика встреч, правил подготовки материалов и механизмов эскалации.
- Внедрение единой платформы для планирования. Выбор инструментов, обеспечивающих совместную работу, единый словарь данных и автоматическую конвертацию операционных планов в финансовые прогнозы.
- Обоснование изменений. Разработка бизнес-кейсов для новых процессов, в том числе анализ возврата инвестиций, экономии времени и снижения рисков.
- Обеспечение управляемости рисками. Включение в цикл управления рисками и стресс-тестирования, где сценарии анализируются на предмет влияния на финансовые показатели.
Метрики совместимости процессов и показатели эффективности
Эффективность организационной модели оценивается по сочетанию качественных и количественных метрик:
- Время цикла S&OP. Время с момента запуска сценария до утверждения плана. Сокращение цикла повышает адаптивность и снижает риск неоптимальных решений.
- Точность прогноза спроса и планирования. Отклонение прогноза спроса от фактических данных; качество прогнозного бизнеса и способность адаптироваться к изменениям.
- Качество данных. Показатели полноты, точности и согласованности данных между системами.
- Финансовая конвергенция. Степень, с которой операционные планы конвертируются в финансовые показатели без значимых корректировок на этапе консолидации.
- Эффективность сценарного анализа. Время на подготовку и полнота охвата ключевых рисков при формировании сценариев.
- Управление изменениями. Процент сотрудников, прошедших обучение, и уровень принятия изменений в подразделениях.
- Риск-менеджмент. Уровень риска, зафиксированный в сценариях, и частота корректирующих действий.
Эти показатели обеспечивают связи между операциями, данными и финансами и служат инструментом для постоянного улучшения и адаптации управленческих практик.
Ключевые выводы
- Четкая организационная модель и распределение ролей между операционной и финансовой функциями является основой успешной интеграции S&OP с финансовыми процессами.
- Роли и ответственности должны быть формализованы через RACI-матрицу и поддержаны едиными данными, общими правилами и регулярной коммуникацией.
- Прессинг на сценарный анализ и управляемый подход к принятию решений позволяет быстро адаптироваться к изменениям рынка без потери финансовой дисциплины.
- Управление данными и инфраструктура данных являются критическими элементами: единые справочники, контроль качества и прослеживаемость данных.
- Эффективное внедрение требует стратегии управления изменениями, обучения персонала и поэтапного масштабирования с учётом специфики бизнес-подразделений.
- Метрики эффективности должны охватывать как операционный цикл, так и финансовые результаты, обеспечивая прозрачность и управляемость рисками.
- Культура сотрудничества между функциями - ключевой фактор устойчивости трансформации и достижения стратегических целей.
FAQ
- Вопрос: Каковы ключевые препятствия на этапе формирования организационной модели и как их преодолеть?
Ответ: Основные препятствия включают отсутствие единого источника данных, слабую культуру совместной работы и неясные роли. Преодоление требует внедрения единого реестра данных, формализации RACI, создания кросс-функциональных комитетов и последовательной коммуникационной стратегии, включая обучение сотрудников и демонстрацию быстрых побед на пилотных проектах. - Вопрос: Какие критерии использовать при выборе моделей взаимодействия между операционной и финансовой функциями?
Ответ: Важно учитывать культуру организации, зрелость управленческого учета, объем и вариативность ассортимента, а также требования к скорости принятия решений. Целесообразно сочетать централизованную координацию с децентрализованным исполнением и предусмотреть гибкие механизмы эскалации. - Вопрос: Какие данные являются критически важными для финансовой конвергенции операционных планов?
Ответ: Ключевые данные включают спрос клиентов, производственные мощности, запасы, себестоимость, переменные и постоянные затраты, капитальные вложения и ценовую политику. Кроме того, необходимы мастер-данные по продуктам, клиентам, каналам продаж и поставщикам. - Вопрос: Как обеспечить качество данных в условиях быстрого изменения спроса и цепочек поставок?
Ответ: Внедрить формальные процессы управления мастер-данными, регулярные проверки полноты и точности, аудиты данных и автоматизированные проверки консистентности между системами. Важно также обеспечить документированность источников и версий данных. - Вопрос: Какие роли наиболее критичны для эффективной интеграции и почему?
Ответ: Ключевые роли - координатор интеграции, аналитик спроса, финансовый аналитик/плановик, контролер и руководитель цепи поставок. Координатор обеспечивает синхронность между функциями, аналитики - интерпретацию данных и сценариев, контролеры - финансовую дисциплину, а руководитель цепи поставок - реализацию операционных решений. - Вопрос: Какие практики помогают ускорить внедрение новой организационной модели?
Ответ: Начать с пилотного проекта, определить быстрые победы, обеспечить участие руководителей, внедрить единые инструменты планирования, предоставить обучение и поддержку сотрудников, а затем масштабировать по регионам и бизнес-единицам. - Вопрос: Как связать KPI S&OP с финансовыми KPI и целями компании?
Ответ: KPI S&OP следует связывать с финансовыми целями: плановая выручка, маржа, денежный поток и операционная прибыль. Взаимосвязь должна быть закреплена в политике управления и отражаться в финансовой и операционной отчетности, чтобы любые изменения в операционных планах немедленно отражались в финансовых показателях. - Вопрос: Какие риски существуют при отсутствии устойчивой организационной модели и как их минимизировать?
Ответ: Риски включают задержки в принятии решений, противоречия между планами и реальностью, плохое качество данных и недостаточную адаптивность к изменениям. Их минимизируют через формализацию ролей, внедрение единых данных, регулярные коммуникации, мониторинг KPI и активное управление изменениями. - Вопрос: Каким образом организовать обучение сотрудников для поддержки новой модели?
Ответ: Обучение следует строить на трех китах: освоение инструментов планирования и базовых принципов финансового учета; обучение ролям и ответственности в RACI; развитие навыков совместной работы и коммуникации между функциями. Включайте практические кейсы, роли и решения в реальных сценариях. - Вопрос: Какие внешние решения или практики можно заимствовать без риска перегрузки локальной инфраструктуры?
Ответ: Можно заимствовать открытые принципы RACI, лучшие практики корпоративного управления данными, методики построения сценариев и модели финансовой конвергенции. При этом следует ограничить выбор инструментов и адаптировать их под архитектуру компании, применяя 1-2 практики, которые реально повышают качество и скорость принятия решений.

Cовременная платформа «Оптимакрос» для интегрированного бизнес-планирования (IBP), объединяет стратегическое, финансовое и операционное планирование в едином цифровом пространстве. Система позволяет компаниям строить сквозные планы по спросу, производству, запасам, перемещениям и финансам, согласовывать их на уровне S&OP и принимать обоснованные управленческие решения на основе единой версии данных.


