

Роль LTV: CAC в стратегическом управлении бизнесом
LTV: CAC выступает не только как показатель эффективности маркетинга или цены клиента, но и как управленческая рамка для принятия стратегических решений. В контексте SaaS и e-commerce этот показатель связывает динамику роста с устойчивостью прибыли и позволяет формировать целевые параметры роста, бюджеты и организационные изменения. В данной главе рассматриваются принципы построения управленческой архитектуры на основе LTV: CAC, эффективные процессы сбора и анализа данных, а также практики внедрения в условиях разных бизнес-моделей. Особое внимание уделяется тому, как превратить измерение в управленческие решения: какие роли распределить, какие политики внедрить и какие риски учитывать.
LTV: CAC - это не единичная цифра, которую следует достать и зафиксировать в отчете. Это рамка сотрудничества между финансами, маркетингом, продуктом и операциями. Глубина применения напрямую зависит от качества данных, прозрачности методологии и способности организации адаптировать процессы под изменение рыночной ситуации. В SaaS бизнесе акцент часто ставится на способность удерживать клиентов и расширять доход за счет upsell и кросс-продаж, в то время как в сфере e-commerce критически важно управлять повторными покупками и сезонностью. В обоих случаях целевые значения LTV: CAC должны формироваться в контексте бизнес-модели, маржинальности, жизненного цикла клиента и темпов роста.
Краткое содержание главы
- Определение роли LTV: CAC как стратегической рамки и целеполагания для бизнеса.
- Построение управленческой архитектуры: роли, политики и процессы для устойчивого применения.
- Методы сбора данных, когортного анализа и практики прогнозирования для SaaS и e-commerce.
- Практические сценарии внедрения и антипаттерны, препятствия и пути их преодоления.
Контекст и принципы стратегического управления LTV: CAC
LTV: CAC следует рассматривать как координационный индикатор для планирования и контроля роста. В основе лежит принцип: рост должен сопровождаться достаточной прибыльностью на каждого привлеченного клиента. Для устойчивого масштаба критично учитывать не только общую величину LTV и CAC, но и принятые временные горизонты, маржинальность и структурные изменения в бизнесе.
Первый уровень понимания - различие между LTV и CAC, а также связь между ними и финансовыми метриками. LTV определяет ценность клиента на протяжении всего жизненного цикла и формируется за счет валовой прибыли, удержания, расширения продажи и повторных покупок. CAC отражает затраты на привлечение нового клиента и включает в себя маркетинговые и продажи-активности, иногда с учетом постатрибутов по каналам, партнерам и эффектам внедрения. В стратегическом контексте важно, чтобы LTV учитывал маржу продукта и операционные издержки, связанные с обслуживанием клиента, а CAC - полноту затрат на привлечение, включая долю поддержки, управления каналами и внедрения.
Второй уровень - временной горизонт и динамика. Целевой коэффициент LTV: CAC должен оцениваться на горизонте, который соответствует жизненному циклу клиента в данной модели. Для SaaS typical payback period часто трактуется как 6-12 месяцев в зависимости от скорости роста, валовой маржи и структуры затрат на привлечение. В e-commerce горизонты обычно короче: повторная покупка может происходить в течение месяцев, но общий LTV растет за счет повторной активности и сезонных фактов. В рамках стратегии важно согласовать горизонты между финансовым планированием, маркетингом и продуктовым блоком, чтобы план роста и бюджетирование отражали реальные возможности и риски.
Третий уровень - когортный подход и сегментация. Успешная работа с LTV: CAC требует анализа по когортам клиентов и сегментам. Когортный подход позволяет увидеть, как изменяются показатели во времени в зависимости от момента входа в бизнес, канала привлечения, фич продукта или географии. Это позволяет выявлять ранние признаки шумов, сезонности или изменений в продуктовой политике, которые влияют на LTV и CAC. Игнорирование когортного анализа приводит к ложным выводам и нереалистичным целям роста.
Четвертый уровень - роль маржи и окупаемости. В стратегическом контексте полезно переходить от простого отношения LTV к CAC к более содержательному анализу: валовая маржа, чистая маржа, оплачиваемая стоимость поддержки, а также влияние на денежный поток. В SaaS и e-commerce маржинальные различия и структуру услуг нужно учитывать при расчете «экономики клиента» - LTV должен быть сопоставим с совокупной стоимостью обслуживания и поддержания клиента в рамках планируемых горизонтов.
Управление данными и методологический базис
Эта часть охватывает принципы разработки единой методологии расчета LTV и CAC, требования к данным и организационную инфраструктуру. Основной задачей является создание единой карточки клиента (customer ledger) и единого определения расходов на привлечение и на обслуживание, чтобы расчеты были воспроизводимыми и сопоставимыми на протяжении времени.
- Единые определения. LTV следует рассчитывать на основе валовой прибыли функций продукта и периода времени, адекватного жизненному циклу клиента, с учетом повторных покупок, расширения и потерь от оттока. CAC должен включать все затраты на привлечение клиента за учетный период, распределенные по каналам и сегментам, с корректировкой на скидки и возвраты. В данном контексте важно определить границы затрат: какие элементы считаются маркетингом, какие - продажами, какие - поддержкой на этапе внедрения. В идеале следует использовать полный CAC (full-funnel CAC), а затем при необходимости вводить корректировки для справедливого сравнения с LTV.
- Период и дисконты. Выбор временного горизонта влияет на LTV. В SaaS горизонт часто длиннее, поэтому применяют дисконтирование и рассчитанные прогнозируемые потоки доходов. В e-commerce горизонт короче; здесь полезно смотреть на валовую маржу по когортам, а затем связывать её с дополнительной стоимостью расширения и повторных покупок. В любом случае следует четко фиксировать методику: Discount rate, churn assumptions, expansion revenue и т.д.
- Когортный подход как нормa. Аналитика по когортам позволяет разделять эффект каналов, изменений продукта и сезонности. Рекомендовано строить когортные модели на уровне минимально одного года для SaaS и на уровне 6-12 месяцев для e-commerce, с регулярной переработкой (ежемесячно или ежеквартально). В рамках когортного анализа важно фиксировать: дата входа, канал привлечения, география, тип клиента, ценовую политику, используемые промо‑инструменты, а также характеристики продукта.
- Архитектура данных и инструменты. Необходимо обеспечить прозрачность и доступность данных. Архитектурно целесообразно иметь источники: CRM и маркетинговую платформу (подключение к рекламным аккаунтам), платежную систему (для выручки и возвратов), аналитическую платформу и продуктовую аналитику (для поведения и ретенции). В качестве инструментов для моделирования и подготовки данных применимы современные подходы: ETL/ELT-пайплайны, модели в формате modular data pipelines, метрические слои и бизнес-словарь. В открытом мире для иллюстрации применимы такие инструменты как dbt для моделирования данных и Airflow или альтернативы для оркестрации процессов. Для визуализации - гипотезы и панели - можно использовать открытые инструменты и коммерческие решения (Metabase, Power BI, Tableau). В рамках российского контекста - упоминание локальных инструментов должно быть минимальным, но возможна ссылка на локальные решения в рамках обсуждения совместимости и интеграций, если это реально влияет на архитектуру.
Организационные изменения и процессы внедрения
Эффективное использование LTV: CAC требует организационных изменений и внедрения управленческих процессов. Это включает формирование совместной ответственности между отделами, создание управленческих ролей и внедрение регламентов принятия решений на основе данных.
- Роли и ответственность. Необходимо распределить ответственность за расчеты и интерпретацию LTV: CAC между финансовым блоком, маркетингом, продуктом и операциями. Финансы отвечают за методологию, целевые уровни и качество данных; маркетинг обеспечивает сбор затрат и конверсию по каналам; продукт отвечает за удержание, функциональные улучшения и расширение продаж; операционные команды - за исполнение и мониторинг escalations. В идеале формируется кросс-функциональная «growth-ради» или Steering Committee, регулярно оценивающее показатели и корректирующее политику в соответствии с бизнес-целями.
- Политики и стандарты. Вводятся единые политики определения и расчета LTV и CAC, валидирующие правила по отслеживанию churn, времени жизни клиента, расширениям и расходов на привлечение. Устанавливаются пороги для KPI: целевые значения LTV: CAC, допустимые диапазоны ипотечных или кредитных лимитов на рекламные каналы, порог окупаемости по продуктовым сегментам и географиям. Создаются playbooks для типовых сценариев: быстрорастущий сектор, зрелый рост, вход в новые рынки, обновления продукта и ценовой политики.
- Циклы планирования. Интеграция LTV: CAC в процессы планирования (годовое/квартальное бюджетирование) требует выстраивания сценариев на основе когортной аналитики. Планирование должно учитывать не только потенциальную выручку, но и ожидаемую маржинальность и денежный поток. В рамках планирования полезно использовать несколько сценариев: базовый, оптимистичный, пессимистичный, с учетом сезонности и изменений в ценообразовании или роли каналов.
- Организационная архитектура. Ведущим элементом становится «growth-инициатива» - операционная модель, где кросс-функциональные команды работают над улучшением LTV через продуктовую, ценовую и маркетинговую трансформацию. Внедряется культура «data-driven»: регулярные обзоры метрик, дискуссии об интерпретациях данных и корректировке стратегий. Важно поддерживать прозрачность: кто владеет данными, какие источники используются, какие допущения приняты и как обновляются прогнозы.
Методы сбора данных, когортного анализа и прогнозирования
Эффективная работа начинается с ясной методологии расчета и надежной цепочки данных. Ниже приводятся принципы, которые помогают сделать LTV: CAC устойчивым инструментом управленческой дисциплины.
- Определение каноничных метрик. LTV обычно выражается в денежной единице и относится к валовой прибыли, отражающей влияние продукта на бизнес-процессы. CAC - полный набор затрат на привлечение клиента; в расчетах полезно отделять маркетинговые затраты от продаж, однако для полноты картины следует учесть общие маркетингово-продажные вложения. В SaaS и e-commerce целесообразно отдельно фиксировать расширение (upsell, cross-sell) и удержание как компонент LTV, чтобы понимать, где именно генерируются дополнительные доходы.
- Временной горизонт и перерасчет. При расчете LTV рекомендуется использовать горизонты, соответствующие жизненному циклу клиента. Для когортного анализа важна повторяемость методологии: фиксировать дату входа в систему, дефиниции churn, конверсию к upsell и условия ценообразования. Регулярная перерасчетная динамика (например, ежеквартально) позволяет оперативно реагировать на изменения в каналах привлечения, продукте и рыночной конъюнктуре.
- Когортный анализ. Это фундаментальная часть методологии. Анализ по когортам позволяет отделить эффект канала и продукта от общих тенденций рынка. Εсли не учитывать когортный подход, можна прийти к перегретым оценкам LTV на поздних стадиях, игнорируя деградацию качества трафика или проблем с удержанием. Рекомендуется строить когортные панели по сегментам: канал-география-тип продукта-ценовая политика. В SaaS полезно рассматривать когорты по дате регистрации, по версии продукта и по условиям тарифа; в e-commerce - по дате первой покупки, по каналу и по сезонности.
- Прогнозирование и сценарии. Прогнозирование LTV: CAC основано на исторических данных, но предполагает управляемые допущения. Включаются такие элементы как churn rate, expansion revenue, цены, скидки и сезонные колебания. В рамках методологии рекомендуется использовать несколько сценариев и постоянно тестировать гипотезы: влияет ли изменение цены на LTV? Как изменение дизайна продукта влияет на удержание? Какие каналы будут наиболее эффективны в будущем?
- Архитектура данных. Необходима единая и прозрачная цепочка данных. Важны качественные источники: CRM, платёжные системы, системы маркетинга, система учёта затрат и продуктовая аналитика. Модель данных должна поддерживать вычисления LTV: CAC на уровне сегментов и когорт, позволять перерасчитывать метрики при изменении допущений и поддерживать аудит изменений. Это достигается через модульный подход к моделированию данных, где вычисления LTV, CAC, удержания и расширения отделены на уровне бизнес-логики и моделирования.
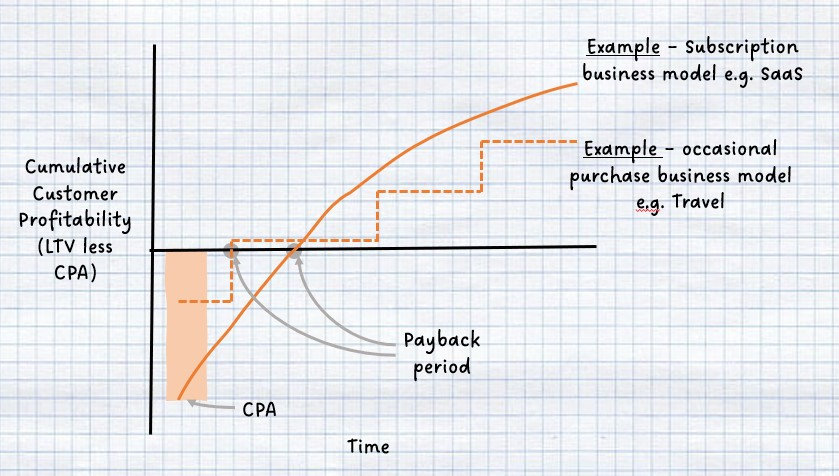
Практические сценарии внедрения: SaaS и e-commerce
Рассмотрим, как принципы LTV: CAC применяются в разных сценариях. В каждом случае ключевым является согласование целевых метрик с бизнес-целями и реальная причина изменений в данных.
- SaaS: устойчивый подписной бизнес с возможностями экспансии. Основной драйвер роста - удержание и expansion revenue. Внедрение LTV: CAC в такой контекст требует акцента на:
- точность определения LTV через прогнозируемые потоки ARR и расширение, учитывая цены и скидки;
учёт churn, а также влияния изменений продукта на удержание;
сценарное планирование на горизонты 2-3 года с учетом обновлений цен и продуктовых релизов;
регулярные ревизии каналов привлечения и окупаемости каждого сегмента;
выстраивание продуктовых инициатив, нацеленных на повышение LTV за счет вертикальных upsell-инициатив и улучшения onboarding.
- точность определения LTV через прогнозируемые потоки ARR и расширение, учитывая цены и скидки;
- E-commerce: фокус на повторных покупках и сезонности. Основной драйвер - удержание и перераспределение покупок через кросс-продажи. Внедрение LTV: CAC требует:
внимания к долговременной маржинальности и к расчёту LTV на основе повторной активности;
анализу по когортам с учетом времени жизни клиента и поведения в рамках сезонных акций;
интеграции маркетинговых и продуктовых действий (например, персонализация предложений, программы лояльности);
сценарного моделирования с учетом изменения в ценовой политике и эффективности рекламных каналов.
В обоих случаях для устойчивого внедрения применяются единые регламенты и методики, что обеспечивает сопоставимость метрик между отделами и возможность корректировки стратегии в реальном времени. Прежде чем переходить к практическим шагам, следует закрепить идеологическую основу: LTV: CAC - это инструмент стратегического управления, а не только индекс операционной эффективности.
Риски, ограничения и антипаттерны
Понимание ограничений и подводных камней важно для предотвращения искажений и неверных управленческих решений.
- Неправильная трактовка LTV. Важно различать валовую прибыль, чистую прибыль и маржу, а также учитывать доход, полученный от расширения. Неправильная интерпретация может привести к завышенным ожиданиям и перегреву бюджета.
- Игнорирование времени жизни клиента. Определение горизонта без учета реального цикла клиента может привести к неверной оценке окупаемости. Необходимо фиксировать сроки и регулярно их пересматривать.
- Неполная методология CAC. Включение частичных затрат или исключение косвенных затрат может привести к занижению CAC и завышению LTV. В идеале CAC должен отражать полный комплект затрат на привлечение нового клиента.
- Отсутствие когортного анализа. Без когортного подхода возникает риск того, что нестабильная динамика каналов или сезонность будут маскировать общие тенденции.
- Перегруженность одной метрикой. LTV: CAC** - важная, но не единственная метрика. В стратегическом контексте следует учитывать денежный поток, сроки окупаемости и влияние на капиталовложения, чтобы не подменять цели ростом за счет снижения маржинальности.
- Недостаточная организационная готовность. Без выстроенной управленческой архитектуры, ролей и регламентов учетная практика может стать разрозненной и некорректной, что снижает доверие к данным и приводит к неверным решениям.
Кейсы внедрения и примеры практик
- В SaaS-компании с устойчивым ростом, ориентированной на upsell, рекомендуемая практика - определить целевые значения LTV: CAC для разных тарифов и сегментов, внедрить когортный анализ по дате входа и виду тарифа, а затем корректировать ценовую политику и функциональные предложения на основании наблюдаемых трендов.
- В розничной онлайн-торговле - для повторных покупок важны программы лояльности и персонализация предложений. Внедрение требует точного отслеживания источников CAC по каждому каналу и анализа по когортам клиентов, пришедших через сезонные кампании. В рамках стратегии полезно вводить экспериментальные акции на канале лидогенерации, чтобы оценить их влияние на LTV через расширение и повторные покупки.
Внедрение и дорожная карта
- Определение методологии и стандартов. Установить единые определения LTV и CAC, согласовать горизонты и критерии окупаемости. 2) Построение архитектуры данных. Обеспечить доступность данных, выстроить пайплайны, определить источники и роли. 3) Организационные изменения. Создать кросс-функциональное ядро ответственности за LTV: CAC, сформировать регламенты и политику обновления метрик. 4) Внедрение когортного анализа. Организовать регулярную когортную аналитику по каналам, сегментам и продукту, внедрить механизмы обновления данных. 5) Планирование и управленческие решения. Включить LTV: CAC в планирование бюджета и стратегическое моделирование, внедрить сценарии для разных условий рынка. 6) Мониторинг и итерации. Проводить ежемесячные обзоры, тестировать гипотезы по продукту и маркетингу, корректировать стратегические параметры.
Key takeaways
- LTV: CAC - фундаментальная управленческая рамка**, связывающая рост и прибыльность на уровне клиентов.
- Глубокий когортный анализнеобходим для понимания того, как канал, ценовая политика и продукт влияют на LTV и CAC во времени.
- Единая методология и качество данныхявляются критическими условиями для воспроизводимости и доверия к метрикам.
- Гармония функций внутри организации - ключ к эффективному принятию решений: Finance, Marketing, Product и Operations должны работать как единая система.
- Постоянная адаптация стратегийна основе данных - основа устойчивого роста: устанавливайте регламенты, сценарии и циклы обновления метрик.
- Баланс между краткосрочной окупаемостью и долгосрочной ценностью клиентапомогает избегать рискованных решений, направленных только на быстрый рост.
- Безопасные антипаттернывключают недооценку времени жизни клиента, незавершённую когортную аналитику и переобоснование бюджета без учета маржинальности.
FAQ
- Что именно считается LTV в рамках LTV: CAC и как его правильно считать?
LTV - это совокупная валовая прибыль, полученная от клиента за весь период его взаимодействия с компанией, включая повторные покупки и расширения, но без учета амортизации и налогов, если речь идёт о валовой прибыли. При расчёте следует учитывать период жизни клиента, силу удержания и эффект расширения (upsell/cross-sell). Для SaaS часто применяется формула, основанная на ARR и средней продолжительности жизни клиента, с учетом churn и expansion revenue; для e-commerce - на основе повторных покупок, маржи и предполагаемой продолжительности взаимоотношений. Важно фиксировать допущения и горизонты, чтобы расчеты были сопоставимы между отделами.
- Какие данные необходимы для расчета CAC и какие источники предпочтительнее?
CAC требует учета всех затрат на привлечение клиента, включая маркетинг, продажи и связанные затраты (инструменты, агентские вознаграждения, скидки, промо‑акции и т.д.). Источники данных должны охватывать CRM, платёжные и биллинговые системы, маркетинговые платформы и аналитику продукта. Важно обеспечить единые определения затрат и прозрачную раскладку по каналам и сегментам.
- Какой временной горизонт лучше использовать для LTV в SaaS и в e-commerce?
Для SaaS горизонт обычно длиннее, поскольку клиенты остаются дольше и продолжают платить в течение нескольких лет; применяют дисконтирование и прогнозирование. В e-commerce горизонт короче, учитывая сезонность и более быстрый цикл покупки, но должны учитываться повторные продажи и expansion в рамках более широкого цикла. Выбор горизонта должен соответствовать бизнес-модели и целям планирования.
- Как внедрять когортный анализ в организацию?
Разделите анализ на когорты по дате входа, каналу, тарифу или географии. Автоматизируйте сбор данных и обновление панелей на регулярной основе. Включайте в панель ключевые метрики: LTV, CAC, удержание, churn, expansion revenue. Обеспечьте доступ к данным у необходимых отделов и поддерживайте прозрачность методологии.
- Какие организационные изменения наиболее эффективны для внедрения LTV: CAC?
Создайте кросс-функциональную команду или steering committee, ответственную за LTV: CAC. Внедрите регламенты расчета и регулярные обзоры метрик. Инвестируйте в архитектуру данных, чтобы данные были доступными и воспроизводимыми. Включите LTV: CAC в бюджетирование и планирование через сценарное моделирование.
- Какие риски и антипаттерны чаще всего встречаются?
Неправильные определения LTV и CAC, игнорирование времени жизни клиента, недооценка затрат на привлечение, отсутствие когортного анализа, перегрузка одной метрикой и отсутствие организационной готовности к данным. Эти ошибки приводят к неверным решениям и проблемам с денежным потоком.
- Какой объём внедряемых изменений является разумным для середины роста?
Начать с четкого определения методологии и стандартов, затем перейти к построению архитектуры данных и формированию кросс-функционального ядра. Постепенно внедрять когортный анализ, сценарное планирование и регламенты планирования. Важно не перегружать организацию - лучше внедрять по шагам с последовательной адаптацией процессов и инструментов.
- Как интегрировать LTV: CAC в ценовую стратегию и продуктовую дорожную карту?
Сначала оценить влияние на окупаемость и маржинальность разных сегментов. Затем внедрить тесты по ценовому диапазону, скидкам и пакетам услуг, и анализируйте, как изменения влияют на LTV и CAC по когортам. Интегрируйте результаты в продуктовую дорожную карту: улучшения, направленные на удержание, конверсию и расширение.
- Какие инструменты помогают реализовать методологию на практике?
В контексте методологии: dbt для моделирования данных, Airflow для оркестрации пайплайнов, Metabase/Power BI для дашбордов и визуализации. В российском контексте могут применяться локальные BI-платформы в сочетании с публичными инструментами для интеграции и обеспечения совместимости. Важно, чтобы выбранные инструменты поддерживали воспроизводимость расчетов и прозрачность методологии.
- Какие шаги можно предпринять уже в ближайший квартал?
Зафиксируйте единые определения LTV и CAC и утвердите горизонты. 2) Определите регламенты расчета и назначьте ответственных за методологию. 3) Запустите когортный анализ по ключевым сегментам и каналам. 4) Постройте базовую панель и настройте обновления данных. 5) Внедрите сценарное планирование в бюджетирование и начните эксперименты по ценам/предложениям. 6) Оцените организационные изменения и планируйте расширение команды для поддержки роста.
Эта глава предлагает системный подход к управлению бизнесом через призму LTV: CAC. Она подчеркивает, что для достижения устойчивого роста необходимо не только точно считать показатели, но и выстраивать в компании процессы, роли и регламенты, которые обеспечивают постоянную адаптацию стратегии к меняющимся условиям рынка. Истинная ценность LTV: CAC проявляется в способности переводить данные в действия: как именно изменится продукт, как скорректируется ценовая политика, какие каналы будут развиваться и как будет формироваться бюджет на ближайшие периоды для обеспечения прибыльности и роста.


