

Архитектура затрат в цифровой трансформации: обзор слоёв и интерфейсов
В условиях цифровой трансформации аналитические платформы выступают не только инструментами обработки данных и моделирования, но и механизмами управления стоимостью бизнес-процессов. Архитектура затрат формирует прозрачность ресурсов, позволяет соотносить расходы с бизнес-результатами и обеспечивает управляемость на уровне портфеля проектов, платформы и отдельных сервисов. Глава сосредоточена на том, как выстроить слои затрат и какие интерфейсы между ними необходимы для корректного расчета, мониторинга и оптимизации бюджета.
Целевые аудиторы и стейкхолдеры, связанные с управлением затратами, требуют ясной картины того, как расходуются вычислительные мощности, хранение данных, участие внешних сервисов и человеческий ресурс. В условиях многопользовательской среды, где данные, модели и приложения развиваются параллельно, важно отразить не только текущий уровень затрат, но и предиктивные сценарии и механизмы перераспределения бюджета между командами и проектами. Глава исследует архитектуру затрат как совокупность слоёв, контрактов и механизмов взаимодействия, которые связывают финансовые цели с технологическими решениями.
- Значение архитектуры затрат и роль слоёв в трансформации аналитических платформ.
- Описание слоёв затрат и их взаимодействий через интерфейсы и контракты.
- Архитектурные паттерны интеграции и расчета затрат.
- Практические принципы управления ресурсами и рисками.
Контекст и требования к архитектуре затрат
Любая архитектура затрат начинается с бизнес-контекста: цели цифровой трансформации, требования к прозрачности расходов, регламент бюджетирования и правовые ограничители. На уровне платформ важна возможность детализировать затраты по функциональным зонам: инфраструктура, платформа данных, сервисы обработки, приложения аналитики и управляемые сервисы эксплуатации. Важно не только считать текущую стоимость, но и прогнозировать рост спроса на ресурсы в связи с планируемыми проектами, изменениями в составе команд и сезонностью бизнес-циклов.
Ключевые требования к архитектуре затрат включают:
- полноту охвата: все реальные источники расходов должны быть отражены в модели затрат, включая вычисления, хранение, сетевые взаимодействия, лицензии, мониторинг и обслуживание.
- прозрачность: детализированные траты должны быть доступны бизнес-линиям и техподразделениям, легко сопоставляться с потребностями бизнеса.
- воспроизводимость: расчеты стоимости должны повторяться при повторном запуске моделей и периодической перерасчётке на основе актуальных данных.
- управляемость: наличие процессов планирования, регулирования бюджета, алокации средств и корректировок в ответ на изменения спроса.
- безопасность и соответствие: защита конфиденциальной стоимости проектов, аудит доступов и истории изменений.
Архитектура затрат должна располагаться над уровнем технической реализации, но тесно увязана с технологиями и данными. Следовательно, описывая слои, следует учитывать не только данные и вычисления, но и контракты между слоями, форматы обмена данными, версии интерфейсов и принципы эволюции архитектуры.
Слои затрат аналитических платформ: базовые блоки модели затрат
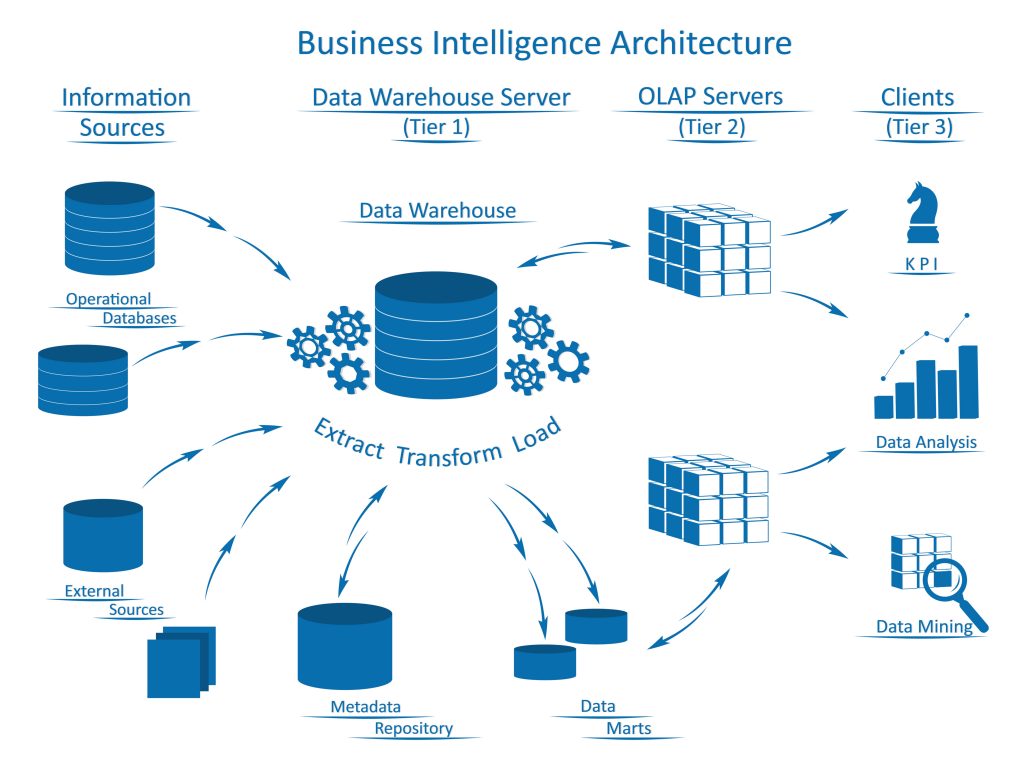
Архитектура затрат выстраивается как иерархия слоев, где каждый уровень отвечает за конкретный набор затрат и предоставляет данные для уровня выше. Такой подход обеспечивает органическое разложение ответственности и упрощает управление бюджетом на разных уровнях: от инфраструктуры до приложения.
- Инфраструктура и ресурсы вычислений. Этот слой охватывает стоимость хранения данных, вычислительных мощностей, сетевых коммуникаций и резервирования. В условиях облачных и гибридных сред именно этот уровень чаще всего требует эффективных схем автоскейлинга, мониторинга использования и предиктивного планирования спроса на ресурсы.
- Платформа и сервисы данных. Включает затраты на обработку потоков данных, orchestration и управление метаданными, ETL/ELT-процессы, базы данных и сервисы аналитики. Здесь критически важны модели управления данными, совместное использование ресурсов, квотаирование и лимиты по API.
- Семантика и слой моделей. Объединяет вычислительную логику, модели машинного обучения, правила атрибуции и расчета затрат, а также операции по версии и откату моделей. Стоимость этого слоя зависит от объема тренировок, времени гиперпараметрических поисков и использования вычислительных кластеров для обучения.
- Приложения аналитики и визуализации. Включает лицензии на BI/analytics-инструменты, потребление хранимых результатов и сервисов, а также пользовательские интерфейсы. Часто здесь наблюдается наибольшая вариативность распределения затрат между отделами и проекта-ми.
- Операционные службы и безопасность. Включает затраты на мониторинг, аудит, управление безопасностью, инцидент-менеджмент и обслуживание инфраструктуры. Эти сервисы часто оказывают значительное влияние на общую стоимость, поскольку обеспечивают устойчивость и соответствие требованиям.
Между слоями существуют интерфейсы обмена данными и контрактные соглашения, которые регламентируют форматы, частоту обновления, версии схем и принципы тарификации. Эффективная архитектура затрат предполагает создание прозрачной карты контрактов: какие данные передаются, как рассчитываются расходы, на каком уровне агрегации они собираются, и каким образом распределяются между потребителями.
Разумеется, слои и их границы зависят от конкретной технологической среды: облачных провайдеров, системы управления данными, инструментов аналитики и подхода к развитию платформ. Однако базовые принципы остаются применимыми: каждый слой должен иметь четко определенные источники затрат, контрактные интерфейсы и правила распределения бюджета.
Интерфейсы и контракты между слоями: API, данные и обмен сообщениями
Ключ к устойчивой архитектуре затрат лежит в определении четких контрактов между слоями. Контракты включают в себя форматы данных, схемы обмена, требования к качеству данных, политики версионирования и методы атрибуции затрат. Без ясных интерфейсов возникают проблемы with inconsistent accounting, двойное учётом расходов и трудности при аудите.
Основные принципы интерфейсов затрат:
- Data contracts и интерфейсы обмена. Данные, связанные со стоимостью, должны передаваться через понятные и стабильные контракты: поля затрат, единицы измерения, временные метки, идентификаторы проектов и команд. Контракты должны поддерживать версионирование, чтобы изменения не ломали существующие потребители.
- Схемы атрибуции и аудита. Необходимо определить, какие ресурсы относятся к конкретному бизнес-юниту и каким образом рассчитываются ставки (например, по времени использования, по объему данных, по числу транзакций). Важно сохранять детальный аудит изменений в формулах расчета и конфигурациях.
- API и события. Архитектура затрат должна поддерживать как запросы на получение стоимости по объектам (инфраструктура, данные, сервисы), так и события об изменении потребления. Потоковые данные об Usage и Cost позволяют синхронизировать бюджеты и оперативно реагировать на отклонения.
- Контроль версий контрактов. Любое изменение интерфейсов или форматов должен проходить через формальный процесс управления версиями: уведомление потребителей, миграции и откат, чтобы минимизировать риск расхождения данных.
При проектировании интерфейсов следует учитывать эволюцию платформы и потенциальную интеграцию с внешними системами. Поэтому особое внимание уделяется:
- совместимости форматов (например, JSON, Parquet, AVRO) и их конвертациям на стыках слоев.
- идентификации потребителей затрат и распределению ответственности между бизнес, ИТ и финансовыми функциями.
- поддержке сценариев гибридной архитектуры, когда часть данных и расчётов происходит локально, а часть - в облаке.
В качестве примера часто применяются открытые протоколы общения между сервисами и данными: REST/gRPC для синхронного запроса стоимости, а также поточные протоколы (Apache Kafka, MQTT) для событий использования и обновлений прайс-листов. В рамках open-source экосистемы встречаются решения, которые облегчают создание контрактной стороны архитектуры, например, использование спецификаций OpenAPI для контрактов API и протоколов обмена данными. В российских условиях можно обратить внимание на инструменты, которые поддерживают локализацию данных и конфиденциальность, не перегружая архитектуру лишним функционалом.
{
  "cost_model": "activity_based",
  "allocation_keys": ["project_id", "department", "service"],
  "rates": {
     "compute": 0.12,
     "storage": 0.023
  },
  "rules": [
     {"activity": "ETL", "weight": 0.5},
     {"activity": "ModelTraining", "weight": 0.2}
  ],
  "version": "v1.3.0",
  "contracts": {
     "data_contract": "DC-2024-03",
     "interface": "REST",
     "schedule": "hourly"
  }
}
Такой пример демонстрирует, как связывать модель затрат с контурами потребителей, правилами атрибуции и контрактами обмена между слоями. Важно помнить, что контрактные структуры должны поддерживать расширение и модификацию без нарушения существующих потребителей. Эволюционное развитие контрактов - естественный процесс для устойчивого управления затратами в условиях изменений бизнес-требований и технологической среды.
Интеграционные паттерны и обработка затрат: данные, обработка и консолидация
Эффективная архитектура затрат требует согласованных механизмов сбора и агрегации расходов из разных источников. В условиях аналитических платформ наиболее распространены следующие интеграционные паттерны:
- ETL/ELT и оркестрация. Прямой сбор данных о потреблении и расходах из облачного окружения, баз данных и сервисов, затем трансформация в единый формат для анализа. Важно обеспечить единый подход к вычислению метрик затрат на всех этапах обработки.
- Потоковая обработка и событийный подход. События использования и обновления затрат поступают в реальном времени или near-real-time, что позволяет оперативно корректировать бюджеты, предупреждать о превышениях и отправлять уведомления ответственным лицам.
- CDC и синхронизация изменений. Внедрение процессов Change Data Capture для отражения изменений в источниках данных, которые влияют на расчеты затрат. Это обеспечивает близкую к реальному времени актуализацию стоимости.
- Виртуализация данных и слой абстракции. При необходимости ограничивать копирование данных, можно применять техники виртуализации данных, чтобы объединять источники затрат без дублирования, снижая задержки и стоимость хранения.
- API-органы и сервисная сеть. Включение API-слоёв и сервисной сетки (service mesh) для управления вызовами между слоями, обеспечения безопасности и мониторинга задержек и ошибок, что важно для точности расчета и скорости реакции на отклонения.
- Керование качеством данных и lineage. Наличие механизмов отслеживания происхождения данных и lineage позволяет объяснить, почему та или иная сумма затрат оказалась такой, и облегчает аудит и соответствие требованиям.
Универсальные принципы реализации паттернов:
- Централизация ключевых источников затрат: помимо облачных сервисов, учитывать лицензии, арендованные ресурсы, консалтинг и внутренние затраты на управление платформой.
- Уровень агрегации. Решить, на каком уровне агрегировать данные: по проекту, по отделу, по сервису. Важно обеспечить согласование уровня агрегации между слоями и требованиями финансовой отчетности.
- Контроль качества. Вводить валидаторы на этапе загрузки и нормализации затрат, чтобы избегать ошибок агрегации и дубликатов.
- Непрерывная наблюдаемость. Встроенные панели мониторинга и алерты по затратам позволяют оперативно выявлять расхождения и инициировать корректирующие действия.
- Безопасность и конфиденциальность. Защита затрат как чувствительной информации, обеспечение разграничения доступа и аудит изменений.
Примеры паттернов интеграции в реальных условиях часто сочетаются. Например, комбинация CDC для актуализации затрат в источниках и потокового события в реестры затрат, с последующей ELT-трансформацией в единый лексикон затрат на уровне уровня платформы. В некоторых случаях применяются решения Data Virtualization при необходимости объединить данные затрат из нескольких облачных сред без копирования всех данных в одну хранилище.
Алгоритмы расчета затрат и управление ресурсами: атрибуция и тарификация
Расчёт затрат требует использования нескольких методологий, которые позволяют отражать реальное потребление и обоснованно распределять эти затраты между потребителями. Основные подходы включают:
- Top-down и bottom-up атрибуцию. Top-down обеспечивает общую картину бюджета, а bottom-up - детализированное распределение по сервисам и проектам. В сочетании они дают баланс точности и управляемости.
- Activity-based costing (ABC). Методика, которая сопоставляет затраты с активностями и ресурсами, участвующими в их выполнении. Это особенно полезно для аналитических проектов, где стоимость определяется не только потреблением инфраструктуры, но и сложностью обработки данных и обучения моделей.
- Rate cards и тарификация по сервисам. Определение единиц измерения затрат (например, $/Compute-hour, $/GB-stored) и формирование тарифов по каждому ресурсу. Важно помнить о динамике цен и необходимости обновлять rate cards по времени.
- Allocation keys. Ключи распределения, такие как project_id, department, бизнес-линия, служат для разнесения общего бюджета по потребителям. Они должны быть прозрачны, согласованы и поддерживаемы в рамках контрактов между слоями.
- Валидность и аудит затрат. Включение аудита по калькуляциям, хранение истории изменений и возможность возврата к предыдущим версиям расчетов для прозрачности и регуляторной подготовки.
- Прогнозирование и симуляции. Использование моделей, прогнозирующих спрос на ресурсы и стоимость за период, что позволяет бизнесу планировать бюджеты и принимать решения о перераспределении ресурсов.
Для демонстрации концепций можно рассмотреть простой пример расчета затрат на уровне проекта с использованием ABC и rate cards. В рамках данного подхода затраты складываются из трех основных компонент: вычисления, хранения и обслуживания. Каждая компонента может распределяться между проектами в долях, определяемых активностями проекта: обработка данных, обучение моделей, мониторинг и т. д. Этапы атрибуции и калибровки затрат обычно включают настройку весов активностей, обновление rate cards и ревизии ключей распределения. Эффективная реализация требует тесного взаимодействия между финансовой службой, ИТ и бизнес-единицей, чтобы поддерживать согласованную картину затрат на протяжении всего цикла проекта.
{
  "cost_model": "activity_based",
  "allocation_keys": ["project_id", "department", "service"],
  "rates": {
     "compute": 0.12,
     "storage": 0.023
  },
  "rules": [
     {"activity": "ETL", "weight": 0.5},
     {"activity": "ModelTraining", "weight": 0.2}
  ],
  "version": "v1.3.0",
  "contracts": {
     "data_contract": "DC-2024-03",
     "interface": "REST",
     "schedule": "hourly"
  }
}
Эти данные показывают, как кодированные правила атрибуции и контракты между слоями превращаются в рабочие механизмы расчета затрат. В контексте научно-аналитических проектов особенно важна способность быстро адаптироваться к изменениям в проектах: добавлению новой активности, перераспределению веса и корректировке тарифов без нарушения существующих потребителей.
- Тиражируемость решений. Необходимо документировать конфигурации, версии алгоритмов и логи изменений, чтобы можно было проследить, почему именно была получена та или иная сумма затрат.
- Мониторинг эффективности. Важна не только точность, но и скорость обновления данных и реакция на отклонения: предупреждения, автоматические корректировки и управляемые вмешательства.
- Встраивание в бизнес-операции. Архитектура затрат должна быть связана с процессами финансового управления, бюджетирования и анализа ценности проектов. Это обеспечивает долгосрочную устойчивость и поддерживает стратегическую цель цифровой трансформации.
Практические реализации и сценарии внедрения
Переход к архитектуре затрат требует поэтапного подхода: от стратегического видения к операционным процессам. Ниже приведены ключевые шаги, которые помогают обеспечить успешное внедрение.
- Определение и согласование целей. В начале проекта необходимо совместно с финансовыми, ИТ и бизнес-подразделениями согласовать критерии прозрачности затрат, требования к отчетности и уровни детализации. Важно зафиксировать бизнес-метрики, которые будут поддерживать оценку рентабельности инициатив.
- Разграничение ответственности. Назначение ответственных за сбор данных, расчеты, верификацию и контроль изменений. Это обеспечивает единый стандарт и способствует быстрой реакции на отклонения.
- Архитектурная карта затрат. Разработка карты слоев затрат, контрактов и интерфейсов между ними. В карте следует указать источники данных, форматы обмена и частоту обновления.
- Модели и правила атрибуции. Определение моделей costing (ABC, топ-доу, низкоуровневые правила) и формализация правил распределения затрат. Верификация моделей на исторических данных и периодический пересмотр весов и тарифов.
- Автоматизация и мониторинг. Внедрение автоматизированных процессов загрузки данных, расчета затрат и формирования отчетов. Организация панелей мониторинга, алертов и рабочих процессов для фиксации любых отклонений.
- Управление изменениями. Введении процессов ревизии контрактов, версий интерфейсов и правил атрибуции. Необходимо обеспечить плавный переход между версиями без потери данных.
- Безопасность и соответствие. Обеспечение контроля доступа, защита конфиденциальных затрат и аудит изменений. В условиях регуляторных требований это критически важно.
- Прототипирование и масштабирование. Начинать с пилота на ограниченном наборе проектов, затем масштабировать на все бизнес-единицы. Важно сохранять возможность адаптации к новым требованиям и новым источникам затрат.
Практическая гибкость архитектуры затрат - залог успешной цифровой трансформации. В сочетании с устойчивым управлением данными и эффективной коммуникацией между бизнесом и ИТ, такая архитектура может обеспечить прозрачность, управляемость и способность к адаптации в условиях динамичного рынка и развивающихся технологий.
Key takeaways
- Архитектура затрат должна отражать многослойную структуру аналитических платформ: инфраструктура, платформа, данные, модели, приложения и операционные сервисы.
- Интерфейсы и контракты между слоями являются основой прозрачности и воспроизводимости расчетов затрат; версии контрактов и совместимость форматов критически важны.
- Интеграционные паттерны (ETL/ELT, streaming, CDC, data virtualization) позволяют эффективно собирать и консолидацировать затраты из разных источников.
- Алгоритмы расчета затрат должны сочетать методы атрибуции (ABC, top-down/bottom-up) и тарифные схемы, с акцентом на прозрачность и аудит.
- Управление затратами требует процессов governance, качественной данных, безопасности и возможности эволюции архитектуры без нарушения существующих потребителей.
- Внедрение следует вести поэтапно: определить цели, выстроить контрактную карту, внедрить мониторинг и алерты, затем масштабировать на новые сервисы.
- Прозрачность затрат и способность к прогнозированию - ключевые факторы успешной цифровой трансформации и устойчивого роста бизнеса.
FAQ
- Что такое архитектура затрат в контексте аналитических платформ?
Архитектура затрат - это систематическая модель, описывающая, как и откуда берутся расходы на инфраструктуру, платформу данных, сервисы обработки, приложения аналитики и эксплуатацию. Она предусматривает слоевые принципы, контрактные интерфейсы между слоями, правила атрибуции и механизмы мониторинга. Цель - обеспечить прозрачность, предсказуемость и управляемость бюджета при росте объемов данных, сложности моделей и множественности пользователей.
- Какие слои затрат применимы к аналитическим платформам и зачем их разделять?
Основные слои: инфраструктура вычислений и хранения, платформа данных и сервисы, модели и семантика затрат, приложения аналитики, операционные службы и безопасность. Разделение слоев упрощает управление бюджетом: каждый уровень отвечает за свои источники затрат, позволяет локализовать проблемы и ускорить принятие решений по перераспределению бюджета и оптимизации.
- Как выбрать подход к атрибуции затрат для проекта?
Выбор зависит от структуры организации и целей отчётности. ABC хорошо подходит для проектов с разной трудоемкостью активностей, где важно понимать стоимость отдельных процессов (ETL, обучение моделей). Top-down обеспечивает общую картину бюджета, когда детальная атрибуция сложна или не требуется. Часто эффективна гибридная стратегия: верхний уровень - топ-доу бюджет, нижние уровни - ABC или правила распределения для конкретных активностей.
- Какие интерфейсы между слоями являются критически важными?
Критичны data contracts, версии схем, форматы обмена и политики обновления. API и события должны поддерживать устойчивость и совместимость, а также обеспечивать аудиторию потребителей понятными точками доступа к данным затрат. Контракты позволяют воспроизводимо и безопасно обмениваться информацией между слоями, избегая несогласованности и ошибок учета.
- Какие паттерны интеграции чаще всего применяют для обработки затрат?
Чаще встречаются ETL/ELT-подходы и оркестрация, потоковая обработка и событийно-ориентированная архитектура, CDC для актуализации изменений, а также data virtualization для объединения затрат из разных источников без лишнего копирования. Важно обеспечить единый источник правды затрат, валидаторы данных и прозрачное распределение затрат между потребителями.
- Какие риски эмоциональны при внедрении архитектуры затрат и как их снизить?
Основные риски - неполная охватность затрат, расхождения между слоями, задержки в обновлениях и сложность верификации данных. Их снижают через четкие контракты, единые политики версионирования, автоматизированные пайплайны загрузки и расчета, мониторинг в реальном времени и участие финансовых, ИТ и бизнес-единиц в процессах внедрения.
- Как сочетать облачные и локальные решения в рамках архитектуры затрат?
Гибридная архитектура допускается и часто встречается. Важно иметь унифицированные контракты, единый репозиторий метрик затрат и согласованные политики сетевого доступа и безопасности. В случае миграций в облако или внедрения мультиоблачной стратегии важна единая методология расчета затрат и прозрачная история изменений.
- Какие практические примеры интеграции можно привести для слоев затрат?
Пример: интеграция данных затрат из облачных сервисов через CDC и потоковую обработку, агрегация в единое хранилище затрат и расчёт по ABC для проектов. Визуализация затрат в BI-платформе служит для бизнес-аналитики и планирования бюджета. Такой подход позволяет быстро переходить от детализации к управляемым метрикам и наоборот, обеспечивая аудит и прозрачность.
- Какие рекомендации по управлению изменениями в контексте затрат?
Необходимо внедрить процесс управления версиями контрактов, регламентировать миграции форматов и обновления тарифов, а также проводить периодические аудиты и ретроспективы по затратам. Важно поддерживать связь между финансовыми целями и технологическими решениями, чтобы изменения в архитектуре затрат отражались в бизнес-результатах.
- Как обеспечить безопасность и конфиденциальность затрат?
Сначала - определить роли и уровни доступа к данным затратам; затем - внедрить аудит изменений и мониторинг доступа. В рамках соответствующих регуляторных требований применяются методы шифрования в покое и в пути, а также обезличивание и минимизация данных. Безопасность должна быть встроена в архитектуру на этапе проектирования, а не добавлена позднее.
Глава представлена как практическое руководство для методологов Cost-management аналитических платформ, инженеров данных и управленцев в области цифровой трансформации. Комбинация структурированных слоев затрат, формальных контрактов и продуманной интеграции между различными компонентами обеспечивает не только точность учета, но и способность адаптироваться к новым бизнес-требованиям и технологическим изменениям.


