

Метрики, единицы измерения и целевые показатели атрибуции
Атрибуция каналов в контексте LTV: CAC - это не просто подсчет цифр, но системный подход к тому, как связать маркетинговые вложения с ценностью клиентов на протяжении всего жизненного цикла. В рамках методологической главы рассматриваются принципы выработки единого языка метрик, выборов единиц измерения и формирования целевых показателей, которые позволяют строить управляемые процессы принятия решений. Подход ориентирован на устойчивые организационные изменения: от стратегии измерения к архитектуре данных, процессам контроля качества и ритмике мониторинга целевых уровней.
Что именно входит в этот материал: как определить набор метрик, какие единицы измерения использовать в разных контекстах, какие модели атрибуции выбрать и как выстроить процессы для единообразной постановки целей, включая роль данных, технологий и организационных ролей.
- Краткое содержание главы
- Определение целей атрибуции в рамках LTV: CAC и связь с бизнес-результатами.
- Выбор моделей атрибуции и согласование их с процессами монетизации и удержания.
- Архитектура данных, единицы измерения и консолидация данных между каналами.
- Управление качеством данных, нормативы и организационные изменения.
- Практики внедрения: SOP, роли, процессы мониторинга и эскалации.
- Целевые показатели атрибуции и механизм их пересмотра.
Контекст и цели атрибуции в рамках LTV: CAC
Целевые показатели атрибуции должны отражать как вложения в маркетинг конвертируются в долгосрочную ценность клиентов, так и как быстро эти вложения окупаются. В рамках LTV: CAC атрибуция помогает перевести маркетинговые затраты в понятную единицу экономической ценности: сколько стоит привлечение клиента, какой доход он вносит за весь период сотрудничества и какое место занимают разные каналы в этом процессе. В идеале атрибуция становится основной связкой между бюджетированием, прогнозированием и управлением каналами.
С точки зрения методологии важно зафиксировать принципы: какой период охвата использовать для расчета LTV, какой порог оплаты нужен для калькуляции CAC, как учитывать повторные покупки и возвраты, а также как отнести затраты на кросс-канальные кампании. Величины должны иметь четкую индустриальную интерпретацию и быть сопоставимыми между подразделениями: маркетинг, продажи, продукт и аналитика. Это требует единых соглашений по спороразрешению данных, единицам измерения и обработке данных в системе.
Важно помнить: атрибуция - это не догма, а инструмент управленческого анализа. В разных ситуациях требуются разные уровни детализации и разные модели. Целевые показатели должны служить мостом между стратегическими целями роста и оперативной эффективностью кампаний. Без согласованных целей и методологии рост может быть взвешен неопределенностью, а управленческие решения - противоречивыми.
Архитектура принятия решений и роли
Эффективная атрибуционная методология опирается на прозрачную архитектуру данных и понятные роли. Важны:
- Совет по атрибуции и измерению, который обеспечивает согласование стратегических целей и тактик, а также утверждает выбор моделей и критериев качества.
- Команда аналитики, Daten Steward и инженер данных, ответственные за сбор, консолидацию, качество и доступ к данным.
- Маркетинг-операции, ответственные за исполнение кампаний, внедрение тегирования, настройку событий и передачу затрат в системы учёта.
- Управление продуктом и финансовая функция, которые переводят атрибуционные выводы в требования для планирования бюджета, котировок и KPI.
Этот набор ролей обеспечивает устойчивую коммуникацию и минимизирует разрывы между данными, процессами и бизнес-целями.
Метрики и единицы измерения: что считать и как измерять
Метрики атрибуции не существуют сами по себе; они требуют согласованных единиц измерения и трактовки в контексте бизнес-целей. Рассмотрим базовый набор метрик и подходы к их измерению.
- LTV (Lifetime Value) - совокупная чистая выручка или валовая прибыль, которую приносит клиент за весь период взаимоотношений. В рамках методологии желательно фиксировать не только общую сумму, но и разбивку по сегментам, каналам и жизненным циклам клиента.
- CAC (Customer Acquisition Cost) - совокупные вложения на привлечение клиента за выбранный период, включая все релевантные затраты: креатив, медиа, агентские комиссии, а также косвенные затраты, связанные с внедрением и обслуживанием.
- LTV: CAC** - отношение lifetime value к затратам на привлечения. Это ключевой показатель эффективности инвестиций в маркетинг. Рекомендуемым диапазоном часто является 3:1 и выше, однако целевые значения должны формироваться с учётом отрасли, цикла продаж и структуры маржи.
- Payback period - период, за который окупаются инвестиции в привлечение клиента. В идеале этот показатель укладывается в бизнес-ритм организации и обеспечивает финансовую устойчивость.
- ARPU, ARPPU и ретеншн - средний доход на пользователя, средний доход на платящего пользователя и сохранение клиентов; применяются для оценки долгосрочной ценности и устойчивости потока денежных средств.
- ROAS и ROMI - возврат на рекламные расходы и возврат инвестиций в маркетинг. Они помогают сопоставлять расходы на конкретные каналы с генерируемой прибылью.
Единицы измерения. В зависимости от контекста и доступности данных целесообразно рассмотреть единицы измерения, применимые к каждому уровню атрибуции:
- Денежные единицы (валюта) применяются к LTV, CAC, ARPU и ROMI. В международном контексте согласуйте валюту и курсовую конвертацию.
- Временные единицы - дни, недели или месяцы, используемые для расчета LTV и payback, особенно при циклах покупки и отложенной монетизации.
- Доли и проценты - для моделей атрибуции (например, доля вклада канала в конверсии в рамках MTA) и для пропорционального распределения затрат между частями цепочки.
Единицы измерения должны сохранять интерпретацию на уровне всей организации. В этом смысле крайне важно согласовать «правила игры» на уровне политики данных: как соотносятся затраты и доход, как учитываются бонусы и скидки, как трактуются канальные затраты и какие элементы учитываются в составе CAC. Принципы консолидации должны быть фиксированы в measurement plan и SOP.
Уровни атрибуции и выбор модели
Разные каналы, разные стадии цикла покупателя требуют разных подходов. В рамках методологии целесообразно прописать базовые уровни атрибуции и модели, которые применяются с учётом контекста.
- Первый контакт (first-touch) и последний контакт (last-touch) - простые модели, которые подходят для быстрого ориентирования на канал, но плохо отражают вклад промежуточных шагов.
- Многоступенчатая атрибуция (Multi-Touch Attribution, MTA) - обеспечивает более полное распределение вклада между каналами по всей пути клиента. В рамках методологии рекомендуется переходить к MTA там, где данные позволяют отслеживать путь клиента через несколько точек касания.
- Линейная атрибуция - справедлива в случаях, когда каждый контакт в конверсии имеет примерно равную долю вклада. Подходит для обзора и коммуникации с бизнес-подразделениями.
- Временная зависимость (time-decay) - учитывает больший вклад последних касаний, но сохраняет вклад ранних точек. Полезна, когда задержка между касаниями влияет на монетизацию.
- Data-driven атрибуция - использует моделирование на основе реальных данных, обучаемые алгоритмы, которые распределяют вклад согласно вероятностям. Требует сильной инфраструктуры Data Science и качественных данных. Это наиболее точный метод, но и самый требовательный к данным и компетенциям.
Выбор модели должен основываться на трех аспектах:
- Доступность данных: возможность отслеживать путь клиента, их идентификацию и связывать затраты с результатами.
- Контекст бизнес-целей: что именно бизнес хочет оптимизировать - охват, конверсию, долю рынка, маржу или окупаемость.
- Ограничения по управлению данными и затратам на внедрение: насколько сложна реализация и поддержка выбранной модели.
Согласование моделей на уровне организации требует документированной политики атрибуции: какие модели применяются по каким каналам, какие допущения приняты, какие элементы считаются валидными источниками данных, какие параметры считаются стандартными. В рамках SOP устанавливаются процедуры пересмотра моделей и критерии перехода между ними, вместе с контролем качества данных и аудиторскими проверками.
Пример структуры моделирования атрибуции
- Определение бизнес-целей и KPI для каждого канала.
- Выбор базовой модели для каждого канала (например, первый контакт для PR и линейная для прямых продаж).
- Подключение источников данных: веб-аналитика, CRM, платфорты рекламы, оффлайн-данные.
- Настройка атрибуции в аналитической платформе и в BI-слое.
- Валидация и тестирование моделей на пилотной группе.
- Масштабирование на всю организацию и регулярная переоценка.
Единицы измерения и консолидация данных
Для принятия управленческих решений критически важно обеспечить целостность и сопоставимость данных из разных источников. Этапы консолидации и единиц измерения включают:
- Интеграция источников: веб-аналитика (GA4, Яндекс.Метрика и т. п.), CRM, платформы рекламы, платёжные системы. Важно обеспечить согласование идентификаторов пользователя, чтобы путь клиента можно проследить через все касания.
- Идентификация и дубликаты: реализовать процессы устранения дубликатов, синхронизацию идентификаторов, разрешение конфликтов по атрибуции. В условиях строгой приватности - обеспечить минимизацию персональных данных и соответствие требованиям регуляторов.
- Привязка затрат к конверсиям: детализированное сопоставление бюджета и затрат по каналам с конкретными событиями конверсий и доходностью.
- Консолидация на уровне дата-warehouse: создание единого фактового слоя, где данные об организме клиента и его истории покупок доступны для анализа и моделирования.
- Модели качества данных: мониторинг полноты данных, точности и согласованности по временным окнам и идентификаторам. Включить контрольные точки и правила исправления ошибок.
Ниже приведена иллюстративная таблица, демонстрирующая соответствие метрик и единиц измерения в контексте атрибуции:
| Метрика | Единица измерения | Источник данных | Примечание |
|---|---|---|---|
| LTV | денежная сумма | CRM + платежи + аналитика | Учитывать чистую прибыль за весь цикл жизни клиента |
| CAC | денежная сумма | рекламные платформы + финансы | Включать все релевантные маркетинговые затраты |
| LTV: CAC | коэффициент | сводный отчет | Целевые диапазоны зависят от отрасли и цикла продаж |
| Payback | время | финансовый модуль | Период, за который окупаются вложения |
| ROAS | денежная сумма | платформа рекламы | Вычислять как revenue / рекламные затраты |
Нормативы качества данных и правки
Устойчивость атрибуционной системы определяется качеством данных и управлением рисками. В рамках методологии рекомендуется внедрить:
- Политики качества данных: четкие правила верификации, полноты, согласованности и актуальности данных. Вводятся SLA для источников данных и ответственных лиц.
- Дорожные карты исправлений: при обнаружении ошибок** - фиксировать проблемы, сроки исполнения и владельцев, приоритизация задач по влиянию на бизнес-решения.
- Левередж валидации: автоматические проверки на дубликаты, расхождения в затратных данных, несоответствия в идентификаторах пользователя и временных окнах.
- Управление данными и приватность: соблюдение регуляторных требований, минимизация использования персональных данных, ограничение доступа до чувствительных данных и регулярные аудиты.
- Легитимность изменений: документирование изменений в источниках данных, модели атрибуции и таргетинга; регистр изменений в системе контроля версий и совместная коммуникация со Stakeholders.
Практика внедрения: процесс, роли, SOP
Эффективная реализация атрибуционной методологии требует системного подхода к процессам и ролям:
- Measurement Plan (план измерения) - документ, фиксирующий целевые метрики, единицы измерения, источники данных, методологии расчётов и правила атрибуции.
- Data governance и архитектура данных - определение ответственных за качество данных и интеграцию источников, а также процедур синхронизации идентификаторов и защиты данных.
- Внедрение и тестирование моделей - пилотные проекты по выбору моделей атрибуции, настройке параметров, валидации гипотез и оценке бизнеса.
- Мониторинг и операционная поддержка - регулярные дашборды, контроль качества данных, уведомления об отклонениях и процедуры эскалации.
- Обучение и координация между подразделениями - единый язык метрик и процедур, обучение маркетинга, продаж и финансов работе с данными атрибуции.
- Обновление SOP и процесс изменения - периодическая переоценка моделей, корректировка планов и обеспечение прозрачности изменений для всех стейкхолдеров.
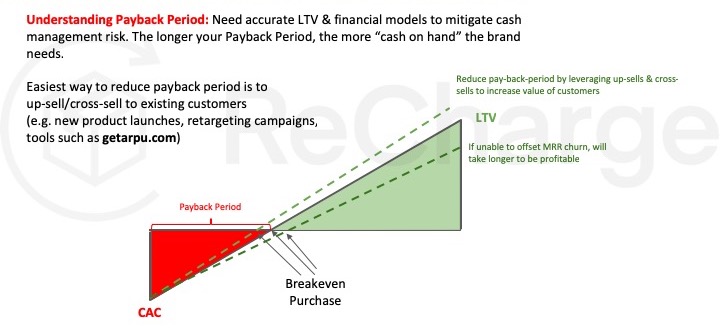
Целевые показатели атрибуции и процесс мониторинга
Установление целевых значений требует баланса между амбициями роста и финансовой устойчивостью. Рекомендуется:
- Формировать целевые диапазоны LTV: CAC в зависимости от отрасли, продукта и цикла продаж. В зрелых B2C-системах целевые значения могут превышать 3:1, тогда как в B2B SaaS - 4-6:1, с учётом длительного цикла.
- Определять целевые payback-периоды, которые укладываются в финансовый план и платежеспособность бизнеса. Монотонное снижение payback без улучшения LTV может говорить о неэффективном управлении затратами.
- Устанавливать цели по постепенному улучшению качества атрибуции: снижение доли неидентифицированных конверсий, уменьшение расхождений между моделями и повышение устойчивости к изменениям в рекламной среде.
- Ввести KPI для каналов и фаз жизненного цикла клиента: удержание, повторные покупки, ценность клиента по времени и т. д.
- Регулировать цели с учетом сезонности, изменений в маркетинговом плане и рыночной конъюнктуры. Регулярные ревизии (ежеквартальные) позволяют адаптировать цели к реальным условиям.
- Внедрять экспериментальные методы: A/B-тесты иcrementality тесты, чтобы оценивать истинную дополнительную ценность кампаний и корректировать лимиты вклада в атрибуцию.
Мониторинг осуществляется через единый дашборд и регулярные встречи по атрибуции, где обсуждаются: соответствие целям, вариации по каналам, качество данных и корректировки методологических допущений. В рамках процесса важно обеспечить двустороннюю коммуникацию между стратегией и операционной деятельностью: какие цели ставим, какие данные собираем, как принимаем решения и какие корректировки вносит команда.
Key takeaways
- Атрибуция в контексте LTV: CAC требует единого методологического языка и согласованных единиц измерения, охватывающих весь клиентский путь.
- Выбор модели атрибуции должен соответствовать доступности данных и бизнес-целям; переход к более сложным моделям допустим после обеспечения качества данных и инфраструктуры.
- Архитектура данных и консолидация источников - основа точной атрибуции: от идентификации клиента до распределения затрат по каналам.
- Управление качеством данных и нормативы являются фундаментом для устойчивых выводов и доверия к атрибуционной системе.
- Внедрение требует четкой SOP, ролей и процессов мониторинга; регулярные ревизии целевых показателей позволяют адаптироваться к изменениям бизнес-среды.
- Целевые показатели LTV: CAC, payback и ROAS должны быть частью финансового плана и оперативной работы с маркетингом, а не merely эпизодической метрикой.
- Экспериментальная методология (incrementality) важна для оценки истинного эффекта канальных вложений и минимизации погрешностей атрибуции.
FAQ
- Какие базовые метрики должны быть в панели атрибуции и как их соотнести между собой?
В панели следует включить LTV, CAC, LTV: CAC, Payback, ROAS и ретеншн. Связь между ними проста: LTV отражает ценность клиента за весь период, CAC - стоимость привлечения, а их отношение показывает экономическую целесообразность вложений. Payback измеряет, за какой период окупается привлечение. ROAS оценивает эффективность рекламы, а ретеншн - стабильность монетизации. Все метрики должны быть связаны через единый measurement plan и согласованные источники данных.
- Как выбрать модель атрибуции для разных каналов?
Начните с бизнес-целей и доступности данных. Для каналов с длинным циклом покупки может быть полезна временная зависимость или data-driven атрибуция. Для каналов с быстрым конверсионом иногда достаточно линейной или даже first-touch модели. Важно документировать допущения и проводить валидацию через A/B-тесты или incremental-tests.
- Какие данные необходимы для корректной атрибуции?
Необходимо собрать данные о посещениях, кликах, рекламных затратах, конверсиях, платежах, времени события и идентификаторы клиента. Важно обеспечить корректную связку идентификаторов между источниками: веб-аналитика, CRM, платежная система и рекламные платформы. В случае ограничений приватности используйте псевдонимизацию и минимизацию персональных данных.
- Какие принципы должны лежать в основе архитектуры данных?
Необходимо создать единый факт-слой, где все данные по клиенту, его путям и затратам приводятся к общим идентификаторам. Архитектура должна поддерживать deterministic и probabilistic подходы к атрибуции, обеспечивать качество данных и возможность масштабирования. Важна прозрачность и документированность изменений в источниках данных и моделях.
- Как связать атрибуцию с бизнес-решениями и бюджетированием?
Атрибуционная информация должна использоваться в планировании бюджета, оценке ROI и приоритетах каналов. Рекомендуется связывать целевые показатели атрибуции с финансовыми KPI подразделений и предусматривать механизм эскалации для перераспределения бюджета на основе данных атрибуции.
- Какие организационные изменения необходимы для внедрения методологии?
Внедрение требует формализации ролей: аналитика/инженеры данных, маркетинг-операции, продукт и финансы, а также создание SOP и регулярных встреч по атрибуции. Важно обеспечить общие язык и прозрачность данных между командами, а также обучение сотрудников работе с новыми метриками и инструментами.
- Какие риски возникают при некорректной атрибуции и как их минимизировать?
Риски включают неверно распределённые бюджеты, завышение роли отдельных каналов, ложную уверенность в точной атрибуции из-за несоответствия источников данных и ограничений по cookies. Эффективная минимизация достигается через качество данных, валидацию моделей, incrementality тесты и независимый аудит атрибуционной практики.
- Какую роль играют регуляторные требования и приватность данных?
Регуляторика влияет на доступность идентификаторов, хранение персональных данных и методы атрибуции. Важно реализовать принципы минимизации данных, соблюдать региональные требования и документировать политику обработки данных. При необходимости применяются псевдонимизация, агрегация и отделение аналитических процессов от идентифицируемых данных.
- Как измерять и улучшать качество данных в атрибуции?
Используйте метрики полноты, точности, согласованности и непрерывности данных. Внедрите автоматические проверки, наборы тестов и мониторинг изменений. Разработайте процесс исправления ошибок и коммуникации с поставщиками данных и каналами. Регулярно проводите аудит данных и пересматривайте правила обработки.
- Что является признаком успешного перехода к более сложной атрибуции?
Признаки включают устойчивый рост LTV: CAC выше базового уровня, снижение доли неидентифицированных конверсий, согласование моделей между отделами, устойчивые показатели payback и позитивную динамику ROAS. Успех также проявляется в способности быстро адаптировать стратегию при изменении рынка и в наличии документированного процесса, который можно масштабировать.


