

Связь LTV: CAC с финансовой эффективностью и рентабельностью
Современная практика управления ростом в SaaS и e-commerce строится вокруг единых принципов unit-экономики: измерение того, сколько деньги оставляет клиент на каждом этапе жизненного цикла, и как эти цифры соотносятся с затратами на привлечение и обслуживание клиентов. В данной главе рассмотрим, как коэффициент LTV: CAC влияет на финансовую устойчивость, как корректно рассчитывать эти метрики в рамках кооперации между маркетингом, продажами, продуктом и финансами, а также какие организационные изменения необходимы для внедрения управляемой системы показателей. Основное внимание уделяется процессам измерения, качеству данных и управлению изменениями в компании.
Глобальная идея проста: если LTV существенно превышает CAC и данный разрыв устойчив во времени, бизнес может расти за счет самоподдерживающейся profitability. Но на практике эта связь зависит от множества факторов: маржинальности продукта, срока жизни клиента, churn-уровня, политики ценообразования, сезонности и качества данных. Правильная трактовка LTV: CAC требует учета временной ценности денег, когортного эффекта, различий между историческими и текущими условиями рынка, а также согласования подходов между финансовой службой, маркетингом и продуктовой командой.
- Определение связи между LTV: CAC и финансовой эффективностью требует единых методик расчета, прозрачной структуры ответственных и регламентов по обновлению данных.
- Влияние на рентабельность проявляется через маржу, срок окупаемости и устойчивость денежного потока при росте клиентской базы.
- Реализация требует согласованных процессов сбора данных, когортного анализа, единых дефиниций LTV и CAC, а также управляемой архитектуры данных и организационных изменений.
Краткое содержание главы
- Как соотносятся LTV, CAC и финансовая эффективность в контексте SaaS и e-commerce.
- Механика расчета и влияния на маржу, срок окупаемости и денежный поток.
- Архитектура данных и процессы согласования измерений между подразделениями.
- Best practices внедрения и организационные изменения для устойчивой единичной экономики.
- Практические KPI и сценарии для SaaS и e-commerce с примерами расчета.
Введение в связь LTV: CAC и финансовую эффективность
LTV (Lifetime Value) и CAC (Customer Acquisition Cost) - это не просто три цифры в отчетности; это базис для принятия решений по инвестициям в рост. Ваша задача как менеджера - обеспечить, чтобы каждый новый клиент приносил на протяжении всего срока жизни больше средств, чем было потрачено на его привлечение и обслуживание. При этом необходимо учитывать маржинальность продукта и финансовые цели компании.
С финансовой точки зрения ключевые аспекты связи LTV: CAC включают в себя:
- денежный поток и рентабельность: рост вовлеченности клиента должен создавать устойчивый положительный денежный поток после покрытия затрат на привлечение.
- срок окупаемости: время, за которое CAC окупается за счет маржинального вклада клиента; более короткие payback-цифры позволяют быстрее реинвестировать прибыль в рост.
- валовая маржа и бизнес-модель: в SaaS маржа обычно выше по сравнению с традиционными продуктами за счет масштабирования; в e-commerce маржа может падать из-за логистики и конкуренции, что требует более тщательного контроля CAC и удержания.
- когортный эффект: различает влияние рекламных кампаний, изменений цены, улучшений продукта и сезонности; когортный подход позволяет увидеть, как LTV и CAC ведут себя со временем в рамках конкретной группы клиентов.
Эти принципы поддаются управлению через концепцию «единой системы измерений» и согласование с финансовой стратегией. В идеале LTV: CAC должен быть устойчивым к колебаниям рынка и отражать истинный вклад клиентов в прибыль, а не зависеть от краткосрочных изменений в CAC вследствие агрессивной рекламной тактики.
Важно помнить: LTV и CAC - это не static показатели; они зависят от того, как вы измеряете дефиниции, как структурированы источники данных, как учитываете churn, повторные покупки и скидки, а также как согласование процессов поддерживает прозрачность между отделами. В этой главе мы развернем практические подходы к внедрению единых стандартов и процессов, которые позволяют управлять LTV: CAC как частью финансового плана и операционной рутины.
Механика влияния на рентабельность и срок окупаемости
Ключ к пониманию - различать "общую стоимость" клиентов и вклад каждого клиента в финансовый результат. LTV - это не только сумма платежей, но и учёт маржи, времени жизни клиента и, при необходимости, дисконтирования будущих денежных потоков. CAC - это затраты на привлечение нового клиента: маркетинг, продажи, платформенные комиссии и т. д.
Базовые формулы (упрощенные, с пояснениями):
- LTV приблизительное = ARPU × коэффициент маржи × ожидаемая продолжительность жизни клиента. ARPU - средняя выручка на пользователя за период; коэффициент маржи - доля прибыльности после переменных затрат; продолжительность жизни - сумма времени активного взаимодействия с продуктом.
- Окупаемость (payback) приблизительно = CAC / (ARPU × маржа), где ARPU × маржа представляет собой ежемесячную маржинальную прибыль на клиента.
- Отношение LTV: CAC часто принимается как порог**: для устойчивого роста требуется LTV: CAC > 3-5, однако порог зависит от отрасли, цикла продаж и способности удерживать клиентов.
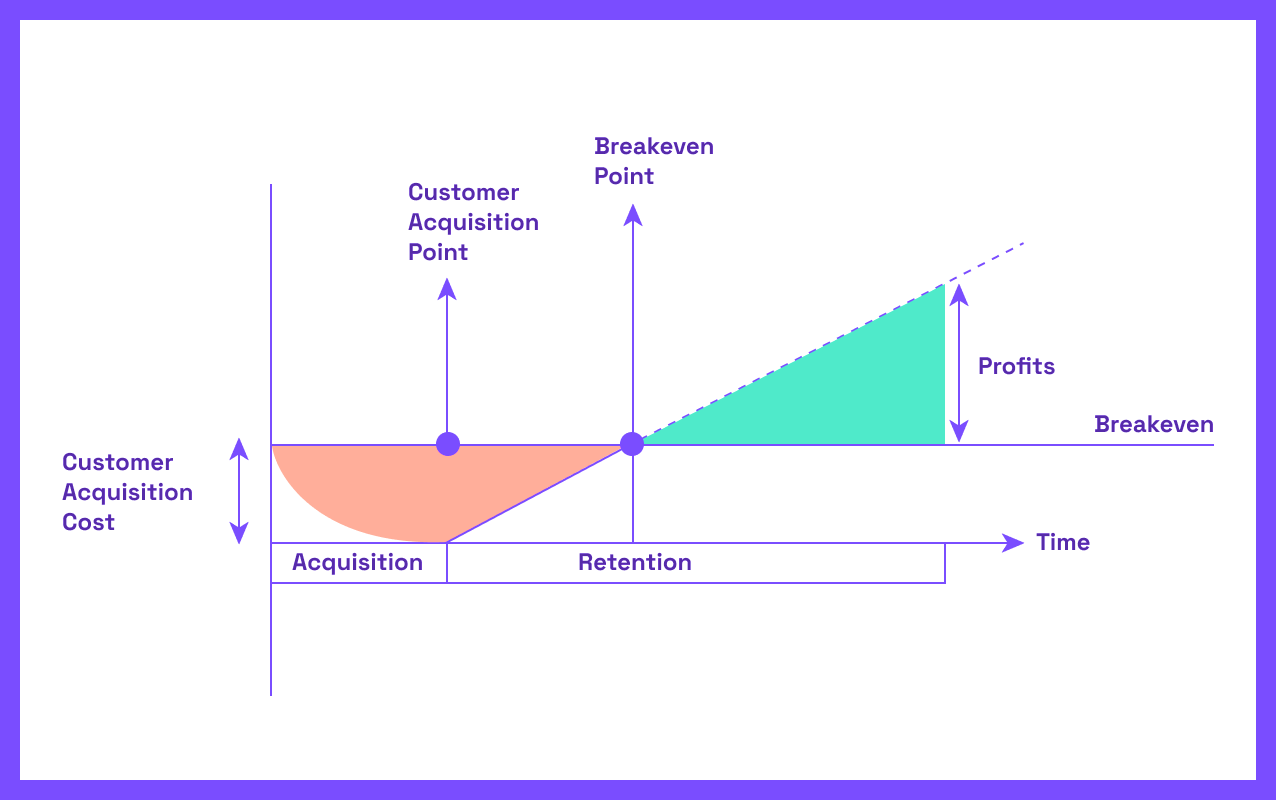
В SaaS ключевые нюансы:
- В многоквартирной модели с ежемесячной подпиской LTV обычно зависит от churn и срока жизни клиента. Низкий churn повышает LTV и снижаетCAC через позитивную реферальную динамику.
- Вариативность маржи сильно влияет на итоговую рентабельность. Высокая маржа позволяет держать CAC на более низком уровне без потери окупаемости.
- Важен временной горизонт. Задержка между CAC и моментом, когда клиент начинает приносить маржу, влияет на оценку «скорости окупаемости» и финансовые метрики в отчетности.
В e-commerce ситуация часто сложнее из-за сезонности и разнообразия ассортимента. CAC может колебаться в зависимости от кампаний и каналов, а LTV - от частоты повторных покупок, лояльности и среднего чека. В условиях высокой конкуренции и логистических затрат маржа может снизиться, что потребует более строгих ограничений по CAC и внимания к удержанию клиентов.
Пример расчетов (иллюстративный):
- SaaS: ARPU 40$ в месяц; маржа 0.75; ориентировочная продолжительность жизни клиента 24 месяца. LTV ≈ 40 × 0.75 × 24 = 720$. CAC - 200$. LTV: CAC ≈ 3.6. Ежемесячная маржинальная прибыль на клиента = ARPU × маржа = 30$. Payback ≈ 200 / 30 ≈ 6.7 месяцев.
- E-commerce: ARPU на клиента за год - 150$, повторные покупки в среднем через год дают LTV ~ 300$, маржа после всех затрат - 0.3. CAC - 90$. LTV: CAC ≈ 3.3. Ежегодная маржинальная прибыль на клиента ≈ 45$, Payback ≈ 90 / 45 = 2 года - тонкий аспект, который требует пересмотра ассортимента, кросс-продаж и программ лояльности.
Эти примеры демонстрируют принцип: чем выше маржа и стабильней churn, тем эффективнее достигается желаемый payback и более выгодное соотношение LTV: CAC. В реальной практике вы будете работать с когортами, чтобы увидеть, как изменение дизайна продукта, политики ценообразования и каналов привлечения влияет на LTV и CAC в конкретной группе клиентов.
Роль когортного анализа здесь критична. Разделение клиентов по времени регистрации, каналу привлечения, сегменту продукта позволяет увидеть, как LTV и CAC меняются с течением времени, и позволяет оперативно реагировать на проблемы (например, рост CAC в конкретном канале или снижение LTV у определенного сегмента). В конечном счете цель - обеспечить устойчивый рост, где каждый годовой виток бизнеса не требует бесконечного роста затрат на привлечение, а наоборот - плавно снижает CAC через улучшение удержания, реферальную активность и увеличение общей ценности клиентов.
Архитектура измерения и процессы согласования данных
Эффективная связь LTV: CAC с финансовой эффективностью невозможна без единого источника данных и согласованных процедур сбора, обработки и отчетности. Нецелесообразно пытаться «поместить» LTV и CAC в разные контуры без согласованных дефиниций и данных. Ниже представлена структура подхода к архитектуре измерения и управлению данными.
- Источники данных и интеграции
- CRM/ERP и рекламные платформы: учет каналов привлечения, ценовых акций и кампаний.
- Billing и платёжные системы: фактическая выручка, скидки, возвраты, отложенная выручка.
- Продуктовые аналитические сервисы: активность пользователей, частота использования, churn и конверсию.
- BI и Data Lake/warehouse: единое пространство для объединения данных с консистентной временной моделью.
- Модель данных
- Основные сущности: клиенты (customers), события оплаты (charges), события ухода (churn), когортные параметры (channel, signup_date), продукты/пакеты (plans).
- Связи: клиент - платежи - использование - churn. Важно поддерживать временные метки и версии статусов.
- Метрики: LTV по когортам, CAC по каналам, маржа по продукту, payback по сегментам.
- Управление данными и качество
- Определение источников истины (single source of truth) и SLA по обновлению данных.
- Нормализация терминов: что считается CAC (включая рекламные комиссии) и что - LTV (учет возвратов, скидок, налогов).
- Контроль качества: регулярные проверки полноты данных, соответствия между источниками, обработка пропусков и дубликатов.
- Процессы и ответственность
- Определение RACI по KPI (кто отвечает за сбор, расчеты, проверку и утверждение метрик).
- Этапы расчета: сбор данных, когортирование, расчеты LTV и CAC, верификация и публикация.
- Частота обновления: чаще всего еженедельно для оперативной отчетности и ежеквартально для финансовой отчетности.
- Архитектурные принципы
- Прозрачность и воспроизводимость: методики расчета должны быть задокументированы и доступны для аудита.
- Масштабируемость: пайплайны должны выдерживать рост количества клиентов и новых каналов.
- Безопасность и конфиденциальность: особенно при обработке персональных данных и финансовой информации.
- Инструментальная экосистема (пример)
- Использование BI-решения (например, Metabase, Apache Superset) для дешбордов, соединения с הנתными из warehouse (например, ClickHouse или Snowflake) и инструментов ETL/ELT для синхронизации данных.
- В качестве open-source-подходов: инструментальные конвейеры по данным и визуализации, которые позволяют быстро настраивать когортные расчеты и сравнения по каналам.
- Компоненты интеграции: коннекторы к CRM и billing-платформам, такие как интеграционные коннекторы или open-source решения по Data Ingestion (например, Airbyte). Они помогают создать единый поток данных без пропусков и дубликатов.
Практические рекомендации:
- Определите единые дефиниции LTV и CAC для всей компании и закрепите их в корпоративном справочнике.
- Постройте когортный анализ «от даты регистрации» или «от первого использования» и отслеживайте метрики в рамках каждого когорто-окна.
- Разработайте и утвердите регламенты обновления данных, включая сроки, ответственных и проверки качества.
- Реализуйте дизайн документирующий каждую ключевую метрику (LTV, CAC, payback): источники данных, правила расчета, ограничение по времени и варианты исключений.
- Внедрите пилотный набор дашбордов для CFO, Head of Growth и Head of Product, затем масштабируйте их на всю компанию.
- Используйте версионность расчетов: фиксируйте версии методологии и пополняйте журнал изменений при любом пересмотре дефиниций или методов расчета.
Стратегии внедрения: best practices и организационные изменения
Чтобы LTV: CAC стала управляемым инструментом роста, требуется системный подход к внедрению, согласованию между подразделениями и управлению изменениями. Основные направления:
-
Единая система определения и «единственный источник истины»
- Согласуйте термины, правила расчета и источники данных между финансовой, маркетинговой, продуктовой и ИТ-командами.
- Установите четкий процесс утверждения и пересмотра методологии каждые 12-18 месяцев или при существенных изменениях бизнес-модели.
-
Организационная структура и роли
- Создайте кросс-функциональную группу владельцев KPI (KPI owners) - финансы, Growth, Product, Data.
- Назначьте ответственных за качество данных, регламенты обновления и публикацию отчетности.
- Введите SOE (Standard Operating Environment) для расчета LTV/CAC: шаблоны, регламенты, частоту обновления и требования к аудитории.
-
Управление процессами и операционная дисциплина
- Внедрите цикл циклов: планирование KPI, сбор данных, расчеты, верификация, публикация и пересмотр.
- Реализуйте регулярные ревью KPI на операционных комитетах и комитетах по росту.
-
Технологии и инфраструктура
- Выберите набор инструментов для сбора данных и визуализации, которые обеспечивают воспроизводимость и масштабируемость.
- Обеспечьте возможность отставлять версионирование методик расчета и возможность отката изменений.
- Поддержите интеграцию с финансовыми системами для обеспечения согласованности в отчетности.
-
Лучшие практики реализации
- Привязка метрик к бизнес-кейсам: каждый KPI должен быть связан с конкретной бизнес-целью (например, снижение CAC на 15% в течение квартала или увеличение LTV за счет улучшения удержания на 20%).
- Сегментация и сценарное планирование: используйте сегменты по каналам, пакетам услуг и географиям для точной оценки окупаемости.
- Мониторинг рисков и анти-паттернов: быстро выявляйте чрезмерный CAC в отдельных каналах, стремление к «хитрым» скидкам, неустойчивый рост за счет агрессивной рекламы.
-
Примеры инструментов и примеры использования
- Open-source и отечественные примеры: ClickHouse как аналитическая основа и Metabase как BI-инструментарий - полезные для разработки прозрачной и гибкой визуализации. Для интеграции с источниками данных можно рассмотреть открытые коннекторы и Data Ingestion-платформы.
- Встроение в корпоративную архитектуру: интеграция с CRM и платежными системами, чтобы данные CAC и LTV отражали реальные затраты и выручку по каналам и пакетам.
-
Организация изменений и трансформации
- Начните с пилотного проекта по одному каналу или сегменту, затем масштабируйте на весь бизнес.
- Обеспечьте участие ключевых стейкхолдеров на ранних стадиях: от постановки задач до утверждения методик и дашбордов.
- Внедрите обучение и документацию для сотрудников: как интерпретировать показатели, какие действия предпринимать в ответ на сигнал изменения в LTV/CAC.
Примеры KPI и сценарии по SaaS и e-commerce
SaaS сценарии:
- KPI ориентир: LTV/CAC > 3-5; payback 6-12 месяцев; устойчивый рост числа активных клиентов и ARPU.
- Пример расчета: Клиент на подписке приносит 40$ в месяц, маржа 0.75; LTV ≈ 40 × 0.75 × 24 = 720$. CAC = 200$. Payback ≈ 6.7 месяцев. Бюджеты на маркетинг, приводящие к CAC 200$, могут быть оправданы, если поддерживаются устойчивые уровни retention и реферальной активности.
- Важность когортности: сравните изменения по каналам, например, канал A имеет CAC в 180$ и LTV 900$, канал B - CAC 260$ и LTV 640$; это позволяет понять, где лучше оптимизировать расходы и какие каналы требуют изменений.
E-commerce сценарий:
- KPI: LTV/CAC ≈ 2-4; payback 2-4 месяца; управление географией, каналами и повторными покупками.
- Пример расчета: Клиент совершает покупки на 350$ за год, маржа после затрат - 0.28; LTV ≈ 350 × 0.28 ≈ 98$. CAC 40$. LTV/CAC ≈ 2.45. Payback ≈ ежеквартальная маржинальная прибыль на клиента (например, 24$ за квартал) ÷ CAC (40$) ≈ 1,5 квартала. Это сигнал к необходимости ускорить повторные продажи, увеличить лояльность и снизить CAC за счет оптимизации каналов и программ лояльности.
- Важные выводы: в условиях высокой конкуренции необходимо держать оптимальные маржинальные показатели и усиливать удержание через программы лояльности, cross-sell и персонализацию, чтобы обеспечить устойчивый LTV.
Баланс между этими двумя сценариями достигается через единый подход к измерениям, который учитывает специфику бизнеса, цикл продаж, маржинальность и сезонность. Важно помнить, что даже при благоприятной LTV: CAC необходимо постоянно мониторить и улучшать качество данных и согласование между подразделениями, чтобы не возникало расхождений между финансовыми планами, операционной деятельностью и стратегическими целями.
Ключевые выводы (Key takeaways)
- LTV: CAC** - ключевой индикатор финансовой эффективности и основа для принятия решений о росте и инвестициях.
- Для устойчивого роста необходимы когортные анализы, корректные определения LTV и CAC и согласованные процессы между финансами, маркетингом и продуктом.
- Архитектура данных должна обеспечивать единый источник истинности, качественные данные и прозрачные методики расчета.
- Внедрение требует организационных изменений: кросс-функциональные команды, регламенты расчета, управление изменениями и обучение сотрудников.
- KPI для SaaS и e-commerce должны учитывать особенности модели, маржу, churn и каналы; сценарии должны демонстрировать влияние изменений в каналах и продукте на окупаемость.
- Практическая реализация требует дисциплины в сборе данных, поддержки когортного анализа и регулярного обновления методологий расчета.
- Рекомендовано ограничить порог LTV: CAC в диапазоне 3-5 как ориентир для устойчивого роста, но конкретные значения зависят от отрасли, цикла продажи и маржинальности.
FAQ
- Что такое LTV и CAC и почему их соотношение так важно для рентабельности?
LTV - это суммарная ценность клиента за весь период сотрудничества, учитывая маржу и продолжительность жизни клиента. CAC - затраты на привлечение клиента. Их соотношение показывает, позволяет ли текущее продвижение и конфигурация продукта окупить инвестиции и принести прибыль. Высокое LTV по сравнению с CAC обеспечивает устойчивый денежный поток и возможность реинвестирования в рост, тогда как низкое соотношение сигнализирует о рисках перестройки стратегии и необходимости улучшения удержания или снижения затрат на привлечение.
- Как учитывать дисконтирование и временную ценность денег в расчете LTV?
Для более точной оценки можно использовать дисконтированные денежные потоки: LTV = сумма (ежемесячной маржинальной прибыли / (1 + i)^t), где i - дисконтная ставка, t - время в месяцах. Это помогает учесть изменение стоимости денег во времени и отражает реальную стоимость будущих денежных потоков.
- Какие данные и источники необходимы для надежного расчета LTV и CAC?
Необходимо объединить данные CRM/ERP, платежные системы, каналы маркетинга, продуктовую аналитику и данные по churn. Важна единая модель данных, единые дефиниции и регламент обновления. Регулярная валидация источников, устранение дубликатов и корректное учётом возвратов и скидок критично для точности метрик.
- Как определить оптимальный порог LTV: CAC для SaaS и e-commerce?
Оптимальный порог зависит от отрасли, маржинальности и цели роста. В SaaS порог 3-5 часто считается разумным, при этом payback в 6-12 месяцев обычно предпочтителен. В e-commerce порог может быть ниже или выше в зависимости от повторных продаж и программы лояльности, но критично - чтобы окупаемость происходила в разумный срок и не ломала денежный поток.
- Как учитывать churn и удержание в расчете LTV?
Churn напрямую влияет на продолжительность жизни клиента и, следовательно, на LTV. Поддерживайте точные метрики удержания и повторной активности. Инвестируйте в программы удержания и улучшение опыта, чтобы увеличить срок жизни и общую ценность клиента.
- Какие организационные изменения необходимы для внедрения единой системы метрик?
Требуется создание кросс-функциональной команды владельцев KPI, внедрение единого справочника дефиниций, регламентов расчета и процессов обновления, а также обучение сотрудников. Внедрите цикл планирования, расчета и обзоров KPI на регулярной основе.
- Какие риски и анти-паттерны следует учитывать?
Ухудшение качества данных, расхождение методик расчета между отделами, пренебрежение когортным анализом, чрезмерная зависимость от короткосрочных кампаний и игнорирование сезонности - все это снижает качество LTV: CAC и приводит к неправильным решениям. Избегайте «грязной» схемы учета CAC через скрытые затраты на привлечение и не учитывайте возвраты.
- Какую роль играют инструменты BI и дата-инфраструктура в реализации подхода?
BI-решения и надежная дата-инфраструктура позволяют быстро создавать и обновлять дашборды, проводить когортный анализ и тестировать гипотезы. Open-source и отечественные инструменты, такие как ClickHouse для анализа больших данных и Metabase для визуализации, могут снизить издержки и ускорить внедрение при грамотной настройке пайплайнов данных.
- Какие шаги следует предпринять в первую очередь при внедрении системы LTV: CAC?
Определите единые дефиниции и источники данных, сформируйте кросс-функциональную команду, построите пилотный пайплайн данных по одному каналу или сегменту, создайте базовые дашборды для CFO и Growth, затем расширяйте покрытие и автоматизируйте обновления.
- Что считать «здоровой» динамикой LTV: CAC в условиях роста?
Здоровая динамика - это устойчивый рост LTV: CAC в сочетании с сокращением payback и стабильным или растущим CTR и конверсией по каналам. Важно, чтобы улучшение LTV происходило за счет удержания и расширения ценовой ценности, а не за счет снижения CAC в ущерб качеству привлечения.


