

Этические, правовые и устойчивые аспекты S&OP: корпоративная устойчивость, соответствие требованиям
S&OP — это не только технический цикл планирования спроса и предложения, но и инструмент корпоративной устойчивости, который требует внимания к этическим нормам, правовым ограничениям и экологическим и социальным последствиям решений. В условиях глобальных цепочек поставок и цифровизации данные о продажах, запасах и операциях становятся активами, за которыми стоят ответственность, доверие и долгосрочная стоимость для бизнеса и общества. Глава посвящена тому, как встроить эти аспекты в архитектуру цикла S&OP, какие механизмы контроля необходимы и какие требования предъявляются к участникам процесса, чтобы обеспечить устойчивое и соответствующее поведение на всех этапах.
Этические и правовые принципы должны быть неотделимы от операционной эффективности: только сочетание прозрачности, соблюдения норм и ответственного управления рисками способно обеспечить устойчивый рост и поддерживать доверие стейкхолдеров. В рамках курса рассматриваются не только идеи, но и конкретные процессные решения и управленческие практики, которые можно внедрять в существующие архитектуры S&OP — от формулирования кодекса поведения до разработки интеграционных протоколов и методик аудита.
- Этика и прозрачность в S&OP являются базой для доверия между отделами продаж, операций и финансов, а также между компанией и внешними стейкхолдерами.
- Правовые требования и управление рисками охватывают защиту персональных данных, конфиденциальность коммерческой информации, контрактные обязательства и аудит процессов.
- Корпоративная устойчивость связывает S&OP с ESG-целями, климатическим риском и ответственным управлением цепочками поставок.
- Роли участников и контроль соответствия требуют формализации ответственности, внедрения политик и механизмов контроля, а также обучения персонала.
- Архитектура протоколов и ИТ-инфраструктуры должна обеспечивать устойчивость процессов, прослеживаемость решений и защиту данных.
Этика и прозрачность в S&OP
Этика в рамках S&OP начинается с ясной постановки принципов и кодекса поведения для всех участников цикла: от руководителя отдела продаж до аналитиков, планировщиков и финансового контролера. Основной принцип — честность и достоверность данных, недопустимость манипуляций с метриками и сценариями, направленных на краткосрочные выгоды в ущерб долгосрочным целям компании и её партнёрам.
- Прозрачность данных и решений: сотрудники должны иметь доступ к обоснованиям ключевых решений и к исходным данным, лежащим в их основе. Это требует документирования предпосылок, методик расчётов и ограничений модели, а также сохранения аудиторских следов.
- Противодействие конфликтам интересов: необходимо выявлять и управлять ситуациями, когда личные или подразделенческие интересы могут влиять на принятие решений в S&OP. Вводятся политики разделения ответственностей и независимые обзоры критических вопросов.
- Равенство доступа к информации: обеспечение справедливого и своевременного доступа к данным и инсайтам для всех участников цикла, чтобы решения принимались на основе общедоступной и понятной информации, а не узких информационных преимуществ.
Для практической реализации этических норм рекомендуется:
- формализация кодекса поведения и регуляриационной политики;
- внедрение систем аудита данных и изменений;
- регулярные тренинги по этике и управлению данными для всех ролей в S&OP;
- создание этической комиссии или совета по комплаенсу, который обеспечивает надзор за реализацией принципов.
Эти принципы напрямую связаны с архитектурой данных и процессов: прозрачность требует наличия линейности данных (data lineage), ясной структуры моделей и доступных журналов изменений. В контексте методологического подхода это означает проектирование процессов так, чтобы этические требования входили в архитектуру контроля на каждом этапе цикла: от прогноза спроса до утверждения производственного плана и финансового обоснования.
Правовые требования и управление рисками
Современная правовая среда предъявляет требования к обработке данных, охране интеллектуальной собственности, конкуренции и отчетности. В S&OP данные проходят через границы функционального взаимодействия и часто затрагивают персональную информацию клиентов и сотрудников, коммерческие коммерческие секреты и контрактные соглашения с поставщиками. Соответственно, необходим полный набор правовых мер и механизмов управления рисками.
- Защита персональных данных и приватность: соблюдение требований локальных регуляторов и международных стандартов (например, общие принципы защиты данных, которые применяются к статистическим прогнозам, анонимизированным данным и агрегациям). В рамках проекта важно обеспечить минимизацию сбора данных, хранение в безопасных условиях и контроль доступа.
- Контроль за конфиденциальной информацией: требования к разглашению информации между отделами, а также с партнёрами и поставщиками. Необходимо определить режимы обмена данными, подписывать NDA и применять принцип минимального достаточного доступа.
- Контрактная и комплаенс-юрисдикция: соответствие требованиям контрактов с поставщиками, а также нормам антимонопольного регулирования и антиотмывочного законодательства. В S&OP это проявляется в прозрачности условий поставок, ценовых механизмов и уважении конкуренции.
- Аудит и следы соответствия: внедрение журналов изменений, версионирования моделей прогнозирования и регуляторной отчетности. Архитектура должна поддерживать возможности внешнего и внутреннего аудита, а также быструю восстановимую способность после инцидентов.
- Правовые рамки по хранению данных и локализации: определение сроков хранения данных, регламентов удаления и переноса в рамках трансграничной передачи информации. Это особенно критично для глобальных компаний с распределёнными центрами обработки данных.
Практическая реализация включает:
- создание единого реестра требований и политик охраны данных, доступного для всех участников;
- проектирование процессов с учётом регуляторных ограничений на уровне операций, финансов и ИТ;
- внедрение контрольных точек качества и соответствия, включая автоматизированные проверки на соответствие данным и политик доступа;
- выбор технологических решений с поддержкой локализации данных и аудита.
С точки зрения технологий и инфраструктуры можно привести следующие примеры подходов:
- применение роли-based access control (RBAC) и attribute-based access control (ABAC) для ограничения доступа к данным S&OP;
- внедрение политики сохранения данных с фиксированными сроками и автоматизированными процедурами архивирования и уничтожения;
- использование систем управления инцидентами и регуляторным мониторингом для своевременного выявления нарушений и их устранения.
В контексте открытого контекста упоминаются ограниченные примеры технологий: Open-Source или российские решения могут служить инструментами комплаенса, если они обеспечивают нужный уровень аудита и защиты данных. Например, российские ERP-платформы типа 1C или открытые решения на базе Odoo могут быть адаптированы с учетом специфики локального законодательства и региональных требований, если реализуются надлежащие политики безопасности и интеграционные модули.
Корпоративная устойчивость и устойчивое планирование спроса
Эта часть связывает процесс S&OP с целями устойчивого развития и климата, социальными аспектами и управлением рисками. Устойчивость в контексте S&OP означает способность быстро адаптироваться к изменениям внешней среды, снижать негативное воздействие на окружающую среду и поддерживать долгосрочную экономическую эффективность.
- ESG-ориентированное планирование: планирование должно учитывать экологические, социальные и управленческие показатели. Это включает влияние на выбросы углекислого газа, использование ресурсов, условия труда в цепочке поставок и прозрачность в отчетности.
- Климатиеский риск и адаптация: сценарии спроса и предложения должны учитывать возможные климатические нарушения, задержки поставок и изменение спроса из-за колебаний климата. Включение климатических сценариев в прогнозирование помогает минимизировать риски и поддерживать устойчивость финансовых результатов.
- Устойчивая цепочка поставок: устойчивость цепи поставок достигается через диверсификацию поставщиков, мониторинг их ESG-показателей и внедрение требований к устойчивым практикам. S&OP становится площадкой для оценки рисков и планирования альтернативных сценариев.
- Социальная ответственность и этика потребления: этические аспекты выбираемых продуктов и стратегий продаж должны учитывать баланс интересов клиентов, сотрудников и поставщиков, избегая практик эксплуатации и дискриминации.
Реализация устойчивого S&OP требует:
- включения ESG-метрик в систему оценки планов и учётные записи в бизнес-планах;
- разработки сценариев «что если» для устойчивых сценариев спроса и предложения;
- мониторинга ключевых индикаторов устойчивости в режиме реального времени и ежеквартальных обзоров на уровне управляющих комитетов;
- внедрения политики устойчивого закупочного процесса, включая требования к поставщикам, сертификации и аудиту.
В технологическом смысле устойчивость требует:
- прозрачной архитектуры данных, где источники экологических данных и социально-экономических показателей связаны с финансовыми результатами;
- обеспечения возможности устойчивого моделирования спроса и запасов с учётом различий в региональных цепочках поставок;
- обеспечения устойчивой работы информационных систем в условиях возможных нарушений, включая резервирование и непрерывность бизнеса.
Роли участников и взаимодействие с контролем соответствия
Эффективность S&OP во многом зависит от ясности ролей, ответственности и механизмов взаимодействия между участниками. В рамках этических и правовых требований формируется организация управления соответствием, которая координирует действия между продажами, операциями, финансами, юридическим департаментом и подразделениями по рискам.
- Роли и обязанности: определить конкретные задачи для каждого участника в S&OP, включая ответственность за данные, за качество прогнозов, за согласование плана и за соблюдение регуляторных требований.
- Встроенная система контроля: устанавливаются политики контроля и аудита, правила разграничения полномочий, сценарии утверждений и проверки соответствия на каждом этапе цикла.
- Образование и культура: регулярное обучение по комплаенсу, этике, приватности и устойчивости, формирование культуры ответственности и доверия между функциями.
- Структура управления: создание комитетов или рабочих групп по комплаенсу и устойчивости, которые проводят регулярные ревизии процессов, анализируют риски и обновляют политики.
Чтобы реализовать эти принципы, рекомендуется:
- документировать карту процессов S&OP с указанием точек принятия решений и проверок соответствия;
- внедрить практику «разделения обязанностей» (segregation of duties) для критических этапов — например, разделять функции планирования и утверждения бюджета;
- внедрить регулярные аудиты данных и эффектов решений, включая независимый пересмотр прогнозов и планов;
- создавать обучающие модули и KPI по этике и комплаенсу, включающие примеры типичных рисков и способы их минимизации.
Гармония между этикой, правом и устойчивостью требует синергии между политиками и технической реализацией. Архитектура S&OP должна поддерживать прозрачность изменений, отслеживаемость моделей и согласование решений между функциями, а также обеспечить соответствие требованиям регуляторов и ожиданиям общества. Примеры технологических подходов включают внедрение систем управления данными с поддержкой аудита, управление доступом на основе ролей, а также интеграцию механизмов мониторинга устойчивости и ESG-показателей в общую аналитическую среду.
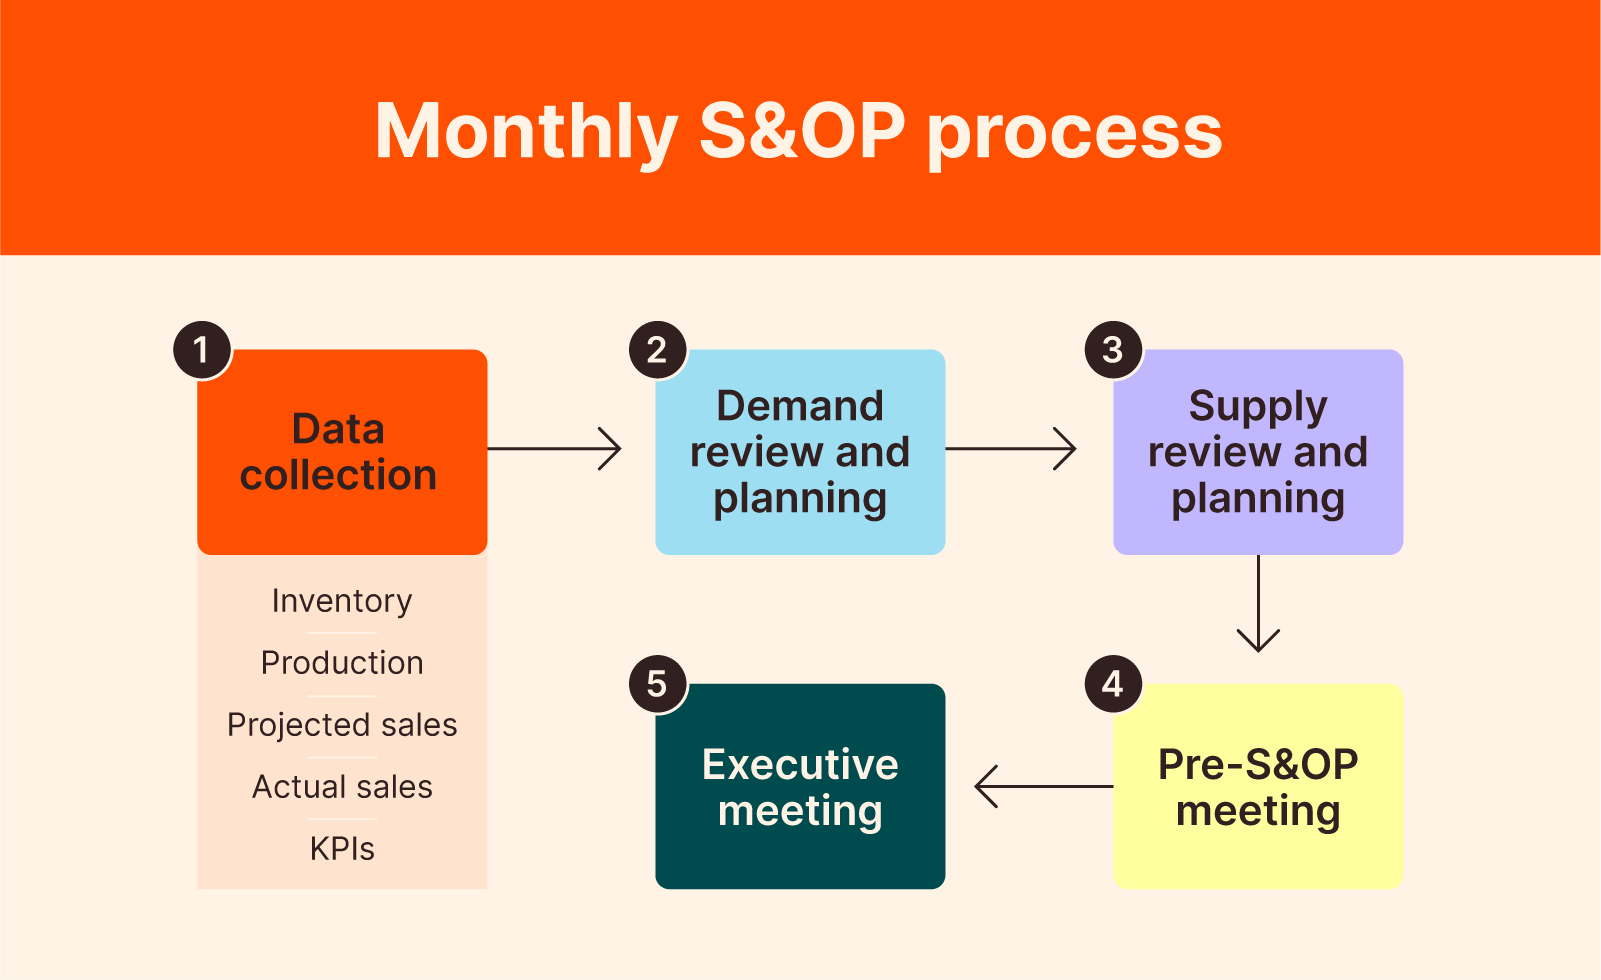
Интеграция этических и правовых требований в архитектуру процесса
Разделение на архитектурные слои позволяет внедрить принципы этики, правового комплаенса и устойчивости в каждую фазу S&OP. На уровне данных это означает создание единого словаря данных с ясной атрибутизацией, отслеживанием происхождения данных и политик по их использованию. На уровне процессов — формализацию процедуры принятия решений, документирование предпосылок, хранение версий планов и обеспечение аудита изменений. На уровне управления — создание комитетов, регламентов по обучению и мониторингу показателей соответствия.
- Политики доступа и прослеживаемость: каждый доступ к конфиденциальным данным должен быть зафиксирован, а право на их использование — обоснованно. Это достигается через RBAC/ABAC и строгие политики журнирования.
- Контроль качества данных: внедряются автоматизированные проверки на полноту, корректность и актуальность данных на входе в прогнозные модели и планы. Любые отклонения документируются и сопровождаются корректирующими действиями.
- Управление рисками и сценариями: в модели прогнозирования добавляются сценарии риска, связанные с правовыми и экологическими факторами, чтобы оценивать влияние на финансовые результаты и устойчивость цепочки поставок.
- Мониторинг соблюдения: регулярно проводятся внутренние и внешние аудиты, анализируются несоответствия и внедряются корректирующие меры. Результаты аудитов входят в управленческие обзоры с обязательной ответственностью высшего руководства.
- Институционализация устойчивости: ESG-метрики становятся неотъемлемой частью оценки планов, их целей и вознаграждений, чтобы устойчивость была встроенной частью бизнес-решений.
Пример инфраструктурной схемы может включать:
- центральный репозиторий данных S&OP с контрольной панелью аудита;
- модуль политик доступа и соответствия, интегрированный с корпоративной ИТ-инфраструктурой;
- слой моделирования спроса, отражающий климатические и ESG-риски через сценарии;
- ежеквартальные комитеты по комплаенсу и устойчивости с протоколами заседаний и выводами.
В части технологий важно помнить о балансе между гибкостью и контролем: гибкость необходима для адаптации к изменяющимся условиям рынка и регуляторным требованиям, контроль — для предотвращения рисков и обеспечения этического поведения. В рамках конкретной реализации целесообразно упоминать минимальные критерии для технических решений: поддержка аудита и версионирования моделей, прозрачность источников данных, управляемый доступ и безопасное хранение финансовых и операционных данных, а также удобство интеграции с существующими ERP/платформами.
Ключевые принципы реализации и практические шаги
- Определите и закрепите кодекс поведения и регуляторные политики, охватывающие обработку данных, конфиденциальность и устойчивость.
- Встроите ESG-метрики в систему оценки планов и стратегий S&OP, чтобы устойчивость стала объективной частью управленческих решений.
- Разработайте карту рисков и сценариев, включая юридические, клиринговые и климатические факторы, и включите их в циклы планирования.
- Обеспечьте прозрачность принятых решений посредством аудиторских следов, документированных предпосылок и доступа к исходным данным.
- Внедрите образовательные программы и культуру этики, чтобы все участники понимали ответственность и последствия своих действий.
- Включите независимый обзор и регламентированные аудиты для обеспечения достоверности данных и соблюдения регуляторных требований.
- Выберите технологическую платформу, поддерживающую прослеживаемость, аудит, безопасный обмен данными и интеграцию с существующими системами, с учетом локальных требований и возможности использования российского и open-source решений при соответствующем уровне безопасности.
Key takeaways
- Этика и прозрачность в S&OP формируют доверие и устойчивость бизнес-решений.
- Правовые требования охватывают защиту данных, конфиденциальность и аудиты, влияя на архитектуру данных и процессы.
- Устойчивость связывается с ESG-показателями и климатическим риском, вводит новые сценарии в планирование.
- Роли участников и управление соответствием необходимы для предотвращения конфликтов интересов и соблюдения регуляторных норм.
- Архитектура S&OP должна сочетать гибкость моделей и строгий контроль, обеспечивая прослеживаемость и возможность аудитов.
FAQ
Что представляет собой этический принцип в S&OP и зачем он нужен?
Этический принцип в S&OP обеспечивает честность и прозрачность в обработке данных, принятых решений и их влияния на сотрудников, клиентов и поставщиков. Он служит основой доверия и долговременной ценности. Реализация включает кодекс поведения, аудит данных, обучение сотрудников и механизмы разрешения конфликтов интересов. Без этики возможны риск утраты доверия, юридические риски и ухудшение репутации.
Какие ключевые правовые требования нужно учитывать в рамках S&OP?
Ключевые требования охватывают защиту персональных данных, конфиденциальность коммерческой информации, соблюдение контрактных обязательств и регуляторной отчетности, а также хранение данных и аудиты. В глобальном контексте важно учитывать местные законы и международные нормы, а также правила трансграничной передачи данных. Планирование должно осуществляться с учетом возможности аудита и восстановления после инцидентов.
Какие ESG-показатели следует интегрировать в S&OP?
Интегрировать следует метрики по экологическому воздействию (выбросы, энергоресурсы, эффективность использования материалов), социальным аспектам (здоровье и безопасность, условия труда, влияние на сообщества) и управлению (прозрачность, этичность, риск-менеджмент). ESG-показатели должны входить в оценку планов, метрик эффективности и бюджетирования, а также учитываться в сценарном анализе.
Как структурировать роли участников для эффективного соответствия?
Необходимо четко определить обязанности каждого участника: кто отвечает за данные и их качество, кто отвечает за прогнозы, кто утверждает планы и как организована связь с отделом комплаенса и юридическим отделом. Важно внедрить разделение обязанностей, регулярные обзоры и обучение по комплаенсу и этике.
Какие процессы позволяют обеспечить прозрачность в S&OP?
Необходимо документировать предпосылки и методики расчётов, хранить версии планов и проводить аудиты изменений. Важно внедрить журнал изменений, возможность отката к предыдущим версиям и доступ к исходным данным для проверки обоснованности решений.
Какие технологические подходы поддерживают комплаенс и прослеживаемость?
Поддержку обеспечивают системы аудита и версионирования моделей, управление доступом (RBAC/ABAC), хранение данных с инфраструктурной защитой и возможность проведения внешних и внутренних аудитов. Важна интеграция с ERP и BI-системами с сохранением полного следа изменений и ограничением доступа по ролям.
Как внедрить устойчивость без ущерба для операционной эффективности?
Необходимо балансировать между гибкостью прогнозирования и контролем за соблюдением правил, интегрировать ESG-метрики в KPI, включать климатические сценарии в планы и обеспечивать устойчивость цепочек поставок через диверсификацию и мониторинг поставщиков.
Какие примеры практических шагов можно реализовать в текущих условиях?
Начать с разработки кодекса поведения, внедрить политику хранения и доступа к данным, добавить ESG-показатели в цикл S&OP, сформировать комитет по комплаенсу, внедрить регулярные аудиты и обучающие программы для сотрудников.
Возможно ли использовать открытые или локальные решения для поддержки комплаенса в S&OP?
Да, при условии, что они обеспечивают необходимый уровень аудита, безопасности, возможности интеграции и соответствуют локальным требованиям. Примеры — российские решения в рамках 1C или гибридные решения на базе open-source (например, Odoo) при условии надлежащей настройки и защиты данных.
Как оценивать эффективность программы этики, правового соответствия и устойчивости?
Эффективность оценивают по совокупности показателей: уровень соблюдения регуляторных требований, количество инцидентов и их время устранения, качество данных и прозрачность процессов, влияние ESG-показателей на финансовые результаты и устойчивость цепочек поставок. Регулярные аудиты и независимый обзор помогают держать фокус на непрерывном совершенствовании.

Cовременная платформа «Оптимакрос» для интегрированного бизнес-планирования (IBP), объединяет стратегическое, финансовое и операционное планирование в едином цифровом пространстве. Система позволяет компаниям строить сквозные планы по спросу, производству, запасам, перемещениям и финансам, согласовывать их на уровне S&OP и принимать обоснованные управленческие решения на основе единой версии данных.


