

Терминология XBRL и регуляторный ландшафт
XBRL (eXtensible Business Reporting Language) представляет собой не просто формат обмена данными, а целостную цифровую модель финансовой отчетности. В банковском и страховом секторах она выступает основой для структурированного представления финансовых показателей, регуляторных требований и бизнес-правил проверки. Грамотно выстроенная терминология и управляемый регуляторный ландшафт являются фундаментом архитектуры системы XBRL-репортинга: от определения концепций до реализации процессов валидации, сборки и доставки отчетности в формате, пригодном для автоматизированной обработки регуляторами.
Цель главы - системно рассмотреть базовую терминологию XBRL, понять взаимосвязи между концепциями и схемами, а затем перейти к регуляторным требованиям, их влиянию на архитектуру и процессы внедрения. Особое внимание уделяется архитектурным паттернам, необходимым для банков и страховых компаний, которые вынуждены работать с несколькими налогономиями и регуляторными требованиями в разных юрисдикциях.
Краткое содержание главы
- Определение ключевых концепций XBRL: Taxonomy, контекст, единицы, факты, роли и linkbases.
- Регуляторный ландшафт для банков и страховщиков: COREP/FINREP, Solvency II, IFRS Taxonomy и iXBRL.
- Архитектурные принципы моделирования данных и интеграции: карта данных, extension taxonomy, валидация и цепочка поставок данных.
- Управление качеством, изменениями и соответствием: governance, версии таксономий, формулы XBRL, аудит и мониторинг.
Термины XBRL: базовые концепты
XBRL строится на наборе взаимосвязанных понятий, которые необходимо понять, чтобы эффективно проектировать и эксплуатировать систему отчетности.
- Taxonomy (таксономия) - формальное описание набора концепций и их взаимосвязей, используемое для структурирования данных отчета. Таксономия задает ожидания по идентификаторам концепций, их определениям на естественных языках и связям между понятиями, например, как представлять выручку, активы, резервы или требования регулятора.
- Concept (концепция) - конкретное финансовое понятие в рамках таксономии, например Revenue, InterestRateRisk или LiabilityImpairment. Концепции имеют уникальные идентификаторы, метаданные (labels на разных языках) и могут иметь связь с единицами измерения и контекстами.
- Context (контекст) - набор данных, который описывает время и субъект операции: идентификатор юрлица, период (Instant или Duration) и, при необходимости, dimensions (измерения) для разбивки по признакам (например, сегменты портфеля, география, продукт).
- Unit (единица) - единица измерения фактов (например, EUR, USD, процент). Единицы необходимы для корректной агрегации и проверки согласованности числовых значений.
- Fact (факт) - конкретное значение концепции, зафиксированное в рамках определенного контекста и единицы измерения. Факты могут быть числовыми, строковыми, дата-временем и пр.
- Element (элемент) и Instant/Duration facts - элементы представляют собой факты, ассоциированные с концептами; Instant факты относятся к моменту времени, Duration - на период.
- Inline XBRL (iXBRL) - формат, который позволяет размещать машинно-читабельные данные в обычном HTML-документе, сохраняя возможность извлечения и проверки через валидационные сервисы.
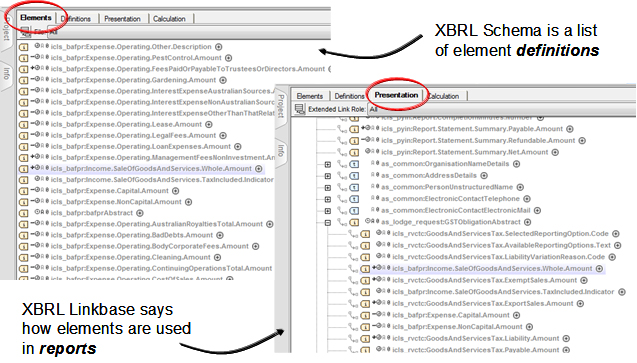
- Linkbases (связочные базы) - наборы связей между концепциями и другими элементами таксономии, образующие структурные гиперссылки. Основные виды:
- Presentation linkbase - структурирует данные так, как они должны визуально быть представлены.
- Calculation linkbase - описывает арифметические отношения и суммы между концепциями.
- Definition linkbase - задает бизнес-правила и логические связи между понятиями.
- Label linkbase - локализация названий концепций.
- Reference linkbase - связывает концепции с нормативной документацией и справочными материалами.
- Taxonomy package и extension taxonomy - базовая таксономия поставщика (регуляторная или отраслевую) можно расширять собственной extension taxonomy для отражения специфики банка или страховой компании. Расширение должно корректно ссылаться на базовую таксономию и поддерживать совместимость с регуляторными требованиями.
- iXBRL и XML-соотношения - индикатор того, что конкретная отчетность может быть представлена в формате iXBRL, что важно для регуляторной подачи и онлайн-доступности.
- Dimensional concepts и hypercubes - концепции измерений, позволяющие представлять многомерные данные (например, по активам по портфелям, по регионам и по продуктовым линиям) без явного размещения повторяющихся полей в каждом факте.
- Документация и версии - регуляторные и отраслевые таксономии развиваются; важна версионность и управление изменениями, чтобы обеспечивать совместимость документов с текущими требованиями регулятора.
Понимание этих базовых понятий неизбежно сопровождается принятием принципа, согласно которому структура данных, правила проверки и регуляторные требования должны быть завязаны на единый словарь терминов, который поддерживается в рамках архитектуры как единая сущность. Это минимизирует риски ошибок маппинга, противоречий между различными контекстами и неэффективного повторного труда при обновлениях таксономий.
Структура и схемы XBRL: архитектура данных
В рамках архитектуры XBRL-репортинга ключевые элементы должны быть спроектированы как взаимосвязанные слои: источники данных, процессинговый движок, слой таксономий, валидация и доставка. Архитектура должна обеспечивать поддержку иерархических структур таксономий, расширяемость и гибкость по отношению к регуляторным обновлениям.
- Instance document и контекстная модель - основной механизм передачи фактов. В него включаются факты, связанные с конкретными контекстами (периодами, юрлицами) и единицами измерения. В рамках инстанс-документа может использоваться как XML-формат, так и iXBRL, что влияет на логику парсинга и валидации.
- Linkbases и связующая инфраструктура - позволяют регулятору и пользователю увидеть связанные концепции, вычисления и ссылки на нормативную базу. В сложной отчетности особое значение приобретают Calculation и Presentation linkbases для обеспечения внутренней консистентности и корректного суммирования.
- Extension taxonomy и маппинг - отраслевые и внутренние требования требуют адаптации базовой таксономии под специфику организации. Расширение должно поддерживать регуляторные принципы совместимости, а для этого необходимы четкие правила версионирования и внедрения.
- Inline XBRL и визуализация - iXBRL предоставляет одновременное представление человеку и машине, что облегчает онлайн-доступ к данным регуляторам и аудиторам, а также ускоряет внутреннюю валидацию и контроль качества данных.
- Алгоритмические паттерны валидации - помимо базовой синтаксической проверки XML, применяются бизнес-правила (XBRL Formula) и регуляторные требования к арифметическим зависимостям. Сложные проверки часто выполняются на этапе промежуточной обработки перед формированием итоговых документов.
- Архитектура интеграции - часто реализуется как многоуровневая система: источник данных (ERP/CRM/модели риска), слой трансформации и сопоставления (Map/ETL), репозиторий таксономий, движок формирования инстанс-документов, валидатор и модуль экспорта.
Путь данных в типичной системе можно представить следующим образом: источники данных преобразуются в единый унифицированный слой бизнес-объектов, затем через карту соответствий маппируются на концепции базовой таксономии и/или extension taxonomy, после чего формируются инстанс-документы и/или iXBRL-страницы, проходят проверки и отправляются регулятору. В рамках архитектуры целевой банки или страховой компании необходимо предусмотреть поддержку нескольких регуляторных линеек, что требует многослойной архитектуры с общего репозиторием таксономий и локальными расширениями.
Регуляторные требования к формату и валидности данных диктуют практики версионирования таксономий, управление зависимостями между концепциями и надзорную прозрачность. В этом контексте ключевым является единый подход к управлению метаданными: какие концепции существуют, какие контексты допустимы, какие единицы измерения применяются, и как изменяется регуляторная база с выходом новых версий. Разделение ответственности между руководством по архитектуре и командой контент-ответственных позволяет оперативно внедрять обновления без нарушения регуляторной совместимости.
Архитектурные паттерны и интеграционные сценарии
- Модульность и сервисная архитектура - каждый компонент (инстанс-документогенератор, валидационная служба, менеджер таксономий, конвертер в iXBRL, репозиторий расширений) реализуется как автономный сервис с открытыми API. Это обеспечивает гибкость в выборе инструментов и облегчает миграцию между версиями таксономий.
- Централизация или федеративность таксономий - в крупных организациях часто существует центральный репозиторий таксономий, к которому получают доступ локальные команды через механизмы расширения. Важно обеспечить согласованность версий и четкую регуляторную прослеживаемость.
- Валидация на нескольких этапах - синтаксическая валидация XML/HTML-документов, затем семантическая - по правилам XBRL Formula и по регуляторной линейке, и, наконец, бизнес-правила в рамках финансового контроля (соответствие GL-модели, сопоставлениям счетов и регуляторным требованиям к структуре отчетности).
- Интеграционные протоколы - обмен данными через REST/SOAP API, файловые обмены по SFTP, а также очереди сообщений (Kafka/RabbitMQ) для передачи событийных данных между слоями. Интерфейсы должны поддерживать как пакетную подачу отчетности, так и реальное время для мониторинга статуса формирования документов.
- Безопасность и соответствие требованиям к данным - шифрование в покое и в транзите, разграничение доступа по ролям, аудит изменений таксономий и статусов документов, хранение цепочек изменений и версий.
Регуляторный ландшафт: как требования формируют архитектуру
Регуляторный ландшафт в мировом масштабе для банков и страховых компаний состоит не только из отдельных требований к формату отчетности, но и из целого набора практик, которые требуют планирования архитектуры и операционных процессов.
- COREP и FINREP (Европа) - базовые наборы регуляторных форм для банковского сектора, требующие структурированного представления капитала, рисков, активов и обязательств. COREP охватывает нормативы по рискам и капиталу, FINREP - финансовые показатели по IFRS. Эти две линии часто требуют согласования между регуляторной рамкой и местной юрисдикцией. В архитектуре они диктуют четкую схему маппинга внутренних данных к концепциям, относящимся к капитальным требованиям, рискам и финансовым показателям.
- Solvency II (страхование) - комплексная регуляторная рамка, требующая представления балансов, резерва, капитала и требований по рискам страхования. Для отчетности часто применимы XBRL-органы, поддерживающие Solvency II taxonomy, созданные под эгидой EIOPA. Архитектура должна поддерживать специфические для страхования измерения, связанные с вероятности и убытками, и иметь возможность отражать требования по стресс-тестированию и компонентам капитала.
- IFRS Taxonomy и iXBRL - многие регуляторы и корпорации используют таксономию IFRS для финансовой отчетности по МСФО. Это обеспечивает единый набор концепций для балансов, отчета о прибылях и убытках, изменения капитала и примечаний. iXBRL-службы используются для подачи и публикации онлайн-отчетности; интеграционные решения должны поддерживать карту между внутренними данными и IFRS-концепциями, а также обработку аннотированных полей в iXBRL-документах.
- SEC и другие юрисдикции - для публичных компаний часто применяется iXBRL, что диктует требования к валидности, отчетности и взаимодействию с регулятором в рамках конкретной юрисдикции. Архитектура должна поддерживать форматы, требования к тегированию и ссылки на нормативную базу.
- Управление таксономиями и регуляторными обновлениями - регуляторы периодически выпускают обновления таксономий. Любая архитектура должна поддерживать версионирование таксономий, регуляторные релизы и регламентированную процедуру тестирования, чтобы обновления не нарушали текущую подачу.
Дополнительно следует учитывать региональные особенности. В некоторых юрисдикциях требования к подаче отчетности отличаются по частоте, формату и уровню детализации. Архитектура должна поддерживать мультирегуляторные лейтмотивы - например, единый процесс формирования инстанс-документов, который можно адаптировать под конкретную регуляторную линейку с минимальными изменениями к карте маппинга и проверкам.
Регуляторная инженерия и управление изменениями
- Верификация и тестирование таксономий - при обновлении таксономий необходимо запускать регрессионное тестирование, чтобы убедиться, что расширения не ломают существующую логику. Это включает тесты по консистентности формул, суммирования и соответствия контекстам.
- Формулы XBRL - специальные бизнес-правила, которые позволяют проверять согласованность между концепциями на уровне регулятора. В рамках архитектуры это требует наличия сервиса, который поддерживает загрузку формул, их валидацию и исполнение. Это особенно важно для банков и страховщиков, где небольшие расхождения между расчётами могут приводить к критическим несоответствиям.
- Управление версиями и развёртывание изменений - для регуляторной совместимости необходимо внедрить план версионирования таксономий, контроль изменений, тестовую среду и регуляторно согласованные релизы. Такой подход позволяет минимизировать регуляторные риски и ускорить распространение обновлений.
Модель данных и интеграционные паттерны
Архитектура XBRL-репортинга опирается на связку данных и правил, которые переходят от источников к регуляторным документам через устойчивую модель данных и конвейер обработки.
- Источники данных и единый словарь семантики - все данные, используемые для формирования фактов, должны приходить из проверенных источников (ERP, риск-движки, данные по продуктам и контрагентах). В рамках архитектуры необходим понятный словарь соответствий между локальными счетами, измерениями риска и концепциями таксономии.
- Маппинг и расширение таксономий - маппинг должен учитывать базовую таксономию и региональные расширения. Важна стандартная процедура управления расширениями: как они создаются, кто утверждает изменения, как регистрируются версии, как обеспечивается обратная совместимость.
- Валидация и качество данных - синтаксическая валидация XML, семантическая валидация через XBRL Formula, бизнес-правила по регуляторной модели и качественные метрики (полнота, точность, своевременность) должны быть встроены в конвейер.
- Интеграционные паттерны - взаимодействие через API и очереди сообщений, поддержка пакетной подачи и онлайн-режима мониторинга статусов. Архитектура должна позволять гибко настраивать расписания подачи и обработку ошибок.
- Управление версиями данных и аудита - необходима полная трассируемость: от источника данных до конкретной версии таксономии и контекста, включая логи обработок и результаты валидатора. Это критично для аудита регулятором и внутреннего контроля.
Архитектура решений: ключевые компоненты и взаимодействия
- Репозиторий таксономий - хранит базовую и расширенную таксономии, версии, метаданные и связи к нормативной документации. В нем осуществляется управление релизами таксономий, в том числе внешними обновлениями и локальными адаптациями.
- Модуль маппинга и трансформаций - обеспечивает отображение внутренних данных на концепции таксономии. Здесь часто применяются правила преобразований, нормализации единиц измерения и обработки контекстов.
- Инстанс-документогенератор - формирует XML/ iXBRL-инстанс-документ на основе маппинга и контекстной модели. Этот модуль должен корректно учитывать требования к контекстам, единицам, точкам времени и временным срезам.
- Валидатор XBRL и формул - выполняет синтаксическую проверку, верификацию связей по linkbases и запуск формул для проверки бизнес-правил. В рамках валидации важно различать ошибки синтаксические, семантические и бизнес-логики.
- Модуль экспорта и доставки - обеспечивает передачу сформированных документов в регуляторные порталы, обеспечивает поддержку iXBRL для онлайн-доступа, а также архивирование и аудит подач.
- Сервисы мониторинга и безопасного доступа - обеспечивают безопасность данных, контроль версий, аудит действий операторов, мониторинг статусов обработки и уведомления об ошибках.
- Взаимодействие с источниками и системами управления данными - интеграционные коннекторы к ERP-системам, системам риск-менеджмента, BI/MDM-слоем, а также к системам аудита и комплаенса.
Примерные принципы реализации паттернов:
- Разграничение обязанностей и модульность - каждый компонент отвечает за узкий набор функций, что упрощает тестирование и замену части инфраструктуры без риска нарушения целостности всей цепочки.
- Обеспечение согласованности концепций - единая система идентификаторов концепций и единиц измерения, за которым следит централизованный реестр, снижает риск рассогласований между таксономией и фактическими данными.
- Трассируемость изменений - при обновлении таксономии и расширениях сохраняются цепочки изменений, фиксируются версии и миграции, что позволяет точно определить причины несоответствий.
- Непрерывность процессов - даже при обновлениях таксономий или регуляторных релизах система должна сохранять работоспособность, предоставляя временные схемы миграции и тестовые окружения.
Процессы обеспечения качества данных и соответствия
Качество и соответствие регуляторным требованиям формируют не только техническую, но и организационную составляющую проекта.
- Управление данными и видимость источников - необходимо иметь детальный реестр источников данных, логику по трассировке от GL/баланса до конкретных концепций таксономии и контекстов, а также план обеспечения качества на каждом этапе конвейера.
- Валидация и тестирование - сочетание технических тестов (валидность XML, корректность единиц измерения), семантических тестов (правила через XBRL Formula) и регуляторных тестов (соответствие конкретной линейке COREP/FINREP, Solvency II и IFRS Taxonomy). Важно автоматизировать регрессию при каждом обновлении таксономий.
- Управление изменениями и релизами - внедрение строгой процедуры версионирования таксономий и расширений, планирование регуляторных релизов, тестирование в отдельной среде перед развёртыванием в продакшн.
- Аудит и соответствие - хранение полных журналов обработки, цепочек изменений, подписей и валидаторских результатов для регулятора и внутреннего аудита. Наличие детализированной документации по маппингу и источникам данных улучшает доверие регулятора.
- Управление рисками - регулярный анализ рисков архитектуры: зависимость от внешних обновлений таксономий, устойчивость к ошибкам в данных, риск несоответствия контекстов и единиц измерения.
Внедрение и операционное сопровождение
Успешное внедрение требует системной подготовки и управляемого перехода к эксплуатации.
- Гранулярное планирование и пилотный запуск - рекомендуется начать с одного регуляторного направления (например, COREP/FINREP) в пилотной зоне, чтобы отработать карту маппинга, валидацию и процесс публикации, а затем расширяться на Solvency II и IFRS.
- Управление данными и командная организация - создание роли архитектора XBRL, менеджера по таксономиям, QA-Lead и регуляторного liaison. В рамках команды следует обеспечить совместную работу между отделами финансового учёта, риск-менеджмента и ИТ.
- Релизы и релевантность регуляторной среды - таксономии обновляются периодически. Необходимо поддерживать план релизов, регуляторные тесты и план по миграции пользователей на новую версию таксономии без простоев.
- Архитектура под операционную устойчивость - обеспечение мониторинга, аварийного восстановления и бэк-ворк-флоу на случай ошибок подачи, а также поддержка регламентированных временных горизонтов подачи.
- Обучение и трансформация процессов - поскольку XBRL требует новой семантики и новых принципов работы, следует проводить обучение сотрудников по модели данных, правилам валидации и регуляторным требованиям. Включение практики документирования карт маппинга и контекстов снижает риск ошибок.
Key takeaways
- Термины XBRL, включая Taxonomy, Concept, Context, Unit и Linkbases, образуют фундаментальную лексику для проектирования отчетности.
- Inline XBRL и iXBRL позволяют объединить машинную и человеческую интерпретацию данных, облегчая регуляторную подачу и аудит.
- Регуляторный ландшафт для банков и страховщиков требует учета COREP/FINREP, Solvency II и IFRS Taxonomy, а также соответствия требованиям регуляторов по валидации и публикациям.
- Архитектура решений для XBRL должна быть модульной: репозиторий таксономий, маппинг-движок, генератор инстанс-документов, валидатор и модуль доставки готовы к мультирегуляторной подаче.
- Управление изменениями таксономий и формул XBRL - критично для регуляторной совместимости; автоматизация регрессионного тестирования снижает риск ошибок.
- Качество данных и трассируемость - обязательны на каждом этапе конвейера: от источников данных до регуляторной подачи, включая аудит и документацию.
- Внедрение требует управляемого подхода к пилотам, обучению, процессам контроля изменений и мониторингу, чтобы обеспечить устойчивость и соответствие требованиям регулятора.
FAQ
- Что такое XBRL и зачем он нужен в банковской и страховой отчетности?
XBRL - это язык форматирования и обмена финансовыми данными, который обеспечивает машинную интерпретацию информации, прозрачность и единообразие в подаче регуляторной отчетности. В банковской и страховой сфере он позволяет систематизировать данные так, чтобы регуляторы могли автоматически проверять показатели, сравнивать их между организациями и исторически отслеживать тенденции. Это также упрощает аудит и аудит регулятора, а внутри организации обеспечивает единый словарь терминов и совместимость между различными системами учета.
- В чем разница между XBRL и iXBRL?
XBRL - базовый формат XML-данных для передачи фактов и связей между ними. iXBRL - разновидность XBRL, где данные интегрированы в HTML-странице так, чтобы их можно читать браузером и автоматически извлекать машиночитаемую информацию. iXBRL удобен для онлайн-доступа регуляторов и внешних аудиторов, а также для автоматизированной валидации и публикаций.
- Что такое контекст и единицы измерения в XBRL?
Контекст описывает, для какого юрлица, периода и условий применяются данные фактов. Единицы измерения (units) определяют, в каких единицах выражены числовые значения (EUR, USD, проценты и т. д.). Совместное использование контекстов и единиц обеспечивает корректность агрегаций и сопоставлений между различными элементами отчетности.
- Какие регуляторные требования к XBRL-отчетности существуют в Европе и за её пределами?
В Европе основное внимание - COREP и FINREP для банков, Solvency II для страхования. IFRS Taxonomy применяется для финансовой отчетности по МСФО, и в некоторых юрисдикциях - для подачи через iXBRL. В США и других регионах регуляторы также требуют подачи в формате iXBRL, особенно для компаний с общественным статусом. Архитектура должна быть способна адаптироваться к нескольким линейкам регуляторной отчетности и обновлениям таксономий.
- Каковы основные шаги внедрения XBRL-архитективной системы?
Определение словаря терминов и концепций, построение маппинга между внутренними данными и таксономией, создание расширений при необходимости, настройка генератора инстанс-документов и валидатора, внедрение процесса тестирования и пилота, затем переход к эксплуатации, мониторингу и обновлениям таксономий. Важна дисциплина по управлению версиями и регуляторной подаче.
- Какие существуют типичные риски внедрения XBRL-архитектуры?
Риски включают несогласованность между внутренними данными и концепциями таксономии, задержки при обновлениях таксономий, недостаточную полноту контекстов и единиц измерения, а также слабую трассируемость изменений и слабые процедуры регуляторной подачи. Превентивные меры включают сильное управление изменениями, автоматизированную регрессию и четкую рольовую структуру команды.
- Как обеспечить качество и полноту данных при XBRL-отчетности?
Необходимо внедрить многоступенчатую валидацию: синтаксическую (XML), семантическую (XBRL Formula), бизнес-правила (регуляторные требования), а также регуляторные тесты, где это применимо. Важна детальная документация по маппингу и контекстам, а также мониторинг полноты данных и своевременности подачи.
- Что такое extension taxonomy и как с ней работать?
Extension taxonomy - локальные расширения базовой таксономии, отражающие специфичные для организации элементы. Они должны быть разработаны и внедрены с учетом регуляторной совместимости: закрепление версии, обеспечение обратной совместимости и документирование связей с базовой таксономией. Такой подход позволяет адаптировать архитектуру к внутренним потребностям без потери регуляторной совместимости.
- Как часто обновляются регуляторные таксономии и какие шаги предпринимать при обновлениях?
Таксономии обновляются периодически. Практике рекомендуется иметь регуляторную стратегию обновлений: регламентированные тесты, план миграции, отдельная среда для проверки обновлений и четко зафиксированные релизы, чтобы минимизировать риск простоев или ошибок в подаче.
- Какие инструменты или продукты наиболее уместны для поддержки XBRL вBanк/страховой компании?
Существуют открытые и коммерческие решения. Пример открытого инструмента - Arelle, который поддерживает XBRL и iXBRL, в то же время для крупных организаций часто применяются коммерческие платформы от вендоров, обеспечивающих полный цикл: управление таксономиями, маппинг, валидацию и подачу. В выборе инструмента важны совместимость с регуляторными требованиями, поддержка формул XBRL и возможность интеграции в существующую ИТ-инфраструктуру.


