

Теоретические основы расчета LTV: подходы и предпосылки
В современном бизнесе SaaS и e-commerce роль LTV (Lifetime Value) служит критически важной отправной точкой для определения разумных уровней CAC (Customer Acquisition Cost), выстраивания стратегий роста и эффективности инвестиций в продукт. В теоретической плоскости LTV выступает как сумма ожиданных денежных потоков, связанных с клиентом за его жизненный цикл, с учётом специфики модели монетизации, удержания и временной ценности денег. Различные подходы к расчёту LTV отражают разные допущения о поведении клиентов, характер churn и ценности каждого клиента для бизнеса. В этой главе рассмотрены базовые концепции, существующие методики и предпосылки, которые необходимы для разумной эксплуатации LTV в рамках управляемой когортной аналитики и прогнозирования.
Рассматривая теоретическую основу расчета LTV, важно понимать, что точность и полезность метрики зависят не только от формул, но и от согласованных определений и управляемых процессов сбора данных. В условиях SaaS и e-commerce LTV должен учитывать различия в моделях монетизации: подписка, pay-per-use, дополнительные услуги, комиссии и т. д. Кроме того, LTV неизбежно взаимодействует с CAC и сроком окупаемости: высокое значение LTV оправдывает более агрессивное инвестирование в привлечение клиентов, тогда как слабые кофмодулюрации рынка могут потребовать более консервативного подхода к расходам на маркетинг. В рамках теоретической базы особенно важно понять, какие допущения стоят за каждым подходом и как их корректировать под специфику бизнеса.
- Что именно мы называем LTV и зачем он нужен в контексте unit-экономики SaaS и e-commerce
- Какие подходы к расчёту LTV применяются и в каких сценариях они наиболее применимы
- Какие предпосылки и ограничения лежат в основе моделей LTV
- Как когортный анализ усиливает точность и управляемость расчета LTV и окупаемости
Подходы к расчёту LTV: исторический, когортный и предиктивный
Среди основных методик расчета LTV можно выделить три парадигмы: историческую (ретроспективную), когортную и предиктивную. Каждая из них опирается на разные данные, допущения и задачи управленческой аналитики.
Исторический подход: ретроспективный расчет на основе прошлых транзакций
Исторический подход строится на анализе прошлого поведения клиентов и использовании полученных фактов для оценки будущей ценности. В этом смысле LTV рассчитывается как сумма денежных поступлений, полученных от группы клиентов за прошедшее время, с корректировкой на маржу и, при необходимости, дисконтирование. Преимущество такого подхода - простота реализации и прозрачность: вы используете реальные данные, без предположений о будущих мотивациях клиентов.
Однако ограничение состоит в том, что прошлое не всегда адекватно предсказывает будущее. Поведение пользователей может радикально измениться под влиянием сезонности, изменений цен, конкуренции или обновлений продукта. В рамках исторического подхода часто возникают искусственные искажений из-за ограниченного горизонта анализа, поскольку вы экстраполируете прошлые паттерны на будущие периоды без учёта изменения рыночных условий.
Из теоретической точки зрения исторический метод полезен как базовая отправная точка и контрольная точка для кросс-проверки более сложных моделей. На практике его применяют на старте проекта и в условиях ограниченного объема данных, когда требуют быструю инкрементальную оценку и устойчивость к перегреву моделей.
Когортный подход: удержание, разрез по времени, минимизация влияния артефактов
Когортный подход представляет собой группировку клиентов по своей точке входа (дате регистрации, первом платеже или запуске кампании) и отслеживание их поведения во времени в рамках каждой когорты. Этот подход позволяет выделить паттерны удержания и доходности в конкретные периоды и сравнивать их между когордами. В контексте SaaS и e-commerce когортный анализ помогает увидеть, как изменения в продукте, ценовой политике или маркетинговой стратегии влияют на LTV в динамике и какой вклад вносят разные источники трафика.
Преимущества когортного подхода включают снижение эффекта «скользящих» изменений: если вы оцениваете LTV по когорте, то разница между когордами помогает выявлять влияние конкретных факторов времени, например запуска обновлений, сезонности, изменений тарифов. Это позволяет строить более точные прогнозы и проводить сценарный анализ: что произойдет с LTV, если мы подтвердим изменения в удержании или изменим ценовую политику.
Одно из существенных требований когортного подхода - четкая и согласованная дефиниция: что считать платным клиентом, как определить дату входа, какая периодичность расчета (месяц, квартал) и как учитывать частоты покупок или подписок. В рамках методологии когортного анализа рекомендуется использовать гибкую модель данных, где каждая когорта имеет параметры удержания (retention), конверсии, среднего чека и маржи. В идеале когортный LTV должен быть скорректирован на дисконтирование и на маржу по каждому периоду, чтобы учесть временную стоимость денег и вариативность маржи от клиента к клиенту.
Погружаясь глубже, когортный анализ позволяет:
- выделить влияние продуктовых изменений на LTV в конкретной когорте;
- оценить влияние разных каналов привлечения на долгосрочную ценность клиентов;
- управлять ожиданиями по окупаемости и бюджету на маркетинг, опираясь на динамику по когортам.
Предиктивный подход: статистическое моделирование и машинное обучение
Предиктивный подход опирается на прогнозирование будущей ценности клиента на основе его поведения, характеристик и контекста. В этом подходе применяются методы статистического моделирования и машинного обучения: Survival Analysis (анализ выживаемости), регрессионные модели, деревья решений, градиентный бустинг, нейронные сети и т. п. Основная идея - строить модель, которая оценивает вероятность продолжения монетизации клиента в каждом будущем периоде и сумму дисконтированных ожидаемых платежей.
Преимущества предиктивного подхода заключаются в способности учитывать тонкие зависимости и нелинейности поведения, а также в возможности адаптивно реагировать на изменения рыночной конъюнктуры. Модели могут учитывать сезонность, эффекты насыщения рынка, изменяемую маржу, изменения в поведении в зависимости от сегмента клиента, таргетированных кампаний и т. п. Кроме того, предиктивные методы позволяют проводить сценарный анализ: как изменится LTV при изменении цены, удержания, активного вовлечения и т. д.
Однако предиктивный подход требует более сложной инфраструктуры данных, устойчивых дефиниций признаков и мониторинга качества моделей. Оно должно сопровождаться пояснениями о том, как формируются признаки, какие данные используются, как оценивается точность и как часто обновляются модели в связи с изменениями в рыночной среде.
Чтобы сделать предиктивный подход практичным, рекомендуется сочетать его с когортной аналитикой: когортный анализ обеспечивает прозрачность и управляемость в отношении того, как канал или сегмент влияет на удержание, в то время как предиктивная модель позволяет оценить долгосрочную ценность клиентов в условиях неопределенности. В идеале модели работают в связке: когортная база задаёт контекст и верифицирует долгосрочные паттерны, а предиктивная модель обеспечивает адаптивность к изменениям и количественную точность прогноза.
Временной горизонт, дисконтирование и сезонность
Любая теория LTV требует аккуратного подхода к времени. В рамках расчета учитывается временная стоимость денег и явления сезонности, которые могут существенно искажать краткосрочные оценки. Дисконтирование - процедура приведения будущих поступлений к текущей стоимости. Используемая ставка дисконтирования отражает риски, ликвидность и альтернативную стоимость капитала. В SaaS и e-commerce ставки дисконтирования обычно подбираются на основе корпоративной политики финансовой оценки, но разумно использовать сценарный диапазон, чтобы учитывать неопределенности и различия между когортами.
Сезонность проявляется как повторяющиеся колебания спроса в рамках года или более длинного периода. Игнорирование сезонности может привести к искажению LTV в пользу тех периодов, когда активность выше. В методологии разумно разделять анализ на сезонные и не сезонные компоненты: в каждом периоде оценивается ARPU, удержание и маржа, после чего результаты агрегируются с учетом дисконтирования и сезонного множителя.
Учитывая эти принципы, практическая рекомендация состоит в использовании гибких горизонтов: короткосрочные горизонты полезны для оперативной оптимизации CAC и ценовых политик, тогда как долгосрочные горизонты необходимы для стратегического планирования и оценки потенциала роста. В идеале следует строить несколько сценариев: базовый, оптимистичный и пессимистический, чтобы увидеть диапазон возможных значений LTV и связанных с ним финансовых метрик. Такой подход уменьшает риск ошибок в управлении бюджетом на привлечение клиентов и в оценке окупаемости инвестиций.
Архитектура данных и методология сбора данных для LTV
Теоретические принципы расчета LTV должны быть подкреплены качественной, согласованной и управляемой инфраструктурой данных. Без надлежащего уровня прозрачности источников данных, согласованных определений и процессов обновления расчеты LTV рискуют стать источником ошибок и неверных решений. В рамках методологии важно переходить от абстрактных концепций к конкретным практикам сбора, трансформации и проверки данных.
Источники данных: подписки, платежи, активность, удержание, churn
Ключевые источники для LTV в SaaS и e-commerce включают данные о платежах (поступления, даты, суммы, способы оплаты), подписке (состояние, план, срок действия, обновления), активности пользователя (частота входов, использования функций, конверсии), а также показатели удержания и оттока (retention, churn). Важно согласовать, как именно считать «первый вход», «первый платеж», «активный период» и «окончательный отток» для каждой модели. Для когортного анализа полезно фиксировать датуподключения и дату последней активности, чтобы отделить активных и неактивных клиентов и корректно учитывать задержки платежей и возвраты.
Кроме того, для многоуровневых монетизационных моделей (подписки с доп. услугами, интеграции, комиссии) необходимо отдельно регистрировать вклад каждого источника дохода. Это позволяет более точно оценивать маржу, конверсию и вклад в LTV от каждого элемента монетизации. В практике целесообразно внедрить единый репозиторий метрик, где каждый клиент имеет развёрнутый набор признаков: сегмент, канал привлечения, тарифный план, период удержания, активность и т. д.
Модель данных и расчеты в хранилище: cohort tables, LTV per cohort
Эффективная реализация LTV требует структурированной модели данных и хорошо продуманной архитектуры хранилища. Рекомендуется использовать следующие подходы:
- Создать когорты по дате входа или дате первого платежа и вести их на уровне временных окон (например, месяц за месяцем). Каждая когорта должна иметь столбцы: cohort_start_date, plan_type, channel, ARPU, retention_rate, gross_margin, discounted_cash_flows.
- Вести накопленные ожидаемые денежные потоки для каждой когорты, учитывать дисконтирование и маржу. Это можно представить как ряд по периодам: t = 1, 2, 3, ..., T, где каждый элемент содержит дисконтированную выручку и маржу.
- Выделить отдельные таблицы для churn-анализов, удержания по когортам и по сегментам. Это позволяет сравнивать и обобщать данные, а также упрощает обновление моделей и автоматизацию расчётов.
- Поддерживать версионность определений метрик: если вводится новая дефиниция churn или новая методика расчета ARPU, сохранять обе версии и явно показывать влияние изменений на LTV.
С точки зрения архитектуры доступ к данным и гибкость изменения моделей зависят от того, как организованы ETL-процессы и как настроены пайплайны обновления. Рекомендуется:
- внедрить этапы в ETL, которые валидируют входные данные (целостность, отсутствие пропусков в ключевых полях, согласование дат и временных зон);
- применить governance правила: кто может вносить изменения в дефиниции метрик, какие версии моделей существуют, как фиксируются изменения;
- обеспечить прозрачность источников данных и возможность воспроизведения расчётов в реплицируемой среде;
- автоматизировать обновление когортных таблиц и сверку результатов с историческими значениями.
Принципы качества данных и управление данными
Качество данных - краеугольный камень точности LTV. В рамках теории и практики следует уделять внимание:
- полноте данных: все транзакции и активности клиентов должны быть захвачены;
- точности времени: временные метки должны быть унифицированы по часовым поясам и форматам;
- непротиворечивости: единый набор определений для churn, удержания, ARPU, маржи;
- согласованности между источниками: данные по платежам должны соответствовать данным по подписке и активностям;
- документированности: каждый показатель должен иметь явное определение и источник.
Управление данными предполагает наличие процессов мониторинга качества, регламентов по исправлению ошибок, а также подхода к обработке пропусков и аномалий (например, использовать безопасные стратегии заполнения пропусков или пометки пропусков как нулевые значения, если это соответствует бизнес-логике).
Предпосылки и риски применения разных подходов
Выбор конкретного подхода к расчёту LTV должен базироваться на бизнес-целях, доступности данных и устойчивости процессов. Основные предпосылки и риски:
- Исторический подход требует ограничений на горизонты и предполагает, что прошлые паттерны сохранятся в будущем. Риск: переобучение на исторических данных, которые не отражают текущие условия.
- Когортный подход требует устойчивого определения когорты и корректного учета задержек между датой входа и платежами. Риск: деградация точности при слишком фрагментированной сегментации или слишком редких платежах.
- Предиктивный подход предполагает наличие достаточного объема данных и корректных признаков, а также валидность моделей в условиях изменяющейся среды. Риск: переобучение, неинтерпретируемость, необходимость регулярного обновления моделей.
Для всех подходов критично наличие прозрачной дефиниции LTV в рамках единых бизнес-условий: какие доходы учитываются, как учитывается маржа, как дисконтируются будущие платежи и какой период считается «жизненным циклом» клиента. Важно также определить границы применения: какие сегменты и каналы анализируются, какие временные горизонты являются приемлемыми шагами управления.
Организационные аспекты: внедрение методологии и роли
Теоретическая основа должна быть подкреплена эффективными процессами в организации. Этапы внедрения включают:
- выработка единого словаря метрик и DEFINITIONS: что именно считать LTV, что такое удержание, как определяется churn и какие периоды анализа применяются;
- создание ролей и ответственности: владельцы данных (data owner), аналитики, финансовый контролер, product owner, руководители маркетинга и продаж, CIO/CTO;
- согласование методических подходов между подразделениями: отделом финансов, продуктовым департаментом, отделом маркетинга и продаж;
- разработка и поддержка инфраструктуры: моделирование данных, хранение агрегатов LTV и когорты, механизмы мониторинга качества данных;
- обеспечение прозрачности и управляемого изменения: версии метрик, регламенты изменений в дефинициях и моделях, процесс уведомления и документирования.
Образование и внедрение методики требуют культурной перестройки: переход к данным как к продукту, где межфункциональные команды совместно работают над интерпретацией результатов и принятием решений на основе LTV и связанных метрик.
Практическая интеграция и сценарное использование
На практике теоретические основы превращаются в управляемые процессы анализа и принятия решений. В рамках SaaS и e-commerce целевые сценарии включают:
- управление CAC: оптимизация каналов привлечения в зависимости от прогнозируемого LTV по когортам и сегментам;
- ценообразование и монетизация: адаптация тарифов и предложений в зависимости от предсказанной долгосрочной ценности клиента;
- планирование бюджета на рост: использование сценариев LTV для планирования инвестиций в маркетинг, продуктовые улучшения и удержание;
- производная аналитика: оценка влияния изменений продукта на LTV через когортный анализ и предиктивное моделирование.
В рамках методологии следует регулярно пересматривать допущения, обновлять источники данных и поддерживать баланс между оперативной точностью и стратегической полезностью. Важно проводить периодические «проверки гипотез» и использовать A/B-тесты или естественные эксперименты для проверки влияния изменений в продукте, ценовой политике или каналах на LTV и окупаемость.
Key takeaways
- LTV в SaaS и e-commerce управляет стратегией роста через баланс с CAC и окупаемостью; он требует согласованных определений и прозрачной архитектуры данных.
- Существуют три базовых подхода к расчёту LTV: исторический, когортный и предиктивный; каждый подходит под разные задачи и уровни неопределенности.
- Когортный анализ повышает управляемость и точность за счет разделения клиентов на временные группы и мониторинга их поведения и монетизации с течением времени.
- Предиктивные методы позволяют учитывать динамику поведения и рыночные изменения; они работают лучше в сочетании с когортной аналитикой и требуют устойчивой инфраструктуры данных.
- Архитектура данных должна включать единый источник истины, согласованные определения и контролируемые процессы обновления, чтобы расчеты LTV оставались воспроизводимыми и сравнимыми.
- Внедрение методологии требует организационных изменений: кросс-функциональные роли, governance по данным, регламент версий метрик и постоянной верификации моделей.
- Учет дисконтирования и сезонности критичен для адекватной оценки будущих денежных потоков и долгосрочной ценности клиентов.
- Стратегия использования LTV должна опираться на сценарное моделирование и стресс-тесты, чтобы поддерживать устойчивость бизнес-плана при изменениях условий рынка.
FAQ
- Что такое LTV и зачем он нужен в контексте CAC и окупаемости?
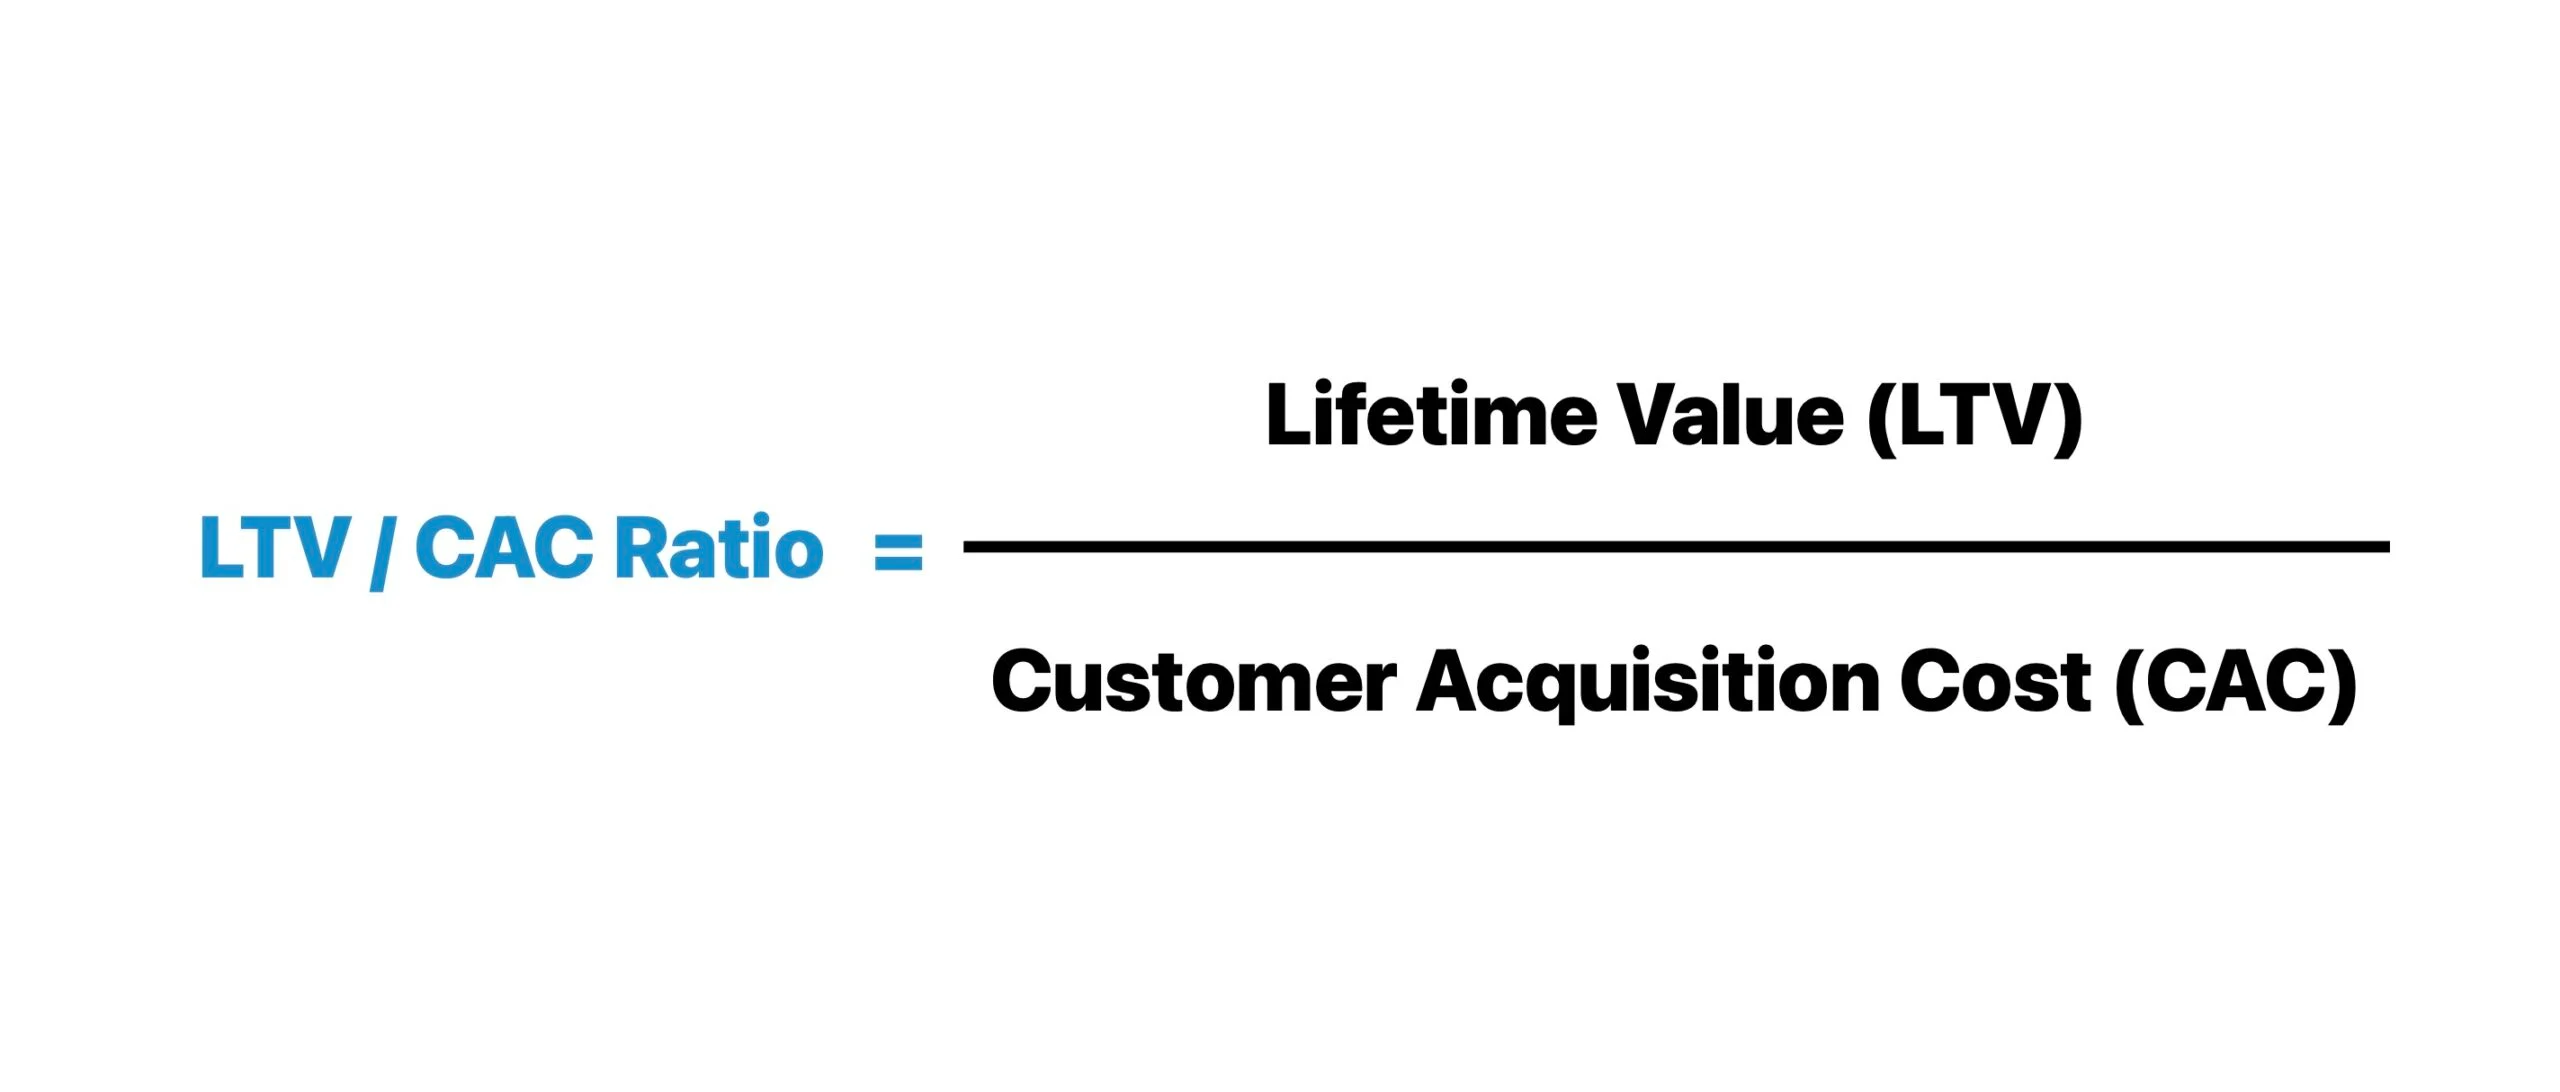
- LTV - это ожидаемая суммарная ценность клиента за весь его жизненный цикл в рамках конкретной бизнес-модели. Он необходим для оценки того, сколько можно разумно тратить на привлечение клиента (CAC) и как быстро инвестированные средства вернутся. Соотношение LTV к CAC определяет экономическую устойчивость роста: если LTV существенно превышает CAC, бизнес может позволить себе агрессивный маркетинг и расширение продуктовой линейки; если наоборот, следует пересмотреть стратегию привлечения и удержания.
- Какие основные подходы к расчёту LTV существуют и чем они отличаются?
- Исторический подход опирается на прошлые данные и обычно применим на старте, когда будущее поведение клиентов неясно. Когортный подход фокусируется на времени входа клиента и позволяет анализировать удержание и монетизацию в динамике по группам, что снижает эффект искажений. Предиктивный подход использует статистику и ML-модели для прогнозирования будущей ценности клиента и позволяет учитывать сложные зависимости и сценарии, но требует качественных данных и инфраструктуры для моделей.
- Какие данные необходимы для расчета LTV?
- Базовые: данные о платежах (даты, суммы), данные о подписках (планы, даты активации/продления), данные об активности пользователей (логины, использование функций) и данные об удержании/оттоке. Для качественного LTV необходима связка между источниками: платежи должны сопоставляться с пользователем, когортная идентификация должна происходить по дате входа, а маржа - по каждому периоду и источнику дохода.
- Какие риски связаны с неправильным подходом к выбору горизонта и дисконтирования?
- Неправильный горизонт может привести к занижению или завышению оценок LTV. Укоренившиеся в бизнесе сезонности и неопределенности рынка требуют учета дисконтирования и сценарного анализа. Без корректного дисконтирования будущие денежные потоки будут переоценены или недооценены, что скажется на стратегических решениях по бюджету и каналам.
- Как когортный анализ помогает управлять ростом?
- Когортный анализ позволяет обнаруживать задержки в монетизации, различия в удержании по каналам и продуктовым изменениям. Он даёт точное представление о том, как конкретная кампания, тариф или обновление влияет на ценность клиентов в течение времени, что существенно улучшает планирование бюджета, таргетирования и стратегий удержания.
- Какие организационные изменения необходимы для эффективного применения методологии LTV?
- Внедрить единый словарь метрик и DEFINITIONS, определить ответственных за данные, обеспечить прозрачность источников и версии моделей, внедрить governance по данным и регламенты по обновлениям. Развивать кросс-функциональное сотрудничество между финансовым, маркетинговым, продуктовым и IT-отделами, чтобы расчеты LTV служили ясной основой для управленческих решений.


