

Расчет LTV для SaaS: подписка, ARR, MRR и расширение дохода
В SaaS-моделях ключевые решения принимаются на основе единых принципов unit-экономики. В данной главе рассматривается последовательная методика расчета Lifetime Value (LTV) для подписочных бизнес-моделей, где основными драйверами являются MRR, ARR, churn, расширение дохода и маржинальность. Подробно описывается как формализовать расчеты в рамках когортного анализа, какие параметры учитывать в процессе планирования и каким образом превратить методику расчета в управленческий инструмент: для продуктовой, коммерческой и финансовой команд.
Подход, представленный здесь, опирается на практику методологического внедрения: последовательность шагов, требования к данным, принципы согласованности определения метрик, сценариев использования и организационных изменений, которые необходимы для устойчивого применения LTV в процессах роста.
Краткое введение
Успешная стратегия роста SaaS строится на равновесии между ценой за продукт и стоимостью его доставки клиенту. LTV - это оценка совокупной прибыли, которую приносит клиент на протяжении всего срока отношений, после вычета переменных затрат на обслуживание (COGS) и с учетом маржинальности. В реальных условиях LTV чаще определяется как интеграл от выручки, скорректированной на маржу, по времени жизни клиента, учитывая вероятность ухода (churn) и эффекты расширения дохода (up-sell, cross-sell). Эта глава фокусируется на методике расчета, которая позволяет получать устойчивые, сравнимые и управляемые показатели LTV в разрезе коортов, планов и сегментов.
-
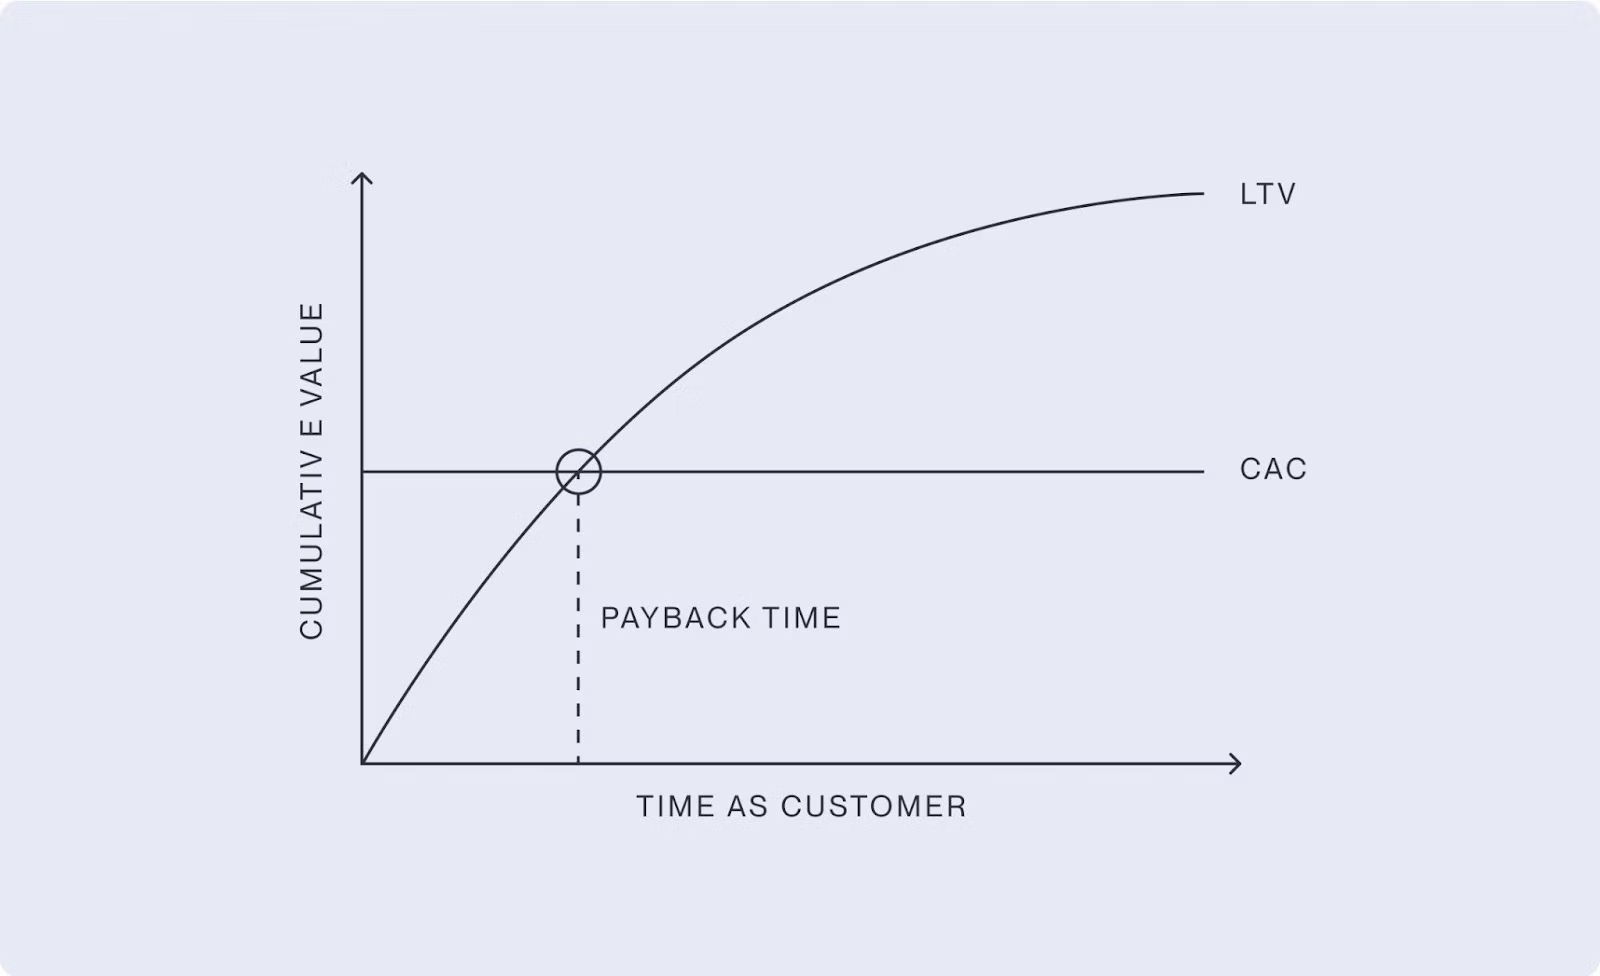
Важность LTV в контексте CAC и роста: чем выше LTV по сравнению с CAC, тем быстрее окупаются затраты на привлечение клиентов и тем выше устойчивость бизнес-модели.
-
Роль расширения и churn: расширение дохода увеличивает ARPU во времени, а churn определяет продолжительность жизненного цикла клиента. Совокупная маржинальность усиливает влияние этих факторов на LTV.
-
Значение когортного анализа: он позволяет выявлять различия в экономике между сегментами клиентов и временными окнами, снижает риск искажения метрик за счет агрегации.
-
Вовлеченность кросс-функциональных команд: совместная работа маркетинга, продаж, финансов и продукта необходима для формирования единых стандартов метрик, источников данных и правил расчета.
Краткое содержание главы
- Определение и архитектура LTV в SaaS: что считать базой, какие данные необходимы, как связать LTV, ARR, MRR и churn.
- Метрики, лежащие в основе расчета: MRR, ARPA, ARR, churn (customer и revenue churn), expansion revenue и gross margin.
- Практические формулы и подходы к расчету LTV: простые и расширенные модели, когортный метод, влияние расширения дохода и горизонтов времени.
- Когортный анализ для SaaS: как строить коорты, как интерпретировать результаты, как использовать когортные данные для управленческих решений.
- Организационные процессы и данные: как организовать работу, какие роли и процессы внедрить, какие данные и инфраструктуру обеспечить.
Что такое LTV в SaaS и почему он критичен для роста
LTV в SaaS - это сумма маржинализированной выручки, которую приносит клиент за весь период его отношений с компанией. В чистом виде LTV тесно связан с сроком жизни клиента (Customer Lifetime) и с тем, насколько выручка от клиента остаётся после учета переменных затрат. В SaaS модели LTV часто выражается через повторяющуюся выручку и предполагаемую длительность отношений, что делает его особенно чувствительным к churn и к динамикеExpansion.
Главная идея состоит в том, чтобы LTV отвечал на вопрос: сколько мы можем целесообразно потратить на привлечение одного клиента (CAC), исходя из ожидаемой прибыльности в течение всего срока жизни клиента. При этом ключевым становится не только размер выручки, но и маржинальность: если маржинальность низкая, даже высокий объем выручки может не приводить к достаточной прибыли.
Практическая рекомендация: начинайте с определения трех базовых компонентов для расчета LTV:
- маржа продукции/услуги (Gross Margin, GM) в процентах;
- профиль выручки на клиента в месяц (ARPU/MRR);
- ожидаемая длительность клиента, выраженная через churn (скажем, месячный churn c) или годовую частоту ухода.
Доказательная основа: стабильность и воспроизводимость расчета достигаются за счёт использования единого источника данных и унифицированной схемы учёта. Это требует согласованности между отделами: продажи должны фиксировать фактические источники клиентов, маркетинг - расходы на привлечение, финансы - методики расчета.
Метрики, лежащие в основе расчета: MRR, ARR, ARPA, churn и expansion
- MRR (Monthly Recurring Revenue) - основная метрика повторяющихся доходов в месяц. В SaaS MRR учитывает только подписочные платежи, без единовременных платежей и услуг, не входящих в подписку.
- ARR (Annual Recurring Revenue) - годовая повторяющаяся выручка; простое умножение MRR на 12, пригодно для стратегического планирования и сравнения с годовыми целями.
- ARPA (Average Revenue Per Account) - средний доход на аккаунт за период. В SaaS он тесно связан с ARPU, который может различаться в зависимости от сегмента планов (starter, growth, enterprise).
- churn:
- Customer churn - процент клиентов, которые уходят за период;
- Revenue churn - доля выручки, потерянной из-за ухода клиентов или пониженных планов.
- Expansion revenue (upsell/cross-sell) - увеличение выручки за счёт повышения планов, доп. сервисов и модулей в рамках существующих клиентов.
- Gross Margin (GM) - маржа выручки после учета переменных затрат на доставку продукта и обслуживание. GM критически важен, так как LTV строится на маржинальной выручке.
- LTV и горизонты расчета - практическая рекомендация состоит в Нью-Йоркской методологии: рассчитывать LTV в горизонте 24-36 месяцев и, по возможности, расширять горизонты до 60 месяцев для зрелых бизнесов, плюс проводить постоянную актуализацию по фактическим данным.
Практический подход к расчету LTV: используйте когортную методику, где каждый когорт учитывает собственные параметры ARPU_t и выживаемость S_t на каждый месяц. В рамках одного коорта можно вычислять LTV как:
LTVcohort = GM × ∑{t=0}^{T} ARPU_t × S_t
где ARPU_t - выручка на аккаунт в месяц t, S_t - вероятность того, что клиент остаётся в месяц t, T - горизонт расчета (например, 24-36 месяцев). Если churn стабилен, S_t = (1 − c)^t, где c - месячный churn. При расширении дохода ARPU_t может расти со временем: ARPU_t = ARPU_0 × (1 + g)^t, где g - темп роста ARPU вслед за расширением.
Важно: при использовании артефактов скидок, возвратов и инцидентов поддержки корректно учитывать их влияние на GM и ARPU. Неправильно учтённые возвраты или скидки могут значительно искажать вычисления.
Расчет LTV: формулы, корректировки и горизонты
- Базовая модель без учёта Expansion
- LTV = GM × ARPU × Lifetime
- Lifetime ≈ 1 / churn_месяц
- ARPU - средний доход на аккаунт за месяц (учитывайте сезонность и сегменты).
- GM - маржа на единицу выручки (например, GM = 0.78, если COGS составляет 22%).
Эта формула удобно применяется для старта и сравнительного анализа между различными сегментами или каналами привлечения.
- Модель с учётом churn и статичной ARPU
- LTV = GM × ARPU × (1 / churn)
- Здесь ARPU постоянен на протяжении всей жизненной дистанции, что упрощает расчёт и быстрее позволяет проводить управляемые сценарии.
- Модель с расширением дохода (expansion)
- ARPU_t = ARPU_0 × (1 + g)^t
- LTV = GM × ∑_{t=0}^{T} ARPU_t × S_t
- При постоянном churn c и устойчивом росте ARPU, S_t = (1 − c)^t
- При отсутствии дисконтов и сложной динамике можно примерно взять горизонт T, например 36 месяцев.
- Модель с дисконтом (опционально)
- LTV = GM × ∑_{t=0}^{T} ARPU_t × (1 / (1 + d)^t) × S_t
- d - дисконтная ставка. Такая формула полезна для портфелей с долгим сроком жизни и финансовой оценки на текущий момент времени.
Практические шаги для внедрения расчета LTV
- Шаг 1: собрать данные. Источники: система управления клиентами (CRM), платёжная система (Stripe/Paddle), система биллинга, аналитика churn и расширения. Обеспечить согласованные определения: ARPU_t, churn, expansion и GM.
- Шаг 2: определить горизонты. Обычно 24-36 месяцев для стартапов и 36-60 месяцев для зрелых компаний.
- Шаг 3: выбрать базовую модель. Начать с простого LTV = GM × ARPU × (1 / churn) и затем переходить к более сложным моделям с учётом expansion.
- Шаг 4: построить когортный анализ. Разделить пользователей по дате регистрации/первого платежа (коворты) и рассчитать ARPU_t, S_t, GM для каждой когорты.
- Шаг 5: верифицировать и валидировать. Сверить LTV по когортам с фактическимиLifetime, сравнить с CAC и Payback. Обозначить допущения и ограниченные горизонты.
- Шаг 6: внедрить в процесс планирования. Обеспечить связь LTV с бюджетами на привлечение клиентов и стратегиями Expansion; регулярно пересматривать драйверы и значения.
УчетExpansion: две практические рекомендации
- Включайте expansion в ARPU_t, если данные показывают линейный рост ARPU в течение периода. В противном случае используйте отдельный компонент: ранжируйте расширение по источникам (upsell, cross-sell) и учитывайте их в дополнительной строке дохода, а потом перерасчитывайте GM на соответствующий период.
- Для управляемости используйте две редакции LTV: базовую (без expansions) и расширенную (с expansions), сравнивая результаты и оценивая влияние стратегий upsell/cross-sell.
Когортный анализ: как это работает на практике
Когортный подход позволяет отделить экономику клиента по времени и сегментам, чтобы увидеть устойчивость и изменения во времени. Основная идея - оценивать LTV в контексте времени жизни каждого когорты, учитывая, что поведение клиентов из разных месяцев регистрации может существенно различаться.
Рекомендованные шаги:
- Формируйте когорты по дате регистрации или первичной оплаты, например, по месяцам: январ 2024, февраль 2024 и т.д.
- Для каждой когорты вычисляйте для каждого месяца ARPU_t, churn_t и GM_t (если вы разделяете выручку по марже по месяцам).
- Рассчитывайте S_t как вероятность того, что клиент остаётся к концу месяца t. При постоянном churn S_t ≈ (1 − c)^t.
- Рассчитывайте LTV когорт за горизонты T (например 24-36 месяцев) по формуле LTV_cohort = GM × ∑ ARPU_t × S_t.
- Сравнивайте LTV между когоррами, чтобы выявлять эффекты изменений продукта, цены, маркетинга и обслуживания.
- Используйте когортный анализ для целей CAC payback: сравнение времени окупаемости продаж с временем жизни клиента.
Практические примеры внедрения когортного анализа
- Разделение клиентов по источнику привлечения: органический поиск, платная реклама, партнёрские каналы. Рассчитывайте LTV по каждой группе. Это помогает определить, какие каналы приводят наиболее ценного клиента, и как расширение влияет на долгосрочную ценность.
- Разделение по планам или сегментам (SMB/Средний бизнес/Enterprise): позволяет увидеть, как LTV и churn отличаются в разных ценовых сегментах и какие усилия по расширению и поддержке необходимы.
- Анализ эффекта изменений продукта: например, запуск нового модуля может привести к росту ARPU_t и снизить churn за счёт повышения ценности продукта.
Организационные процессы, данные и внедрение методики
Чтобы LTV стал управленческим инструментом, необходимы организационные изменения и четко выстроенные процессы:
- Единая модель данных и источник истины: согласуйте определения ARPU, churn, expansion, GM и LTV. Выберите единую систему источников (CRM, платежная платформа, биллинг). Обеспечьте согласованность временных меток и единиц измерения.
- Роли и ответственности:
- Финансы: контроль маржинальности и денежных потоков, методики дисконтирования.
- Продажи и маркетинг: контроль CAC, каналы и качество привлечения; влияние каналов на LTV.
- Продукт и аналитика: сбор и расчёт ARPU_t, churn, expansion, построение когорт и поддержка дашбордов.
- Внедрение процессов и ритм отчетности:
- Ежемесячно/квартально обновляйте показатели LTV, CAC и payback.
- Проводите ежеквартальные ревизии определений и методик расчета.
- Включайте анализ LTV в бизнес-дроссель планирования: бюджет, ценообразование, планы по расширению.
- Инфраструктура и инструменты:
- Data warehouse (например, Snowflake, BigQuery) для хранения фактов и измерений.
- dbt или аналогичный инструмент для моделирования и трансформаций данных.
- BI-платформа (Looker, Tableau) для визуализации когортного анализа и метрик LTV.
- Интеграции с платежами и CRM для корректной синхронизации данных по ARPU_t и churn.
- Контроль качества данных:
- Регулярные проверки полноты данных по месяцам и когортах.
- Валидация значений ARPU_t против источников выручки.
- Обнаружение отклонений, связанных с возвратами или скидками.
Особенности внедрения в SaaS и примеры организационных изменений
- В SaaS рост часто строится на балансировании цены и поддерживаемой полезности продукта. Внедряйте методику LTV как часть стратегических дискуссий: ценообразование, планы, уровни сервиса, расширение функциональности.
- Включайте LTV в персональные планы бюджета на маркетинг и продажи, привязывая CAC к ожидаемому LTV по когорте.
- Обеспечьте обучающие программы для команд: как читать когортные графики, как интерпретировать LTV и как принимать решения на основе данных.
- Внедрите практику A/B-тестирования цены и модели подписки с целью увидеть влияние на ARPU, churn и, соответственно, LTV.
Key takeaways
- LTV в SaaS - это маржинальная выручка, которую клиент приносит за весь период отношений, учитывая churn и расширение дохода.
- Эффективная методика основывается на MRR, ARPU, ARR, churn и GM, с учётом расширения дохода в рамках когортного анализа.
- Когортный подход позволяет выявлять различия в экономике клиентов между временными окнами и каналами, снижая риск искажения метрик.
- Рост LTV достигается не только за счёт увеличения ARPU, но и за счёт увеличения срока жизни клиента и повышения маржинальности.
- Практическая методика включает пошаговую сборку данных, расчёт по когорте, выбор горизонта и внедрение в процессы планирования CAC payback.
- Важна единая модель данных и согласованные определения, а также координация между финансовыми, коммерческими и продуктовыми командами.
- Расчёт LTV должен сопровождаться анализом чувствительности и сценариев: базовый сценарий, сценарий с expansion и сценарий с дисконтом, чтобы поддержать стратегические решения.
FAQ
- Какие данные необходимы для расчета LTV по когортам?
- Необходимы данные по каждому клиенту: дата регистрации/первой покупки, ежемесячная выручка на аккаунт (ARPU_t/MRR_t), факт ухода (churn) и даты возвращения, наличие и величина expansions ( Upsell/Cross-sell ), маржа на выручку (GM), а также связанные данные по каналам привлечения и планам. Рекомендуется, чтобы все данные синхронизировались в единый источник истины.
- Как выбрать горизонт расчета LTV?
- Стартуйте с 24-36 месяцев для большинства SaaS-подписок и расширяйте до 60 месяцев для зрелых компаний. Важно удостовериться, что данные за выбранный горизонт достаточно надёжны и не зависят от временных аномалий.
- Как учитывать возвраты и скидки в расчете LTV?
- Возвраты и скидки уменьшают ARPU_t и GM. Их следует учитывать в ARPU и GM на соответствующий период; корректируйте ARPU_t после вычета возвратов и скидок, чтобы сохранить корректную маржинальность.
- Что делать с различной маржинальностью по сегментам?
- Рассматривайте LTV отдельно по сегментам (планы, регионы, каналы). Это помогает выявлять различия в экономике и позволяет адаптировать стратегии ценообразования, поддержания клиентов и расширения.
- Как использовать LTV для ценообразования?
- Сравните LTV по сегментам с CAC для каждого канала. Если CAC превышает LTV, пересматривайте ценообразование, пакеты и стратегию расширения. Используйте когортный анализ, чтобы понять, как изменение цены влияет на ARPU_t, churn и Expansion.
- Какие сложности возникают при внедрении LTV в организацию?
- Основные сложности связаны с качеством данных, едиными определениями метрик, и согласованием ролей. Для преодоления важных шагов следует ► создать единый источник истины, ► официально зафиксировать определения ARPU, churn, GM и LTV, ► внедрить регулярные процессы проверки данных и аналитики.
- Как интерпретировать разные значения LTV между когоррами?
- Различия могут свидетельствовать о влиянии маркетинговых каналов, ценовой политики, изменений продукта, уровня сервиса и сегментации. Отдельно анализируйте каналы и планы, чтобы определить, какие из факторов ведут к более высокой LTV и меньшему churn.
- Что означает LTV в контексте CAC-payback?
- CAC-payback - это временная шкала, за которую окупаются затраты на привлечение клиента. Если LTV существенно выше CAC, бизнес имеет прочную экономическую основу для роста. Коэффициент LTV/CAC выше единицы или в идеальном случае значительно выше 3-5 свидетельствует о здоровой unit-экономике.
- Как связать LTV с ARR и MRR в управленческих процессах?
- LTV измеряет ценность клиента на протяжении всей жизни, в то время как ARR и MRR показывают текущие повторяющиеся доходы. Связка осуществляется через когортный анализ: LTV по когортам должна быть сопоставима с суммой GM для соответствующей выручки в горизонте. Это помогает прогнозировать и планировать рост, ценообразование и удержание.
- Какие практические ограничения методики?
- Ограничения связаны с качеством данных, необходимостью сохранения согласованности определений и необходимостью поддерживать актуальность моделей по мере изменений продукта, цены и каналов. Важно регулярно обновлять данные и возвращаться к пересмотру методов расчета, чтобы отражать текущую экономику.
Заключение
Методика расчета LTV в SaaS, основанная на когортном подходе и учёте Expansion, позволяет системно оценивать ценность каждого клиента, планировать CAC и формировать стратегии роста. Внедрение требует организации данных, согласованных процессов и межфункционального взаимодействия. Применение описанных практик обеспечивает устойчивый, прозрачный и управляемый подход к росту, что особенно важно в условиях конкурентной динамики и давления на маржинальность.


