

Как правильно интерпретировать отчет о прибылях и убытках
Несколько лет назад я чуть не уснул, пока сотрудник финансового отдела отчитывался о прибыли и убытках компании. Я сказал ему об этом и по большому счету имел в виду просьбу или даже пожелание не тратить мое драгоценное мнение. Чуть позже мне подсказали, как правильно интерпретировать Отчет о прибылях и убытках. Оказалось, что это – на редкость увлекательное занятие, поскольку данный отчет представляет собой подробную карту деятельности компании, которая указывает на те области, которые больше всего заслуживают пристального внимания.
В этой статье мы поговорим о различных аспектах отчета о прибылях и убытках. Надеюсь, что освоение этой темы с нуля займет у Вас не более 30 минут. Мы начнем с краткого обзора основных компонентов отчета о прибылях и убытках, изучим шаги, необходимые для эффективной интерпретации данного отчета, а также рассмотрим пример применения этих шагов. В конце статьи Вас ожидает инструкция по поиску отчетов о прибылях и убытках крупных компаний, благодаря которым Вы сможете применить полученные знания на практике.
Что такое отчет о прибылях и убытках (Profit & Loss Statement)
Для того чтобы проанализировать отчет о прибылях и убытках, нам нужен пример такого отчета. Я остановился на консолидированном финансовом отчете компании HashiCorp. Для того, чтобы лучше разобраться в этой теме, обязательно держите этот отчет перед глазами.
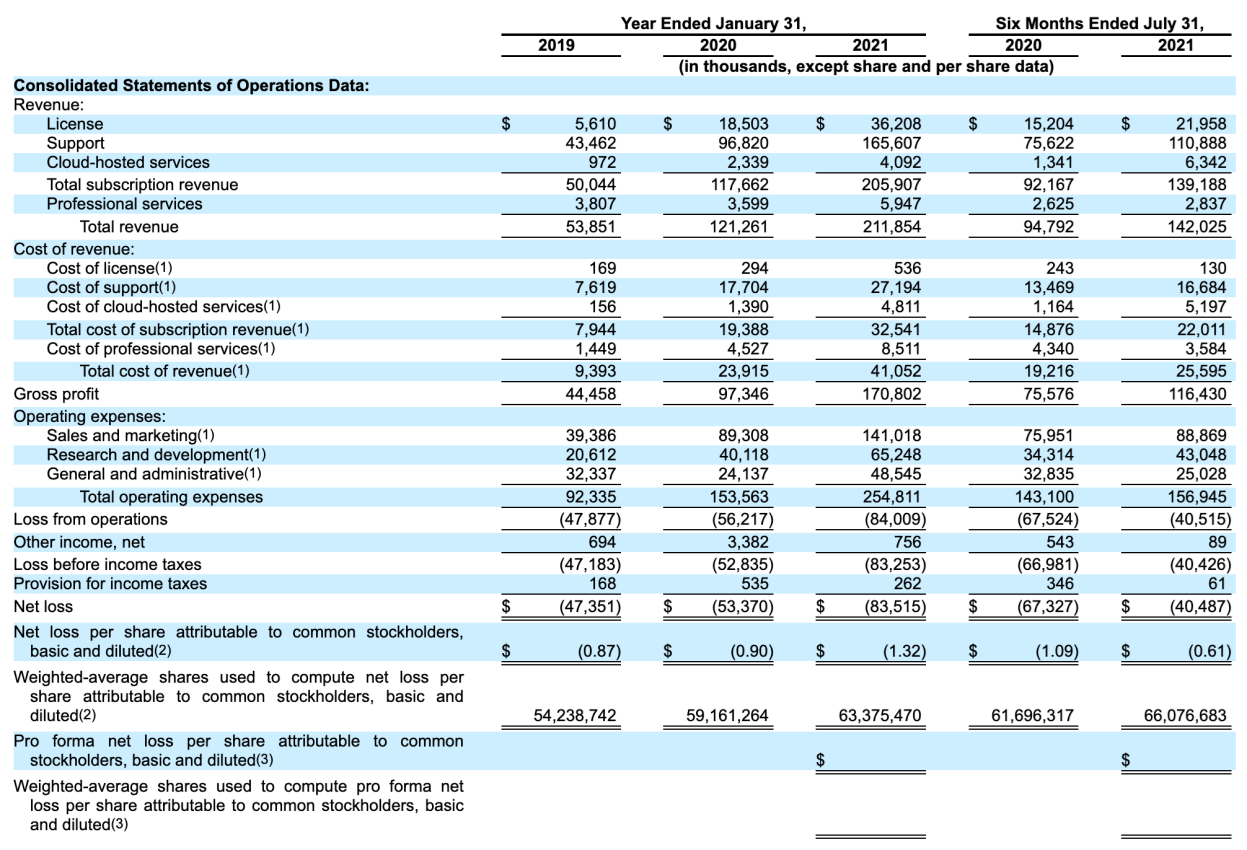
Как же много информации содержится в этом документе! Предлагаю начать с верхних строк. Первые три колонки показывают доходы компании с 2019 по 2021 год. Все числа здесь представлены "в тысячах", то есть $18 503 - это на самом деле $18 503 000 и так далее. Последние два столбца отражают цифры за 6 месяцев. Мы хотим получить представление о бизнесе в целом, поэтому предлагаю сфокусироваться на данных за год.
Когда Вы анализируете внутренние данные, особенно важно понять, где в таблице происходит переход от исторических данных к прогнозным. Очень часто при общении со стартапами на ранней стадии своего развития они включают в свои финансовые данные несколько оптимистичный прогноз на текущий год. Публичные компании, как правило, практически никогда не делятся прогнозами. Все S-1, 10-K и подобные документы представляют собой исторические данные. Бывают случаи, когда опубликованные данные изначально кажутся прогнозом, например, некоторые компании заканчивают финансовый год в январе, как в случае с Gitlab: их 2021 финансовый год длится только до 31 января 2021 года, поэтому их результаты за 2021 год не являются прогнозом. Следовательно, большая часть финансовых показателей Gitlab за 2021 год будет доступна только в отчете за 2022 финансовый год.
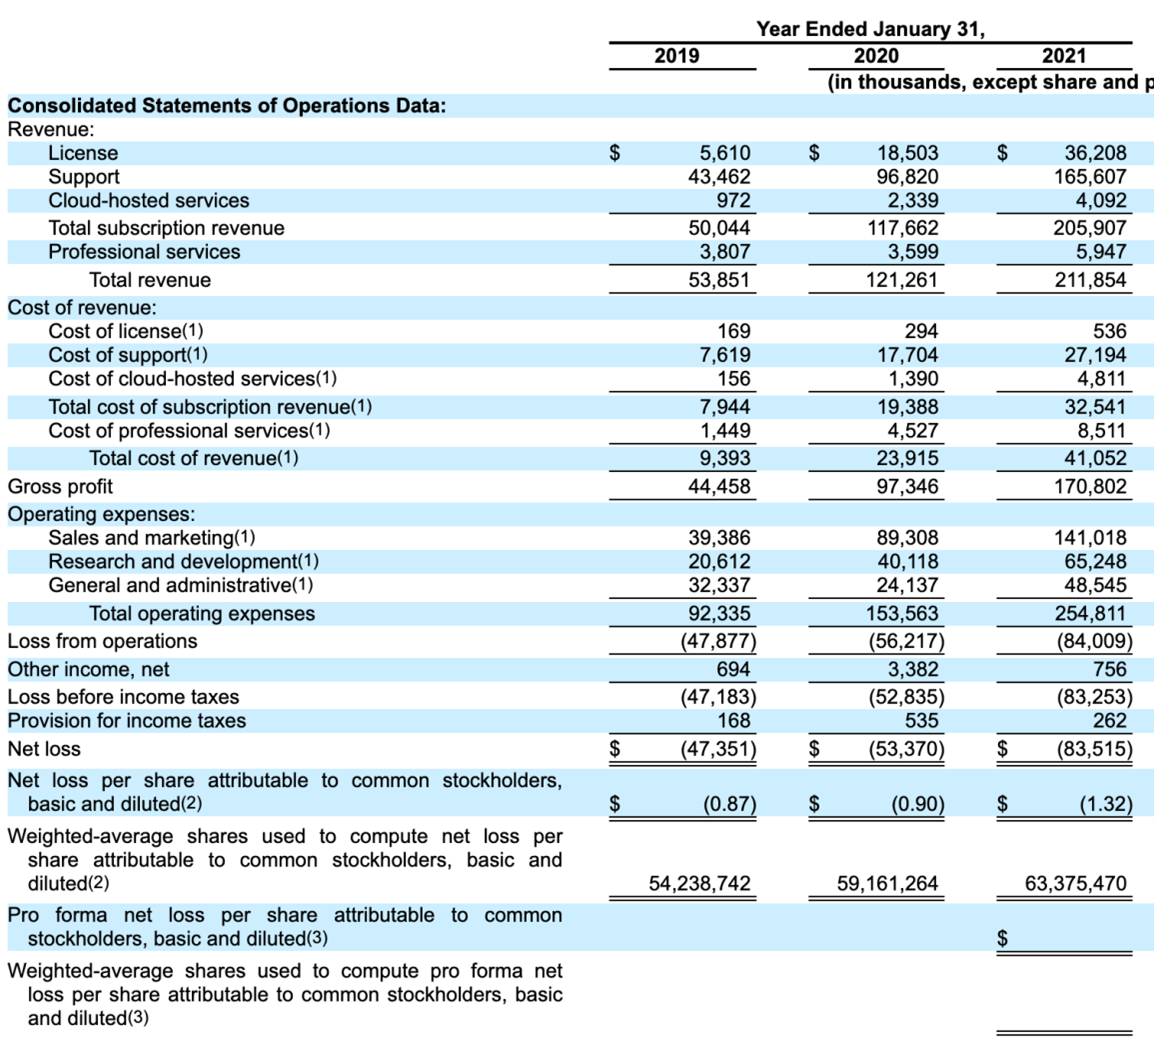
Теперь подробнее рассмотрим столбцы, относящиеся к следующим строкам:
- Выручка (revenue) по нескольким различным направлениям бизнеса (лицензии на ПО, поддержка клиентов и т. д.). Это то, сколько денег было зафиксировано по каждому направлению деятельности. Например, "Поддержка" принесла $43 млн выручки в 2019 году;
- Затраты на реализацию продуктов (cost of revenue) или услуг по каждому направлению бизнеса или затраты на получение выручки. Например, "Облачные сервисы" потратили $156 тыс. в 2019 году (для получения выручки в размере $972 тыс.);
- Валовая прибыль (gross profit) - разница между выручкой и себестоимостью сбытой продукции или услуги. Это то, сколько прибыли получила бы компания, если бы у нее не было операционных расходов. Например, $170 млн валовой прибыли в 2021 году.
- Операционные расходы (operating expences)- количество денежных средств, потраченных на ведение бизнеса. Например, $153 млн в 2020 году;
- Убыток от операционной деятельности (loss from operations) это "валовая прибыль" плюс "прочие доходы, нетто" минус "операционные расходы". Например, $83 млн в 2021 году;
- Чистый убыток (net loss) - это "валовая прибыль" минус ("убыток от операционной деятельности" плюс "резерв по налогу на прибыль"). Например, $47 млн в 2019 году
Есть и другие разделы, но они не так важны для понимания бизнеса, как те, что перечислены выше.
Давайте разберемся в том, что такое GAAP и Non-GAAP (США). Совет по стандартам финансового учета (FASB) определяет стандарты ведения бухгалтерского учета, так же известные как GAAP или Общепринятые принципы бухгалтерского учета. Большинство финансовых отчетов, с которыми Вам придется столкнуться, будут обозначены как соответствующие или не соответствующие GAAP.
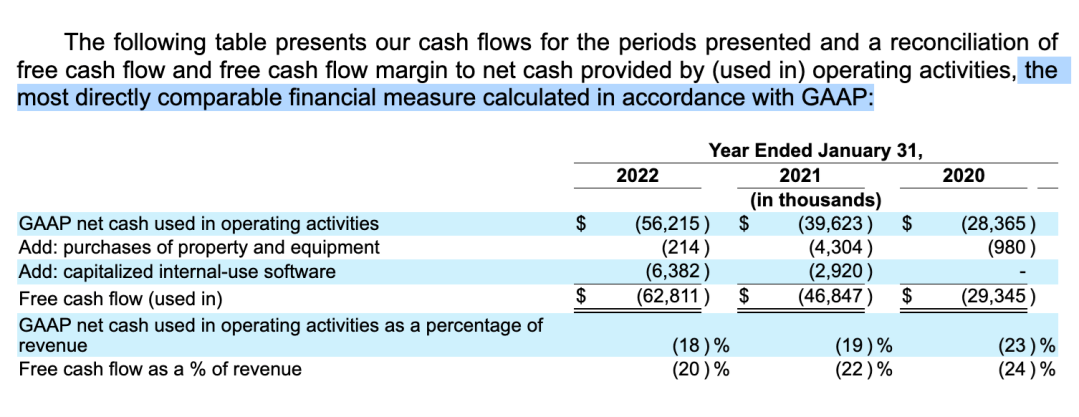
Если компании рассчитывает финансовые показатели без учета GAAP, то понять их довольно сложно. Только сотрудники финансового отдела смогут правильно их интерпретировать, поэтому, если Вам нужно разобраться с показателями, не соответствующими GAAP, обязательно попросите их Вам помочь. В целом, отчеты, сформированные не по GAAP, используется для того, чтобы дать инвесторам более полное представление о реальном положении компании и ее деятельности.
Учимся на примере P&L
Теперь, когда мы рассмотрели основные компоненты отчета о прибылях и убытках, давайте приступим к его анализу. Самый первый и важный шаг, который необходимо сделать, - это перенести его в собственную электронную таблицу, чтобы произвести несколько базовых математических расчетов. В нашем случаем воспользуемся Google Sheets. Рассмотрим столбцы, отражающие годовые изменения (YoY).
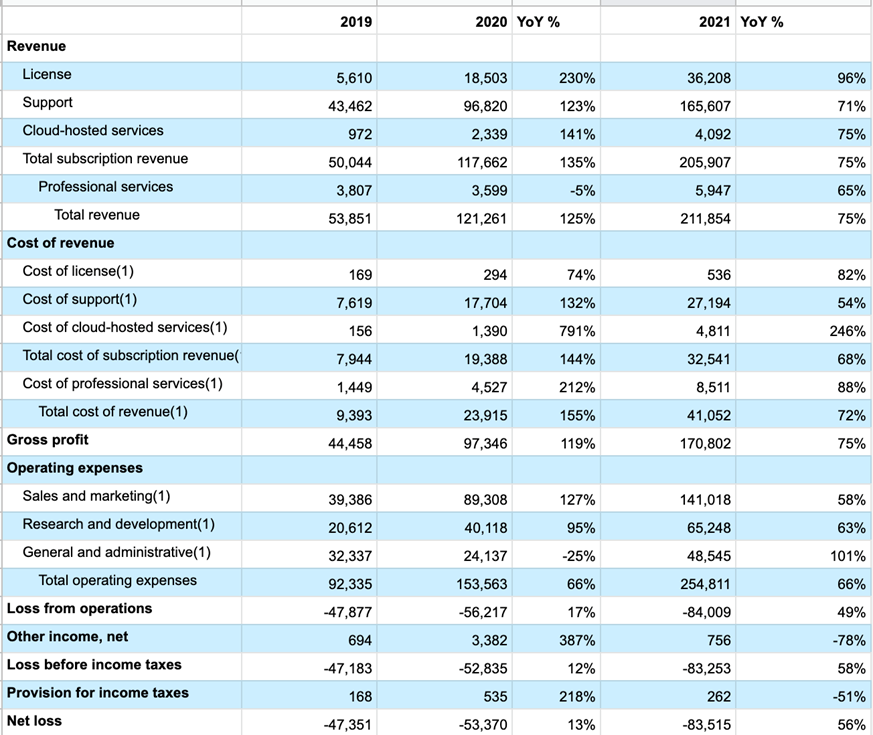
После того, как Вы получили электронную версию отчета, которую можно редактировать, предлагаю не терять времени и приступить к следующим шагам:
- понять взаимосвязь между выручкой и себестоимостью выручки по основным направлениям деятельности;
- изучить дельту между историческими данными и прогнозом (помните, что это не касается отчетов публичных компаний);
- выписать, что кажется Вам интересным;
- определить дальнейшие действия, необходимые для того, чтобы разобраться в этих областях, которые привлекли Ваше внимание.
Теперь давайте пройдемся по таблице, изучая строку за строкой, и применим первые три шага:
- Доход от продажи лицензий вырос на 230% (19-20 гг.), а затем на 96% (20-21 гг);
- Доходы от поддержки клиентов выросли на 123% (19-20 гг.), а затем на 71% (20-21 гг.);
- Доход от облачных сервисов вырос на 141 % (19 – 20 гг.), а затем на 75 % (20 – 21 гг.);
- Общий доход вырос на 125% (19-20 гг.), а затем на 75% (20-21 гг.)
Изучив данный материал, я пришел к выводу, что облачные сервисы развиваются достаточно хорошими темпами, но немного медленнее, чем хотелось бы. С точки зрения финансового анализа я бы задался вопросом, может быть, облачные сервисы пока еще не отвечают всем требованиям, предъявляемым продуктам, представленным на рынке или, возможно, есть какие-то сложности с выходом на рынок.
Темпы развития других направлений деятельности так же невелики.
В целом, все темпы роста выручки вполне приемлемы, особенно рост выручки от поддержки клиентов.
Другой вопрос по каждому из этих направлений бизнеса - какой процент выручки поступает от постоянных клиентов, а какой - от новых клиентов? Основой хорошего SaaS-бизнеса является высокий процент продления: Вам потребуется сравнительно небольшой штат менеджеров по продажам, если продукт хорошо справляется с удержанием постоянных клиентов.
Далее, посмотрим на затраты на реализацию продуктов. Что действительно интересно, так это строки, где рост затрат ускоряется или замедляется по сравнению с ростом выручки. Например, доходы от продажи лицензий выросли на 96 % в 20-21 годах, при этом расходы на реализацию продуктов росли чуть медленнее - на 82 % за тот же период. Это означает, что компания стремиться к определенной экономии. Кроме того, интересно изучить доходы и расходы на реализацию облачных сервисов, где доходы выросли на 75 % с 20 по 21 год, а расходы - на 246 %. В данном случае P&L не внушает особого оптимизма в отношении траектории их развития…
Иногда интересные вопросы возникают в связи с изменениями во времени. Например, примечательно, что рост расходов на поддержку клиентов опережал рост доходов от данного направления в 20-м году, но не в 21-м. Понимание того, почему в 21-м году расходы на поддержку росли медленнее, чем в 20-м, позволит получить ценные сведения о том, как на самом деле обстоят дела у этого направления деятельности.
Если посмотреть на рост общей выручки в сравнении с ростом общих затрат, то можно заметить несколько тревожную тенденцию: выручка растет медленнее, чем затраты в 20-м году (155% против 125%) и лишь немного быстрее в 21-м году (75% против 72%). Это тот случай, когда процентное соотношение может ввести в заблуждение. Абсолютные показатели говорят о гораздо более благополучной истории, что наглядно видно на примере валовой прибыли на всем отрезке времени.
Далее поговорим об операционных расходах. Расходы на продажи и маркетинг (S&M) значительно выросли в 20-м году, а в 21-м немного замедлились. Однако в абсолютном выражении расходы на S&M выросли примерно на 50 млн долл. за оба года. Это достаточно впечатляющий рост, поэтому стоит разобраться в том, куда именно идут эти расходы. Меня удивляет то факт, что "Общие и административные расходы" (G&A) являются более крупными операционными расходами, чем "Исследования и разработки" (R&D).
Теперь давайте обратим внимание на чистые убытки. Мы видим, что это далеко не прибыльный бизнес, убытки неуклонно растут. Однако в 20-м и 21-м году убытки по сравнению с выручкой росли медленнее. Если мы поймем, в чем кроется причина такой ситуации, то мы сможем разработать план по увеличению прибыльности компании.
Разбираемся с вопросами
Итак, давайте попробуем разобраться в каждом пункте, привлекшем наше внимание (с точки зрения руководителя). Я считаю наиболее эффективным сгруппировать вопросы по группам специалистов, с которыми предстоит прорабатывать эти вопросы, отправить им свои вопросы, а затем запланировать график совещаний.
Вопросы для обсуждения с финансовым отделом:
1.Каков показатель удержания доходов по направлениям деятельности? Сколько доходов приносят новые клиенты по сравнению с постоянными? (Это может быть вопрос к отделу продаж, зависит от компании и ее структуры).
2.Почему в 19-м году операционные расходы на управление персоналом были выше операционных расходов на НИОКР? Почему расходы на управление и административные расходы выросли в два раза с 20-го по 21-й год?
Вопросы для обсуждения с генеральным директором или учредителями компании:
- Почему облачные сервисы развиваются сравнительно медленно? (поговорите об этом и с представителями отделов продаж и маркетинга);
- Почему расходы на облачные сервисы растут в 3,5 раза быстрее, чем доходы? Ожидается ли какое-либо улучшение?;
- Почему рост затрат на поддержку клиентов рос быстрее, чем рост выручки от поддержки в 21-м году, а не в 20-м? Что изменилось?
- На что пошли дополнительные расходы в размере $50 млн в 20-м и 21-м годах? Как мы оцениваем эффективность этих расходов?
Вопросы для обсуждения с топ-менеджерами компании:
- Последовательность шагов к достижению прибыльности бизнеса?
- Какова стратегия в отношении управления операционными затратами в сравнении с операционными затратами на НИОКР?
После совещаний у Вас сформируется четкое понимание положения дел в Вашей компании. До проведения этих обсуждений Вы, скорее всего, были уверены в том, что хорошо понимаете разные аспекты деятельности Вашей организации, однако, в данном случае Вы основывались на мнении других специалистов. Теперь, когда Вы сформировали свое собственное представление, Вы можете более уверенно приступить к работе по оптимизации работы Вашего предприятия.
Работать, работать и еще раз работать!
После того, как Вы как следует «покопались» в P&L, Вам может показаться, что на этом Ваша работы выполнена и больше ничего делать не нужно. Однако это не так. Как только появятся результаты за следующий год (в нашем случае это 2022 год), Вам придется начинать все заново. Мы рассмотрели отчет компании HashiCorp, в котором указаны результаты ее деятельности вплоть до января 2021 года. В 2022 году они опубликовали новые, актуальные на тот момент цифры.
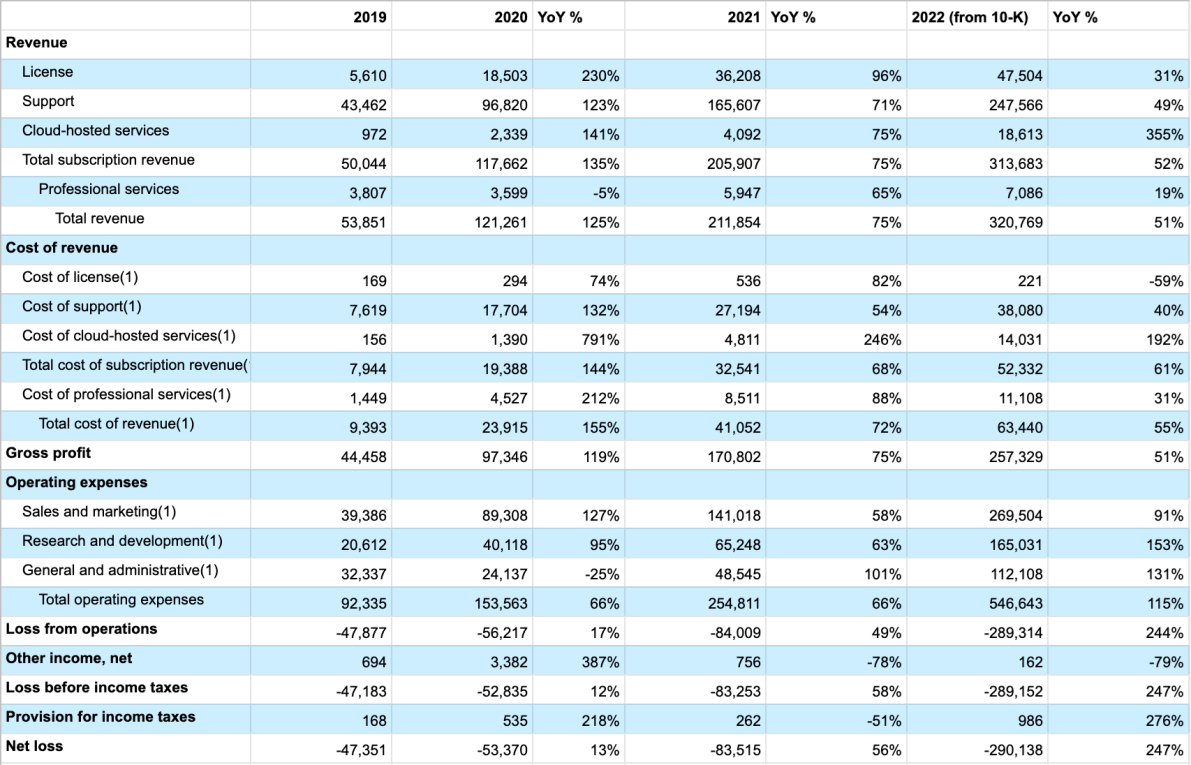
Я не буду вдаваться в подробности, но если Вы внимательно изучите эту электронную таблицу, объединяющую результаты форм S-1 и 10-K , Вы увидите, что у компании был достаточно сложный год. HashiCorp далеко не одинока в этом отношении, почти все компании рано или поздно переживают не лучшие времена. Но, если они справятся с этим испытанием и смогут пройти его достойно, они обязательно станут достаточно прибыльными.
Формы отчетности S-1 и 10-K (США)
Небольшой экскурс в тему поиска отчетов о прибылях и убытках публичных компаний. Все цифры, приведенные в этой статье, являются общедоступными, и Вы можете без труда найти их с помощью поиска на сайте Комиссии по ценным бумагам и биржам. На примере HashiCorp я начал набирать “Hashi” и сразу же попал на страницу HashiCorp. Далее я нажал на "View filings" и нашел интересующие меня документы, в частности формы S-1 и 10-K.
У большинства компаний есть сайт, разработанный специально для инвесторов, в случае HashiCorp это ir.hashicorp.com, на котором размещены ссылки на самые последние и актуальные документы (например, поквартальные финансовые результаты) . Как правило, гораздо проще использовать EDGAR, но на сайте отдела по связям с инвесторами часто можно найти информацию, отраженную в P&L. Это именно то, что нам нужно!
В заключение хотелось бы сказать, что P&L в компаниях на ранней стадии развития часто бывают не совсем верными и даже не объективными. Например, затраты могут быть неправильно классифицированы. Однако, даже если P&L ошибочен, он в любом случае поможет Вам познакомиться с компанией в целом, узнать об основах бизнеса и управляющей им команде.


