

Классификация затрат в бухгалтерском и управленческом учете
Группировка затрат по экономическим признакам
По периоду:
- Прошлых периодов
- Текущего периода
- Будущих периодов
По способу включения в себестоимость:
- Косвенные
- Прямые
По экономическому составу:
- Накладные
- Основные
По отношению к объему производства:
- Условно-переменные
- Переменные
- Условно-постоянные
По эффективности:
- Непроизводительные
- Производительные
Резервы предстоящих расходов
Резервирование – это признание затратами либо расходами того, что станет таковыми только потенциально. В этом смысле резервы делятся на три группы: резервы предстоящих расходов, оценочные резервы (поправки) и резервы по условным фактам хозяйственной деятельности.
Согласно методу резервирования затрат, понесенные затраты включаются в издержки не напрямую, а финансируются из специального резерва, формируемого за счет равномерных начислений на счете учета затрат или издержек обращения.
Целями создания резервов предстоящих расходов являются:
- Обеспечение накопления источников финансирования крупных затрат, носящих периодический характер;
- Равномерное включение затрат в себестоимость во времени (их распределение);
- Выравнивание промежуточных финансовых результатов, направление их в русло общегодовой тенденции.
Затраты по их месту в производственном процессе
По участию в процессе производства затраты делят на предпроизводственные, производственные, управленческие и коммерческие.
Предпроизводственные затраты являются единовременными, то есть осуществляемыми один раз перед началом производства, могут быть как капитальными (приводят к формированию внеоборотного актива), так и некапитальными (являются затратами на подготовку и освоение производства: наладку и пробный выпуск, вскрышные работы при добыче полезных ископаемых).
Производственные затраты делятся:
- На затраты, непосредственно связанные с технологическим процессом: оплата труда рабочих, сырье и материалы;
- Затраты на обслуживание и эксплуатацию производственного оборудования;
- Затраты, связанные с управлением производством: оплата труда начальников производств, амортизация офисного оборудования в цехах.
Коммерческие затраты – затраты, связанные со сбытом продукции: дополнительная упаковка, осуществляемая после сдачи на склад готовой продукции, транспортировка и страхование готовой продукции, рекламные и прочие расходы, связанные с продвижением продукции на рынок. Таким образом, коммерческие затраты осуществляются после производственных, когда уже завершено калькулирование себестоимости готовой продукции.
Управленческие затраты – затраты, связанные с управлением организацией в целом. В отличие от затрат на управление производством, которые чаще всего являются условно переменными, эти затраты, как правило, условно постоянные. Управление производством – это управление отдельными производственными процессами (нормирование, расчеты, контроль), которое осуществляется специальными подразделениями, относящимися к производственным: цеховыми бюро труда и заработной платы, отделами техники безопасности, бригадирами, начальниками цехов и т.д.
Группировка затрат для целей калькулирования себестоимости
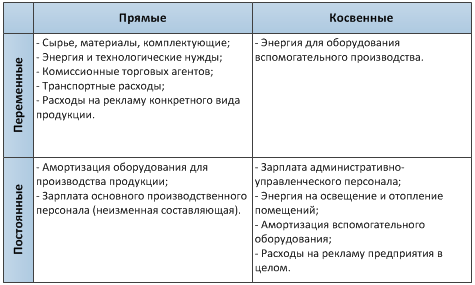
Группировка затрат по элементам:
- Материальные затраты;
- Затраты на оплату труда;
- Отчисления на социальные нужды;
- Амортизация;
- Прочие затраты.
Группировка затрат по статьям:
- Сырье и материалы;
- Возвратные отходы (вычитаются);
- Покупные изделия, полуфабрикаты и услуги сторонних организаций;
- Топливо и энергия (на технологические цели);
- Заработная плата основных производственных рабочих;
- Отчисления на социальные нужды;
- Потери от брака;
- Расходы на подготовку и освоение производства;
- Прочие производственные расходы;
-
Итого цеховая себестоимость;
- Общепроизводственные расходы;
-
Итого производственная себестоимость;
- Общехозяйственные расходы;
-
Итого себестоимость готовой продукции;
- Расходы на продажу;
- Итого коммерческая себестоимость.
Вывод: Полную себестоимость (коммерческую себестоимость) продукции мы увидим только по дебету счета 90 «Продажи». А по дебету счета 43 «Готовая продукция» мы видим готовую продукцию без затрат на продажу.
Классификация доходов и расходов для целей финансового учета
Доходы и расходы по обычным видам деятельности
Доходами от обычных видов деятельности являются выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг, то есть доходы по профильной для организации деятельности – тем видам деятельности, которые приняты организацией в качестве составляющих ее бизнеса.
Расходами по обычным видам деятельности являются расходы, связанные с изготовлением и продажей продукции (включая управленческие расходы), приобретением и продажей товаров, а также расходы, связанные с выполнением работ, оказанием услуг.
На практике часто в устав включается фраза о том, что организация будет заниматься любой деятельностью, не запрещенной законодательством (Гражданский кодекс требует указывать виды деятельности только для некоммерческих и унитарных предприятий). Но для лицензируемой деятельности необходимо указывать виды деятельности.
Принцип соответствия доходов и расходов заключается в том, что расходы признаются в отчете о прибылях и убытках с учетом связи между произведенными расходами и поступлениями.
Выручка и себестоимость всегда должны отражаться в одной и той же аналитике, иначе будет нарушен принцип соответствия доходов и расходов, а информация отчетности потеряет свою полезность.
Операционные доходы и расходы
В качестве операционных доходов признаются доходы по самостоятельным хозяйственным операциям и сделкам, осуществленным с целью получения данных доходов, но при этом не являющимся предметом деятельности данной организации, а именно:
- Доходы, связанные с продажей активов, отличных от продукции или товаров: основных средств, материально-производственных запасов, ценных бумаг (кроме профессиональных участников рынка ценных бумаг), иностранной валюты;
- Доходы, получаемые по отдельным самостоятельным договорам, но не связанные с профильной деятельностью: доходы по договорам аренды, коммерческой концессии, проценты к получению, доходы от совместной деятельности.
Соответственно, операционными расходами признаются расходы по исполнению хозяйственных операций и сделок, не являющихся предметом деятельности данной организации.
На прочие доходы и расходы, и на операционные в том числе, принцип соответствия доходов и расходов не распространяется.
Примерами операционных расходов являются проценты по кредитам, услуги депозитария по хранению ценных бумаг, уплата прямых налогов: на рекламу, на имущество, — формирование оценочных резервов, расходы по консервации основных средств.
Внереализационные доходы и расходы
Если понесенные расходы не принесут никакого дохода, а также если организация признает появление у нее обязательств без встречного поступления активов, то в учете признаются внереализационные расходы – убытки.
Доходы, для извлечения которых организация не несла никаких расходов, тоже будут внереализационными. При этом внереализационные доходы не связаны с процессами производства и обращения, а отсутствие расходов обусловлено тем, что их нельзя соотнести с целенаправленными действиями (операциями), специально направленными на их извлечение.
Примерами внереализационных доходов являются курсовые разницы, доходы от поступления штрафов и пени, возмещения понесенных убытков, безвозмездного получения имущества, списания невостребованной кредиторской задолженности.
В качестве внереализационных расходов признаются расходы трех видов:
- Расходы, являющиеся побочным результатом хозяйственных операций, по которым не было действий, предпринятых специально для их осуществления: курсовые разницы, суммовые разницы и иные расходы по приобретению основных средств, выявленные после их принятия к учету;
- Расходы, выявленные в случае, когда предпринятые действия привели не к ожидаемому или даже к противоположному ожидаемому результату: убыткам (уплаченные штрафы, пени, неустойки, списанная безнадежная дебиторская задолженность и прочие непроизводительные расходы);
- Благотворительные и социальные расходы – расходы на проведение спортивных мероприятий, на содержание пунктов общественного питания, медицинских кабинетов.
Деление доходов и расходов по принципу соответствия
Доходы и расходы разделяются в зависимости от того, каким образом к ним применяется принцип соответствия доходов и расходов.
Доходам по обычным видам деятельности (выручке) всегда соответствуют расходы по обычным видам деятельности (себестоимость).
Операционным доходам расходы могут соответствовать или не соответствовать. В последнем случае (несоответствия) противоположная часть (доход или расход) на практике присутствует, но в учете не выделяется ввиду большой трудоемкости и низкой целесообразности.
Внереализационные доходы никогда не сопровождаются расходами, и наоборот. То есть фактически они целиком являются либо прибылью, либо убытком организации.
Чрезвычайные доходы и расходы
Чрезвычайными доходами считаются поступления, возникающие как последствие чрезвычайных обстоятельств (стихийного бедствия, пожара, аварии, национализации): получение страхового возмещения, стоимость материальных ценностей, остающихся от списания поврежденных активов (полезные возвраты).
В составе чрезвычайных расходов отражаются расходы, возникающие как последствия тех же чрезвычайных обстоятельств: выплаты за ущерб, нанесенный окружающей среде, списание остаточной стоимости утраченных или непригодных для восстановления активов, выплаты пострадавшим в результате аварии работникам или населению.
Автор: Иван Шамаев
Демо


Продукт Эксперт-BI

Продукт Эксперт-BI, запросить доступ к демо-стенду on-line


