

Показатели операционной деятельности и стоимости компании
Современные показатели прибыли и методы их расчета (формулы)
EBIT (Earnings Before Interest & Tax)
Определение
Показатель операционной прибыли до вычета налогов и процентов (EBIT) — финансово-аналитический показатель формы 2 (Отчёт о финансовых результатах), равный объёму прибыли до вычета процентов по заёмным средствам и уплаты налогов. Данный показатель еще называется операционной прибылью и используется при расчете некоторых коэффициентов финансовой эффективности.
Формула EBIT
EBIT = Revenue — COGS — Operating Expenses
EBIT = Выручка — Себестоимость — Коммерческие и управленческие расходы
EBIT = Прибыль (убыток) до налогообложения (стр. 2300) + Проценты к уплате (стр. 2330)
EBIT = Прибыль от реализации (стр. 050 ф. №2) + Проценты по кредитам и займам, включенным в себестоимость
EBIT = Чистая прибыль + Расходы по налогу на прибыль — Возмещённый налог на прибыль (+ Чрезвычайные расходы) ( — Чрезвычайные доходы) + Проценты уплаченные — Проценты полученные
EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization)
Определение
Операционная прибыль до уплаты налогов, расходов на амортизацию и процентов по кредитам (EBITDA) — финансово-аналитический показатель, который отражает финансовый результат компании, исключая влияние эффекта структуры капитала (процентов, которые выплачиваются по заемным средствам), налоговых ставок и амортизации. EBITDA позволяет определить эффективность деятельности компании независимо от её задолженности перед различными кредиторами и государством, а также от метода начисления амортизации. Показатель полезен при сравнении предприятий одной отрасли, но имеющих различную структуру капитала. Он позволяет сравнивать компании с различными учетными политиками (например, в части учета амортизации или переоценки активов) и различными условиями налогообложения.
Формула EBITDA
EBITDA = Revenue — Expenses (excluding tax, interest, depreciation and amortization)
EBITDA = Прибыль (убыток) до налогообложения + (Проценты к уплате + Амортизация основных средств и нематериальных активов)
EBITDA = Прибыль от реализации (стр.50 Ф.№ 2) + Амортизационные отчисления (Форма № 5)
EBITDA = Прибыль (убыток) от продаж (стр. 2200) + Проценты к уплате (стр. 2330) + Амортизационные отчисления
EBITDA = EBIT + Амортизационные отчисления по материальным и нематериальным активам — Переоценка активов = Чистая прибыль + Расходы по налогу на прибыль — Возмещённый налог на прибыль (+ Чрезвычайные расходы) (- Чрезвычайные доходы) + Проценты уплаченные — Проценты полученные
EBITDA = Операционная прибыль + Амортизация
EBITDAR (Earnings Before Interest, Taxes, Depreciation, Amortization and Rent/Restructuring Costs)
Определение
Операционная прибыль до вычета налогов, процентов по кредитам, амортизации и арендных платежей/затрат на реструктуризацию/расходы по операционному лизингу (EBITDAR) — финансово-аналитический показатель, который отражает финансовый результат компании, исключая влияние эффекта структуры капитала (процентов, которые выплачиваются по заемным средствам), налоговых ставок, амортизации и арендных платежей/затрат на реструктуризацию/расходы по операционному лизингу.
В зависимости от компании и целей пользователей, показатель может включать в себя либо расходы на аренду, либо расходы на реструктуризацию, либо расходы по операционному лизингу, но всегда только один тип расходов. Показатель EBITDAR расширяет EBITDA, путем добавления дополнительного пункта по аренде или реструктуризации, тем самым лучше отражает финансовую эффективность. Иногда данный показатель называют как operating cash flow (операционный денежный поток).
Формула EBITDAR
EBITDAR = EBITDA — rent/restructuring costs = Revenue — Expenses (excluding tax, interest, depreciation, amortization and rent/restructuring costs)
EBITDAR = EBITDA — Расходы на аренду/Расходы по операционному лизингу/Расходы на реструктуризацию
NOPAT (Net Operating Profit After Tax)
Определение
Чистая операционная прибыль после налогов (NOPAT) — посленалоговая операционная прибыль без учета начисленных процентов по кредитам и полученным займам. При ее расчете учитываются все доходы и расходы предприятия, отраженные в отчете о прибылях и убытках, в том числе налог на прибыль. Для определения NOPAT к чистой прибыли отчетного периода необходимо прибавить проценты к уплате.
Формула NOPAT
NOPAT = EBIT x (1 — Tax Rate)
NOPAT = EBIT х (1 — налоговая ставка)
Чистая прибыль (NOPAT) = Прибыль до выплаты налога – Налог на прибыль (до вычета процентов за пользование заемным капиталом)
NOPAT = (Чистая прибыль + Проценты по заемному капиталу + Эффекты налогового щита по заемному капиталу)
Методика расчета «снизу вверх»
NOPAT = Operating profit after depreciation and amortization + Implied interest expense on operating leases + Increase in LIFO reserve + Increase in bad debt reserve + Increase in net capitalized research and development — Cash operating taxes
, где:
Operating profit after depreciation and amortization – операционная прибыль после амортизации;
Implied interest expense on operating leases – предполагаемые процентные расходы по операционной аренде;
Increase in LIFO reserve – увеличение резерва ЛИФО;
Increase in bad debt reserve – увеличение резерва по сомнительным долгам;
Increase in net capitalized research and development – увеличение в чистых капитализированных исследованиях и разработках;
Cash-operating taxes – операционные налоги, исчисленные кассовым методом.
Методика расчета «сверху вниз»:
NOPAT = Sales + Implied interest expense on operating leases + Increase in LIFO reserve + Other income — Cost of goods sold — Selling,general and administrative expenses — Depreciation — Cash operating taxes
, где:
Sales – продажи (выручка от продаж);
Implied interest expense on operating leases – предполагаемые процентные расходы по операционной аренде;
Increase in LIFO reserve – увеличение резерва ЛИФО;
Other income – прочие доходы;
Cost of goods sold – себестоимость реализованной продукции;
Selling, general and administrative expenses — коммерческие, общехозяйственные и административные расходы;
Depreciation – амортизация;
Cash-operating taxes – операционные налоги, исчисленные кассовым методом.
EBIAT (Earnings Before Interest After Taxes)
Определение
Прибыль до вычета процентов и после уплаты налогов (EBIAT) — финансово-аналитический показатель равный объёму прибыли до вычета процентов после уплаты налогов. Принципиальная разница между NOPAT = EBIT x (1 – t) и EBIAT состоит в том, что при расчете EBIT х (1 – t) налог на прибыль по номинальной ставке берется со всей прибыли до уплаты процентов, а при расчете EBIAT вычитается фактически уплаченный компанией налог на прибыль, который несколько ниже из-за того, что процентные выплаты были отнесены на себестоимость. Таким образом, EBIT х (1 – t) меньше EBIAT на величину (1 – t) x i, где i — процентные выплаты.
Формула EBIAT
EBIAT = Revenue — Cost of Goods Sold — Expenses (including taxes and excluding interest)
EBIAT = Доход — COGS — расходы (включая налоги и исключая проценты)
OIBDA (Operating Income Before Depreciation And Amortization)
Определение
Показатель OIBDA (Операционная прибыль до вычета износа основных средств и амортизации нематериальных активов) следует отличать от EBITDA, так как отправной точкой показателя является операционная прибыль, а не чистая прибыль. Таким образом, OIBDA не включает в себя неоперационные доходы, которые, как правило, не повторяются из года в год. Он включает только доход, полученный за счёт регулярных операций, и не подвержен влиянию единовременных начислений, например, связанных с курсовыми разницами или налоговыми скидками. OIBDA рассчитывается как операционную прибыль до амортизации (МА + НМА), обесценение внеоборотных активов (основные средства, гудвил и прочие нематериальные активы) и убытка (прибыли) от выбытия основных средств.
Формула OIBDA
OIBDA = Operating Income + Depreciation + Amortization + Tax + Interest
OIBDA = Операционная прибыль + амортизация основных средств и нематериальных активов
Примеры, разъясняющие порядок формирования прибыли
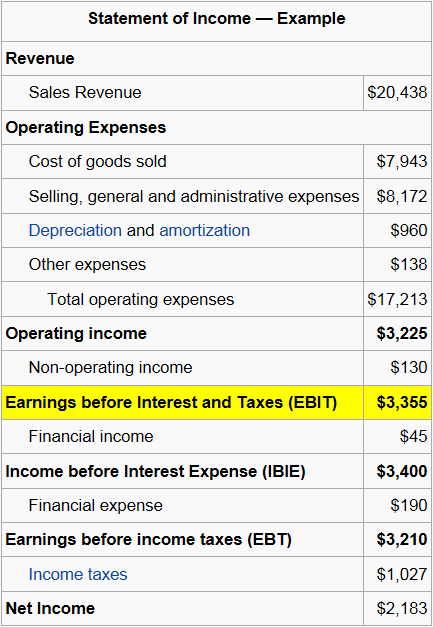
Показатели стоимости компании EVA, SVA, MVA, CVA и методы их расчета
EVA (Economic Value Added)
Определение
Добавленная экономическая стоимость (EVA) представляет собой прибыль предприятия от обычной деятельности за вычетом налогов, уменьшенная на величину платы за весь инвестированный в предприятие капитал.
EVA – реальная экономическая прибыль, которая принадлежит акционерам после вычета всех операционных расходов (включая налоги) и финансовых издержек.
Показатель применяется для оценки эффективности деятельности предприятия с позиции его собственников, которые считают, что деятельность предприятия имеет для них положительный результат в случае, если предприятию удалось заработать больше, чем составляет доходность альтернативных вложений. Этим объясняется тот факт, что при расчете EVA из суммы прибыли вычитается не только плата за пользование заемными средствами, но и собственным капиталом. Можно утверждать, что такой подход в большей степени является экономическим, нежели бухгалтерским.
Интерпретация показателя EVA:— Если EVA>0, то капитал используется эффективно.
- Если EVA=0, то инвесторы получили норму возврата, компенсирующая риск.
- Если EVA<0, то капитал используется неэффективно. В рамках управления стоимостью компании EVA используется: при составлении капитального бюджета, при оценке эффективности деятельности подразделений или компании в целом, при разработке оптимальной и справедливой системы премирования менеджмента.
Таким образом, EVA:— инструмент для измерения «избыточной» стоимости, которая создана инвестициями;
- индикатор качества управленческих решений;
- инструмент для определения нормы возврата на капитал (ROC) – в денежном потоке выделяется часть, которая заработана за счет инвестиций;
- позволяет определять стоимость компании;
- служит для оценки эффективности отдельных подразделений компании
Формула EVA
EVA = NOPAT — WACC*IC
EVA = EBIT — CE * WACC
EVA = (ROCE — WACC) * CE
, где:
NOPAT — чистая операционная прибыль после уплаты налогов;
WACC — средневзвешенная стоимость капитала;
IC — инвестированный капитал.
EBIT — чистая прибыль уплаты процентов и налоговых платежей;
CE — собственные оборотные средства (capital employed).
ROCE (return of capital employed) = EBIT / Capital Employed — Рентабельность задействованного капитала
Equity EVA = (ROE-Cost of Equity) * (Equity Invested)
, где:
ROE – рентабельность собственного капитала
Cost of Equity – стоимость собственного капитала
Equity Invested – инвестированный собственный капитал
SVA (Shareholder Value Added)
Определение
Показатель SVA (Акционерная добавленная стоимость) представляет собой капитализированное изменение текущей стоимости операционного денежного потока, скорректированное на текущую стоимость инвестиций во внеоборотный и оборотный капитал, вызвавших данное изменение.
Применение показателя SVA в рамках оценки эффективности деятельности компании:
- для оценки стоимости компании;
- для оценки эффективности осуществляемых инвестиционных проектов;
- для оценки стратегий (с помощью SVA рассчитывается ожидаемый эффект от внедрения новой стратегии);
- для определения вознаграждений CEO (осуществляется «привязка» вознаграждений менеджеров к конкретным результатам реализации их стратегии).
Формула для расчета стоимости бизнеса, при использовании показателя SVA:
Стоимость компании = Рыночная стоимость инвестированного капитала в начале года + Накопленная величина SVA прогнозного периода + Рыночная стоимость ценных бумаг и иных инвестиций
Формула SVA
1 способ расчета SVA:
SVA = Изменение стоимости инвестированного капитала
, где:
Стоимость инвестированного капитала = накопленная текущая стоимость денежного потока + Текущая стоимость остаточной стоимости
2 способ расчета SVA:
SVA = Текущая стоимость остаточной стоимости – Текущая стоимость стратегических инвестиций
, где:
Остаточная стоимость = капитализированное изменение чистой прибыли (NOPAT),
Текущая стоимость стратегических инвестиций = текущей стоимости изменения инвестированного капитала.
MVA (Market Value Added)
Определение
Показатель добавленная рыночная стоимость (MVA) — позволяет определить величину превышения рыночной капитализации компании над стоимостью собственного капитала (представленной в бухгалтерском балансе).
Рыночная капитализация бизнеса представляет собой произведение количества акций предприятия, выпущенных в обращение на их рыночную цену.
MVA делает акцент на рыночную капитализацию компании, которая более значима для акционерных обществ, котирующихся на фондовых биржах. Стоимость акций в таких случаях более точно определяет благосостояние акционеров, чем прибыль. В наиболее общем смысле рыночную добавленную стоимость понимают как разницу между достигнутой за период величиной прироста рыночной стоимости капитала и величиной инвестированного капитала.
Формула MVA
MVA = Market Value of Debt + Market Value of Equity — Total Adjusted Capital
MVA = Market Value of Equity — Total Adjusted Capital
MVA = Рыночная капитализация компании — Стоимость чистых активов (собственного капитала) по балансу компании
MVA = Рыночная стоимость долга + рыночная капитализация – совокупный капитал*
* следует учитывать, что в балансовую оценку совокупного капитала должны быть внесены поправки для устранения искажений, вызванных методами учета и некоторыми учетными принципами. Данные поправки будут более подробно рассмотрены при описании показателя EVA.
Cash Value Added (CVA) или Residual Cash Flow (RCF)
Определение
Модель Cash Value Added (Денежная добавленная стоимость) (CVA) включает только денежные статьи, т.е. Прибыль до вычета процентов, налогов и амортизации/Earnings Before Depreciation Interest and Tax (EBDIT), скорректированная на неденежные расходы), движение оборотного капитала и нестратегические инвестиции. Сумма этих 3 статей составляет Operating Cash Flow (Денежный поток от операционной деятельности) (OCF). OCF сравнивается с требованием по движению денежной наличности, «Требованием по денежному потоку от операционной деятельности/Operating Cash Flow Demand» (OCFD). OCFD представляет характер движения денежных средств, необходимый для удовлетворения финансовых требований инвестора по стратегическим инвестициям компании, т. е. стоимости капитала.
Формула CVA
Прямой метод:
CVA = AOCF – WACC * TA
, где:
AOCF (Adjusted Operating Cash Flows) – скорректированный операционный денежный поток;
OCF = EBIT + Depreciation — Taxes
WACC – средневзвешенная цена капитала;
TA – суммарные скорректированные активы.
Или
CVA = CF — Depreciation — Capital Charge
Косвенный метод:
CVA= (CFROI — Cost of Capital) * Gross Investment
, где:
Capital charge = cost of capital * gross investment
CFROI = (СF — Depreciation)/ Gross Investment
Depreciation = [WACC/ (1+WACC)n — 1]* TA
CF = Adjusted profit + interest expense + depreciation
Gross Investment = Net Current Assets + Historical initial cost
CVA = Sales x ((Sales – Cost)/Sales – Working Capital Movement/Sales – Non Strategical Investment/Sales) – OCFD / Sales
В сложившейся практике финансового менеджмента модель упрощена и выглядит как:
RCF (CVA) = AOCF – WACC x TA
, где:
AOCF (Adjusted Operating Cash Flows) – скорректированный операционный денежный поток;
WACC – средневзвешенная цена капитала;
TA – суммарные скорректированные активы.
Автор: Иван Шамаев
Демо


Продукт Эксперт-BI

Продукт Эксперт-BI, запросить доступ к демо-стенду on-line


