

Разработка и валидация бизнес-сценариев: методы GBN и структурирование гипотез
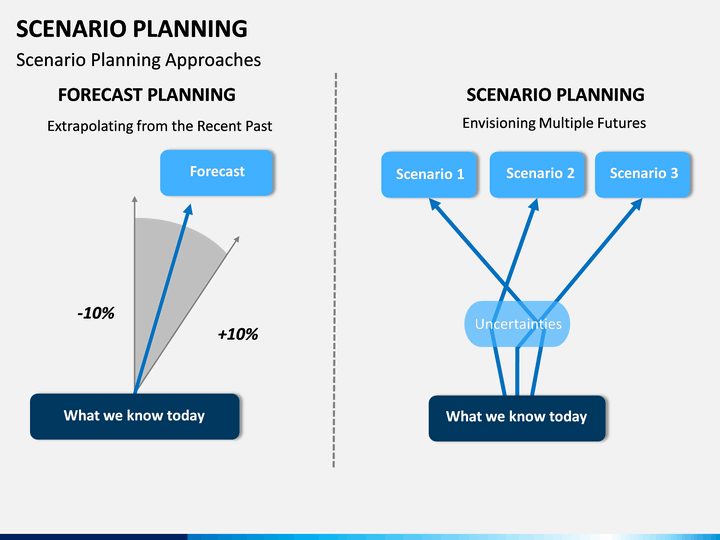
Данная глава является краеугольным камнем профессионального курса по сценарному планированию. Если традиционное прогнозирование отвечает на вопрос «что, скорее всего, произойдет?», то сценарное планирование – на вопрос «что произойдет, если?». Мы переходим от пассивного наблюдения за будущим к активному управлению неопределенностью.
Особое внимание будет уделено структурированному подходу к разработке сценариев — методу GBN (Goal-Based Narrative), который позволяет трансформировать высокоуровневые стратегические цели и качественные суждения в измеримые, количественные гипотезы. Глубокое понимание валидации этих гипотез критически важно для ИТ-директоров и архитекторов, поскольку это определяет требования к архитектуре хранилищ данных, моделированию и системам оперативного принятия решений (Demand Sensing & Shaping).
Введение
Управление спросом (Demand Planning) в условиях высокой волатильности рынка требует инструментов, способных адекватно оценить влияние внешних и внутренних шоков. Некорректно разработанные или невалидированные сценарии могут привести к катастрофическим ошибкам в планировании запасов, ценообразовании и распределении капитала.
Наш подход сочетает дисциплину стратегического планирования с точностью количественного моделирования. Мы рассматриваем сценарий не как абстрактную историю, а как набор проверяемых гипотез, объединенных логически непротиворечивым повествованием.
Ключевая задача этой главы — обеспечить единый фреймворк, позволяющий:
- Систематически генерировать релевантные сценарии, учитывая бизнес-цели.
- Транслировать качественное содержание сценария в количественные параметры модели.
- Технически валидировать сценарии перед их применением в процессах S&OP (Sales and Operations Planning).
Теоретические основы и терминология
Для создания надежной архитектуры what-if анализа необходимо стандартизировать терминологию.
Сценарий (Scenario): Комплексное, логически связное и правдоподобное описание будущего состояния системы (рынка, компании, цепочки поставок) на определенном временном горизонте. Сценарий всегда включает причинно-следственные связи.
Базовый сценарий (Baseline Scenario): Наиболее вероятный прогноз (point forecast), основанный на продолжении текущих трендов и известных планах.
Сценарное поле (Scenario Landscape): Пространство возможных будущих состояний, ограниченное двумя-тремя ключевыми факторами неопределенности (например, уровень инфляции и скорость изменения потребительских предпочтений).
Гипотеза (Hypothesis): Формализованное, измеримое утверждение о влиянии конкретного внешнего или внутреннего фактора на ключевой бизнес-метрике. Гипотезы являются строительными блоками сценария.
Валидация сценария (Scenario Validation): Процесс проверки внутренней логической непротиворечивости сценария, его экономической целесообразности и устойчивости моделируемых результатов (метрика устойчивости).
Метод GBN (Goal-Based Narrative): Методология, использующая желаемый или потенциальный результат (Цель) как отправную точку для построения последовательного и логически обоснованного повествования (Нарратива), объясняющего, как этот результат может быть достигнут или предотвращен.
Методологии и подходы
1. GBN: от Стратегии к Гипотезам
GBN используется для обеспечения релевантности разрабатываемых сценариев стратегическим задачам бизнеса. Вместо того чтобы начинать с чистого листа или абстрактных рисков, мы начинаем с Цели (Goal).
Этапы GBN в Demand Planning:
- Определение Цели (Goal Setting): Фиксация критически важных метрик (KРI), которые необходимо защитить или максимизировать (например, сохранение EBITDA при падении спроса на 10%, или достижение 20% роста продаж новой продуктовой линейки).
-
Построение Нарратива (Narrative Construction): Разработка "истории" о том, как могут развиваться события, чтобы достичь этой цели (оптимистичный сценарий) или помешать ей (стрессовый/пессимистичный сценарий). Нарратив должен отвечать на вопросы: Кто? Что? Когда? Почему?
- Пример нарратива: "Цель: Рост продаж А-продуктов на 5% в 3 квартале. Нарратив: Ключевой региональный конкурент (Who) столкнется с проблемами логистики (What) из-за пересмотра таможенных правил (Why) в течение следующих 2 месяцев (When), что позволит нам занять их долю рынка."
- Декомпозиция Нарратива на Гипотезы (Hypothesis Decomposition): Трансформация качественных элементов нарратива в измеримые, проверяемые утверждения.
2. Структурирование и формализация гипотез
Для аналитической работы гипотеза должна быть сформулирована с применением принципов TEST (Testable, Explicit, Specific, Time-bound).
| Элемент сценария | Качественное суждение (Нарратив) | Формализованная Гипотеза (Модель) |
|---|---|---|
| Фактор | Рост цен на сырье повлияет на нашу маржу. | Если цена на полимер Х вырастет на 15% (по данным ММК), себестоимость SKU Y увеличится на 4% в течение 30 дней. |
| Влияние | Потребители перейдут к более дешевым аналогам. | Ценовая эластичность спроса (CPD) для продуктов B-сегмента увеличится с -0.8 до -1.2 при повышении розничной цены более чем на 5%. |
| Результат | Мы потеряем долю рынка. | Объем продаж в регионе Z сократится на 7% в следующем квартале относительно базового прогноза. |
Системное требование: Каждая формализованная гипотеза должна соответствовать параметру, который может быть изменен в математической или статистической модели спроса (например, коэффициент эластичности, лаг реакции, фактор сезонности).
3. Методы Валидации Сценариев
Валидация — это процесс оценки надежности и внутренней согласованности разработанного сценария.
А. Логическая Валидация (Сценарный комитет)
Проводится экспертами и руководителями. Проверяется непротиворечивость и правдоподобность причинно-следственных связей. Например, может ли логистический сбой в регионе А одновременно привести к резкому росту спроса и падению наших производственных мощностей?
Б. Количественная Валидация (Моделирование)
Проверка того, насколько устойчивы финансовые и операционные результаты при изменении параметров гипотез.
- Стресс-тестирование (Stress Testing): Применение экстремальных значений для ключевых переменных (например, рост ставки дисконтирования до 25%, падение ключевого макроэкономического показателя на 3 стандартных отклонения).
- Анализ чувствительности (Sensitivity Analysis): Измерение, как изменение одного параметра гипотезы (на \pm X\%) влияет на конечный KPI. Результаты визуализируются с помощью Торнадо-диаграмм (Tornado Charts), которые показывают, какие факторы в сценарии оказывают наибольшее влияние на результат, и, следовательно, требуют более пристального мониторинга и точной оценки.
- Валидация методом Монте-Карло (Monte Carlo Validation): Присвоение вероятностных распределений параметрам гипотез и многократная симуляция для получения распределения возможных исходов. Это позволяет оценить не только средний результат, но и вероятность достижения критического порога убыточности.
Архитектура и технологическая реализация
Эффективная разработка и валидация сценариев требует специализированной архитектуры, отделяющей функционал планирования от операционного прогнозирования.
1. Архитектура Сценарного Анализа (Scenario Sandbox)
Основным требованием является наличие изолированного слоя для симуляции, который мы назовем "Песочница Сценариев" (Scenario Sandbox) или "Цифровой Двойник Планирования".
| Слой Архитектуры | Функционал | Требования к данным и инструментам |
|---|---|---|
| 1. Источники данных (Ingestion) | Сбор данных для базового прогноза: исторические транзакции, макроэкономика, данные конкурентов, P&L. | Хранилища (DWH/Data Lake): ClickHouse, Arenadata DB (для OLAP и скорости), внешние API. |
| 2. Слой Базового Прогнозирования (Baseline Modeling) | Генерация point forecast (ML/статистика). | Python (Scikit-learn, Prophet, CatBoost), специализированные статистические пакеты. |
| 3. Слой Сценарного Менеджмента (Scenario Management) | Хранение, версионирование и применение модификаторов гипотез к базовым моделям. | PostgreSQL/Greenplum (для ACID и структурированного хранения метаданных сценариев). Управление конфигурациями (YAML/JSON). |
| 4. Слой Симуляции и Валидации (Simulation Engine) | Выполнение what-if расчетов, стресс-тестов, Монте-Карло симуляций. | Среда исполнения (например, Apache Spark или специализированный вычислительный кластер) для параллельных расчетов. Python (PyMC3 или Stan для Байесовских методов). |
| 5. Слой Визуализации и Отчетности (Visualization) | Предоставление результатов, сравнение сценариев, Торнадо-диаграммы. | BI-системы (Metabase, Apache Superset, российские решения типа Полином или специализированные модули 1С:УХ). |
2. Управление данными сценариев
Критически важно обеспечить изоляцию данных сценариев от продуктивных данных. Сценарии хранятся как дельта-параметры относительно базового прогноза.
-- Пример таблицы хранения гипотез сценария
CREATE TABLE scenario_hypotheses (
    scenario_id UUID PRIMARY KEY,
    name VARCHAR(255),
    creation_date TIMESTAMP,
    base_forecast_version INT,
    -- Параметр, который будет изменен в модели
    model_variable_name VARCHAR(100) NOT NULL,
    -- Значение или процент изменения (дельта)
    delta_value NUMERIC(10, 4),
    risk_probability NUMERIC(3, 2) -- Оценочная вероятность реализации гипотезы
);
При запуске симуляции, Слой Сценарного Менеджмента считывает базовую модель (Baseline Model) и динамически применяет delta_value к соответствующему model_variable_name (например, увеличивая коэффициент эластичности или снижая объем рынка).
Организационные и процессные аспекты
Технологии не заменят дисциплины. Успешное внедрение GBN требует формализации процесса и четкого разделения ответственности.
1. Процессный цикл GBN и Валидации
- Инициация (Стратегический Совет): Определяются ключевые стратегические риски и цели (Голы) на следующий горизонт планирования (например, 12–18 месяцев).
- Генерация Нарративов (Аналитическая Группа): Формирование 3–5 логически непротиворечивых сценариев (оптимистичный, пессимистичный, "черный лебедь", целевой).
- Формализация Гипотез (Data Scientists/Моделисты): Перевод нарративов в параметрические изменения моделей.
- Техническая Валидация (Архитекторы/Инженеры данных): Выполнение симуляций (Монте-Карло, стресс-тесты) в Песочнице. Проверка устойчивости (например, отклонение KPI не превышает 15% в 90% симуляций).
- Принятие Решения (Сценарный Комитет/S&OP): Утверждение сценариев, назначение триггеров и разработка планов реагирования (Contingency Plans).
- Мониторинг и Корректировка: Постоянное сравнение фактических данных с прогнозами, созданными на основе сценариев. Триггеры (например, рост инфляции выше 1%) автоматически переключают планирование на следующий, более релевантный сценарий.
2. Роль Методолога и Сценарного Комитета
Методолог корпоративного обучения обеспечивает, чтобы GBN стал стандартным рабочим процессом, а не разовой инициативой.
Сценарный Комитет (Scenario Review Board): Включает представителей C-level, финансового директора, ИТ-директора и руководителя Demand Planning. Его задача — обеспечить согласованность (alignment) сценариев со стратегией и утвердить ресурсы для смягчения рисков, выявленных при валидации.
Практические примеры и кейсы
Кейс 1: Использование Open-Source для Валидации (Прогнозирование розничного спроса)
Задача: Оценить влияние гипотезы о повышении конкурентной активности на спрос.
Технологии: Python, Pandas, Statsmodels (ARIMA/SARIMAX), PyMC3 (для Байесовского моделирования).
- Базовый прогноз: Строим модель спроса D_{base} = f(P, E, S, T), где P — цена, E — эластичность, S — сезонность, T — тренд.
- Формализация Гипотезы GBN: Нарратив: "Ключевой конкурент начнет агрессивную кампанию в регионе X, что увеличит нашу ценовую чувствительность". Гипотеза: Ценовая эластичность E для группы A изменится от -0.9 до -1.4 с вероятностью 70%.
- Байесовское Моделирование для Валидации: Вместо изменения E одним числом, мы используем PyMC3 для определения апостериорного распределения спроса D_{scenario} при условии, что E распределено нормально вокруг -1.4 (с определенной дисперсией).
# Пример задания дельты в Байесовской модели
import pymc3 as pm

# Базовая эластичность
E_base = pm.Normal('E_base', mu=-0.9, sd=0.1)

# Сценарная эластичность (усиление конкуренции)
E_scenario = pm.Normal('E_scenario', mu=-1.4, sd=0.2)
Симуляция позволяет получить прогнозное распределение спроса. Валидация успешна, если распределение спроса при сценарных параметрах (E_scenario) не приводит к неприемлемому риску (например, 95% квантиль не опускается ниже критической точки запаса).
Кейс 2: Российские решения и интеграция
В России для реализации сценарного планирования часто используются системы, интегрированные с финансовым и операционным контуром:
- 1С:Управление Холдингом (1С:УХ): Позволяет формировать финансовые модели и бюджеты на основе различных сценариев. Интеграция с 1С требует, чтобы количественные результаты (изменения объемов, цен, норм расхода) из Слой Симуляции были загружены в виде табличных данных для построения P&L и Cash Flow.
- Arenadata DB / ClickHouse: Используются в качестве DWH для хранения больших объемов исторических данных и обеспечения высокой скорости OLAP-запросов, необходимых для многократного пересчета моделей в процессе валидации.
Технические детали реализации: Байесовские сети и управление неопределенностью
Метод GBN, хотя и начинается с нарратива, на этапе валидации часто неявно опирается на принципы Байесовских сетей (Bayesian Networks, BN), которые являются идеальным инструментом для моделирования причинно-следственных связей и неопределенности.
1. Моделирование зависимостей с помощью BN
Сценарий – это всегда комплексное событие. В BN узлы представляют переменные (гипотезы, внешние факторы), а ребра – вероятностные зависимости между ними.
Например, для сценария "Резкий рост себестоимости": P(\text{Спрос}|\text{Себестоимость}) зависит от P(\text{Поведение конкурентов}|\text{Себестоимость}).
Формальная гипотеза (из GBN) становится условием (Condition) в BN: \text{Если } H_1 \text{ (рост себестоимости на 15\% реализован)}, \text{ то } P(H_2|\text{Себестоимость}) \text{ (вероятность ответной реакции конкурентов) возрастает до } 0.8.
2. Алгоритмы и Протоколы
Для реализации сценарного моделирования и валидации на практике используются:
-
API для What-If запросов (RESTful API): Необходимо создать микросервис, который принимает на вход
scenario_id(набор дельта-параметров гипотез) и возвращает рассчитанное распределение KPI. -
Оркестрация: Используется Apache Airflow или его аналоги (например, российская разработка на базе Yandex Cloud Functions или VK Cloud) для управления сложными рабочими процессами:
- Триггер: Запуск валидации.
- Шаг 1: Извлечение базовой модели и параметров.
- Шаг 2: Применение дельта-параметров (гипотез).
- Шаг 3: Запуск 1000 итераций Монте-Карло.
- Шаг 4: Запись результатов распределения в DWH.
Риски, ограничения и типовые ошибки
1. Риски, связанные с GBN
- Риск "Соблазна удобного нарратива": Эксперты склонны создавать сценарии, которые подтверждают их текущие убеждения или избегают конфронтации. Методологическая строгость GBN должна предотвращать разработку неправдоподобных, но политически удобных сценариев.
- Чрезмерная сложность моделирования: Если сценарий требует изменения 20+ независимых параметров, модель становится хрупкой и трудноинтерпретируемой (Overfitting the Scenario).
- Игнорирование хвостов распределения ("Черные лебеди"): Валидация часто фокусируется на 90% интервале, опуская события с низкой вероятностью, но катастрофическим влиянием.
2. Типовые архитектурные ошибки
- Отсутствие изоляции (No Sandbox): Запуск what-if анализа непосредственно на продуктивной модели прогнозирования. Это замедляет операционную работу и ставит под угрозу целостность базового прогноза.
- Неправильное версионирование: Неспособность связать конкретный сценарий с конкретной версией базовой модели и набором исходных данных. Это делает невозможным аудит и воспроизводимость результатов валидации.
- "Garbage In, Garbage Out" в гипотезах: Если гипотезы сформулированы качественно, но не основаны на исторических данных или эмпирических исследованиях (например, "Эластичность вырастет вдвое, потому что я так думаю"), даже самая сложная валидация даст бессмысленный результат.
Перспективы развития направления
Сценарное планирование активно развивается в сторону автоматизации и интеграции искусственного интеллекта.
- Генеративные Сценарии (Generative Scenario Modeling): Использование методов, основанных на глубоком обучении (например, Adversarial Autoencoders или Causal AI), для автоматической генерации правдоподобных, но не очевидных сценариев, которые максимизируют риски или возможности. Это помогает преодолеть человеческую предвзятость в GBN.
- Предиктивная Валидация (Real-Time Validation): Переход от периодической валидации к непрерывному мониторингу, где система в реальном времени сравнивает входящие внешние данные (новости, индексы, поведение конкурентов) с набором триггеров, автоматически запуская пересчет по релевантному сценарию.
- Облачные Сценарные Платформы (Scenario-as-a-Service): Появление специализированных SaaS/PaaS решений (в том числе российских), которые предоставляют готовые вычислительные среды для высоконагруженных Монте-Карло симуляций, значительно снижая архитектурную нагрузку на корпоративный ИТ-департамент.
Заключение
Разработка и валидация бизнес-сценариев — это дисциплинированный процесс, который превращает стратегические допущения в проверяемые количественные параметры. Метод GBN обеспечивает необходимую структурную связь между бизнес-целями и архитектурой моделирования. Для архитекторов и ИТ-директоров ключ к успеху лежит в создании изолированной, масштабируемой и строго версионируемой "Песочницы Сценариев", способной выполнять сложные симуляции и стресс-тесты, обеспечивая тем самым надежную основу для принятия решений в условиях высокой неопределенности.
Вопрос–Ответ (FAQ)
1. В чем ключевое отличие GBN от традиционного сценарного планирования?
Традиционное планирование часто фокусируется на внешних факторах (макроэкономика, политика) и их влиянии на отрасль. GBN (Goal-Based Narrative) принципиально отличается тем, что он начинается с внутренней стратегической цели (Goal) компании, и сценарий строится как логически связанный нарратив, объясняющий, как внешние и внутренние факторы приведут к достижению или недостижению этой цели. Это обеспечивает немедленную стратегическую релевантность каждому разработанному сценарию.
2. Как обеспечить воспроизводимость результатов сценарного анализа?
Воспроизводимость требует строгого версионирования на трех уровнях: 1) Версия Базового Прогноза (Модель и набор данных), 2) Набор Гипотез (Scenario ID с полным списком дельта-параметров), 3) Версия Симуляционного Движка (Алгоритмы и их параметры, например, количество итераций Монте-Карло). Все эти три элемента должны быть связаны и храниться в Слое Сценарного Менеджмента, как метаданные.
3. Зачем при валидации сценариев использовать Байесовские методы, а не просто статистику?
Байесовские методы (как реализованные в PyMC3 или Stan) идеальны для управления неопределенностью и моделирования причинности. В отличие от частотных методов, они позволяют напрямую включать в модель экспертные знания (в виде априорных распределений) и учитывать, что сами параметры гипотез (например, коэффициент эластичности) не являются фиксированными числами, а имеют распределение. Это критически важно, поскольку сценарий — это всегда предположение, а не факт.
4. Какова роль Торнадо-диаграмм в процессе валидации?
Торнадо-диаграмма — это инструмент анализа чувствительности. Она показывает, какой из параметров (гипотез) в сценарии имеет наибольшее влияние на ключевой результат (KPI). Факторы, расположенные на вершине диаграммы, являются наиболее критическими. Это направляет усилия аналитиков и руководства на более точный сбор данных и мониторинг именно этих критически важных переменных.
5. Как технически реализуется отделение данных сценариев от продуктивных данных?
Это достигается созданием Scenario Sandbox (Песочницы), которая является копией или логически изолированным представлением базовой модели. Сценарий хранится не как полная копия данных, а как набор дельта-параметров (изменений) в специализированной таблице. При запуске симуляции движок применяет эти дельты только к копии модели в песочнице, оставляя продуктивный прогноз нетронутым.
6. Какие российские технологические решения могут быть использованы для реализации Сценарного Менеджмента?
В качестве DWH для хранения больших объемов данных и быстрых расчетов могут использоваться Arenadata DB или ClickHouse. Для интеграции с финансовым и бюджетным планированием широко применяется 1С:Управление Холдингом (1С:УХ), куда загружаются результаты симуляций. Для оркестрации могут быть использованы внутренние разработки или сервисы, предоставляемые крупными российскими облачными провайдерами (например, Yandex Cloud, VK Cloud).
7. Что такое "Триггеры" и как они связаны со сценариями?
Триггеры — это заранее определенные, измеримые пороговые значения внешних или внутренних показателей (например, "Цена на ключевое сырье превысила X руб.", "Индекс потребительского доверия упал на Y пунктов"). Когда фактические данные пересекают триггер, система автоматически сигнализирует о необходимости перехода от базового сценария к заранее разработанному и валидированному альтернативному сценарию, а также запускает соответствующий план реагирования (Contingency Plan).


