

Классификация неопределенностей и рисков: от макроэкономики до операционных сбоев
Успешное сценарное планирование и высокоточное прогнозирование спроса (Demand Planning) невозможны без глубокого понимания ландшафта неопределенностей и рисков, влияющих на бизнес-процессы. Неопределенность, по своей сути, является двигателем, который требует от нас перехода от детерминированных моделей к вероятностным. Целью данной главы является систематизация этих факторов, предоставление четкой иерархии и методологии их классификации, что критически важно для построения устойчивой архитектуры сценарного моделирования. Мы разберем, как факторы глобального масштаба (макроэкономика) проецируются на внутренние операционные процессы, и как эта классификация определяет выбор аналитических инструментов, моделей и технологических платформ.
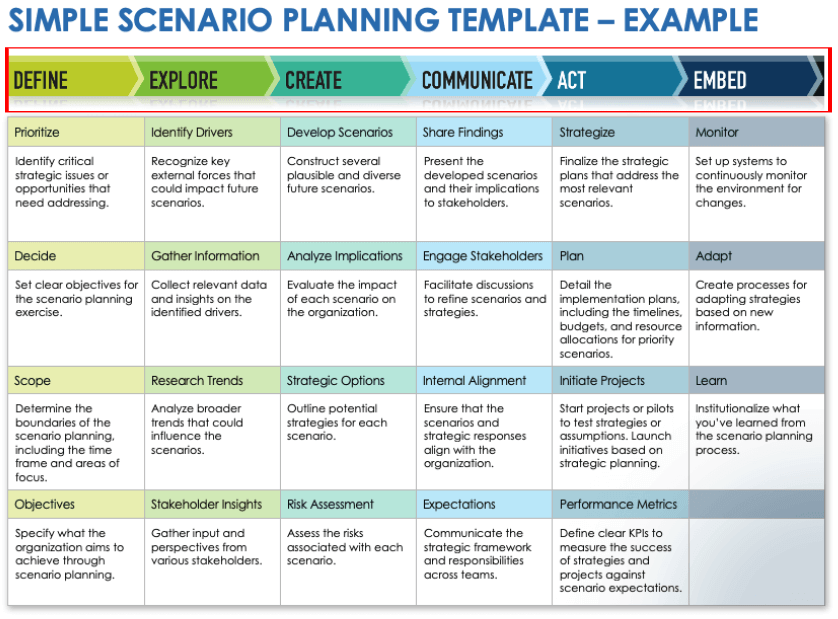
Введение: Различие между неопределенностью и риском
В контексте профессионального планирования мы обязаны строго различать понятия Риск и Неопределенность, опираясь на классическую концепцию Дж.М. Кейнса и Ф. Найта (Knightian Uncertainty).
- Риск (Risk): Ситуация, в которой возможные исходы известны, и вероятность наступления каждого исхода может быть количественно оценена (например, с помощью исторических данных, частотного анализа или статистических распределений). Пример: Вероятность отказа оборудования, следующая Пуассоновскому распределению.
- Неопределенность (Uncertainty): Ситуация, в которой либо все возможные исходы неизвестны, либо их вероятность не может быть точно оценена (т.н. "неизвестные неизвестные" или "Черные лебеди"). Для управления неопределенностью используются сценарное планирование, стресс-тестирование и экспертные оценки.
Вывод для архитектора: Системы управления рисками требуют архитектуры, способной к обработке больших объемов исторических данных и применению статистических моделей. Системы управления неопределенностью требуют гибкой архитектуры, поддерживающей ручное вмешательство, экспертное моделирование (what-if) и способность интеграции качественных, слабоструктурированных данных (например, геополитических новостей).
Теоретические основы и терминология
Для эффективного управления факторами влияния необходимо структурировать их по уровню воздействия и горизонту планирования. Мы используем трехуровневую иерархию, которая прочно связывает тип фактора с методологией его моделирования.
Трехуровневая классификация факторов влияния
| Уровень (Горизонт) | Тип фактора | Описание | Инструмент Demand Planning |
|---|---|---|---|
| I. Макроуровень (Стратегический, >24 мес) | Системные, внешние, неконтролируемые | Геополитика, изменение регуляторики, ключевые ставки ЦБ, инфляция, демография. | Сценарное планирование, Эконометрическое моделирование, стресс-тесты. |
| II. Мезоуровень (Тактический, 6–24 мес) | Рыночные, отраслевые, частично контролируемые | Действия конкурентов, цены на сырье (волатильность), сезонность, потребительские тренды, изменения каналов сбыта. | Прогнозная аналитика (ML/Time Series), What-if анализ (чувствительность). |
| III. Микроуровень (Операционный, <6 мес) | Внутренние, контролируемые | Сбои в цепочке поставок, качество данных, отказы оборудования, ошибки операторов, промо-акции. | Операционный риск-менеджмент, Прогнозирование на основе событий (Event-based forecasting), Процессный майнинг. |
Классификационный фреймворк PESTEL для макроуровня
При работе с макрорисками (Уровень I) аналитикам необходимо опираться на проверенные фреймворки, например, PESTEL, который помогает обеспечить полноту охвата:
- Political (Политические): Санкции, торговые войны, налоговая политика.
- Economic (Экономические): ВВП, валютные курсы, ставки кредитования.
- Social (Социальные): Изменение структуры потребления, демографические сдвиги.
- Technological (Технологические): Прорывные инновации, киберриски, устаревание оборудования.
- Environmental (Экологические): Климатические изменения, углеродный след.
- Legal (Правовые): Новые законы о данных, защита прав потребителей.
Каждый из этих факторов должен быть декомпозирован до уровня измеримых метрик, которые могут быть использованы в моделях (например, "Изменение ставки ЦБ" -> "Стоимость фондирования").
Методологии и подходы к моделированию неопределенностей
Классификация рисков позволяет выбрать адекватный метод моделирования. Для макрорисков требуется симуляция, для операционных — вероятностный анализ.
1. Моделирование Макрорисков (Сценарный анализ)
Для факторов, где вероятность неизвестна (неопределенность), используется сценарный подход:
- Этап 1: Определение ключевых драйверов. Выделение 2-3 критически важных, но высоко неопределенных переменных (например, курс USD/RUB и ключевая ставка).
- Этап 2: Построение сценариев. Создание ортогональных (независимых) сценариев: "Базовый" (наиболее вероятный), "Оптимистичный" (быстрый рост), "Пессимистичный" (стагнация или рецессия).
- Этап 3: Количественное выражение. В каждом сценарии устанавливаются конкретные значения для ключевых драйверов.
-
Этап 4: Прогон. Все три сценария прогоняются через основную модель прогнозирования спроса.
- Техническая реализация: Часто используется Сценарное дерево (Decision Tree Analysis) для визуализации и выбора оптимальных действий.
2. Количественное управление Рисками (Мезо- и Микроуровень)
Там, где риски поддаются количественной оценке, применяются статистические методы:
А. Анализ чувствительности (Sensitivity Analysis)
Определяет, насколько сильно изменение одного входного параметра (например, цены конкурента) влияет на выходной результат (объем продаж). Это критически важно для определения приоритетности рисков.
Б. Метод Монте-Карло (Monte Carlo Simulation)
Используется, когда необходимо учесть взаимодействие нескольких рисковых факторов одновременно, и каждый из них имеет известное распределение вероятностей.
- Например, моделирование спроса, где одновременно варьируются: время доставки (Нормальное распределение), объем спроса (Логнормальное распределение) и вероятность брака (распределение Бернулли).
- Результат: Получение не одного прогноза, а диапазона возможных исходов с определенной вероятностью (VaR – Value at Risk, или C-VaR).
В. Bayesian Networks
Полезны для моделирования сложных причинно-следственных связей, особенно в цепочке поставок. Позволяют обновить вероятность наступления одного события на основе наблюдаемых данных о другом (например, увеличение вероятности сбоя поставки, если мы видим задержки на таможне).
Архитектура и технологическая реализация
Эффективная работа с классифицированными рисками требует специализированной архитектуры данных и моделирования, которая отличается от классической ETL/ELT для оперативной отчетности.
1. Интеграция данных риска (Risk Data Ingestion)
Для сценарного планирования требуются как внутренние, так и внешние источники данных:
| Тип данных | Источник | Технологии Интеграции | Примеры метрик |
|---|---|---|---|
| Макро/Геополитика | Внешние API, новостные ленты, регуляторы. | Kafka, Airflow (для оркестрации), REST API. | Индексы деловой активности (PMI), курсы валют. |
| Рыночные/Отраслевые | Аналитические отчеты, данные конкурентов. | Web Scraping (Scrapy, Beautiful Soup), специализированные SaaS. | Цены конкурентов, объемы импорта/экспорта. |
| Операционные | ERP/MES/WMS системы, IoT-сенсоры. | Потоковая обработка (Spark Streaming, ClickHouse, RabbitMQ). | MTTF (Mean Time To Failure), OEE (Overall Equipment Effectiveness). |
2. Архитектура Сценарного Моделирования (Scenario Modeling Layer)
Ключевым архитектурным решением является выделение Сценарного Data Mart (SDM), который функционирует отдельно от основного Хранилища Данных (DWH) и предназначен для высокопроизводительных симуляций.
- Слой Источника (Source Layer): Сырые данные из ERP (1) и внешние данные (2) поступают в Data Lake.
- Слой Обработки (Processing Layer): Data Scientists используют Python (Pandas, Dask) или SQL (PostgreSQL, ClickHouse) для очистки и трансформации данных.
-
Слой Моделирования (SDM): Готовые наборы данных и настроенные модели (например, Arima, Prophet, ML models) загружаются в SDM. Этот слой оптимизирован для быстрых операций чтения и многопользовательского доступа к симуляциям.
- Российские/Open-source решения: В качестве DWH часто используются Arenadata DB (на базе Greenplum) или ClickHouse (для аналитики реального времени). Для моделирования на стороне клиента используются Python-серверы (Jupyter Hub, Streamlit).
Ключевое требование: Архитектура должна поддерживать версионирование сценариев. Каждый прогон What-if анализа должен сохраняться с метаданными (кем, когда, какие параметры изменены), чтобы обеспечить аудируемость и возможность сравнения результатов.
Организационные и процессные аспекты
Технология бесполезна, если не определены роли и процессы, управляющие рисками. Управление рисками в Demand Planning тесно интегрировано с циклом S&OP (Sales and Operations Planning).
1. Ролевая ответственность (Risk Governance)
Четкое закрепление ответственности за сбор, анализ и реагирование на риски согласно их классификации:
- Макрориски (Уровень I): Владелец – Руководство/IT-Директор/Финансовый директор. Отвечают за выбор и валидацию стратегических сценариев.
- Мезориски (Уровень II): Владелец – Руководитель Data Science/Аналитик. Отвечают за калибровку моделей и анализ чувствительности.
- Микрориски (Уровень III): Владелец – Demand Planner/Операционный директор. Отвечают за мониторинг реального времени и корректировку краткосрочных планов.
2. Интеграция в S&OP цикл
Классификация рисков позволяет систематически включать их в ежемесячный цикл S&OP:
| Этап S&OP | Фокус на Рисках | Инструмент |
|---|---|---|
| Обзор продукта | Риски устаревания, появления конкурентов (Мезо). | Анализ жизненного цикла продукта. |
| Обзор спроса | Риски изменения потребительского поведения, сезонность, промо (Мезо/Микро). | What-if симуляции, корректировка прогноза. |
| Обзор предложения | Риски сбоев в цепи поставок, логистика, производственные мощности (Микро). | Моделирование пропускной способности (Throughput Analysis). |
| Согласование | Стресс-тестирование консолидированного плана (Макро). | Презентация и утверждение рекомендованного сценария. |
Практические примеры и кейсы
Кейс 1: Моделирование макрориска (Валютная волатильность)
Проблема: Значительная часть сырья закупается за рубежом. Резкий скачок курса USD/RUB (Макрориск) делает текущий прогноз спроса нерентабельным. Решение: Использование GARCH-моделей (Generalized Autoregressive Conditional Heteroskedasticity) для прогнозирования волатильности валютного курса. GARCH позволяет оценить кластеризацию волатильности (периоды высокой турбулентности). Архитектурный элемент: Интеграция внешнего API Центрального Банка (или Bloomberg/Refinitiv) через Apache Kafka в аналитическую систему, где развернута Python-библиотека statsmodels или arch для расчетов GARCH-распределений.
Кейс 2: Моделирование операционного риска (Сбои оборудования)
Проблема: Частые, но непредсказуемые поломки ключевой производственной линии (Микрориск) влияют на способность удовлетворить прогнозируемый спрос. Решение: Применение анализа выживаемости (Survival Analysis) и распределения Вейбулла к историческим данным об отказах. Это позволяет предсказать вероятность отказа в течение следующего периода (например, недели) и включить этот фактор (снижение производственной мощности) в краткосрочный прогноз предложения. Технологии: Сбор данных с MES/SCADA систем (IoT-интеграция) и обработка в ClickHouse для оперативной аналитики.
Российские решения в области сценарного планирования
- PolyAnalyst (ГК Прогноз): Комплексные платформы для сбора, анализа и моделирования, часто используемые в государственном и крупном корпоративном секторе. Предоставляют инструменты для нечеткой логики и сценарного моделирования.
- Loginom (Ранее Deductor): Платформа для интеллектуального анализа данных, позволяющая строить визуальные модели прогнозирования и сценарного анализа без глубокого кодирования, что упрощает внедрение методологии для бизнес-пользователей.
Технические детали реализации: Вероятностное прогнозирование
Ключевым элементом работы с классифицированными рисками является переход от точечного прогноза (одно число) к интервальному прогнозу (диапазон возможных значений).
Реализация Интервального Прогнозирования (Quantile Regression)
Вместо того чтобы прогнозировать медиану (50-й перцентиль), мы прогнозируем, например, 5-й и 95-й перцентили, получая доверительный интервал. Это критически важно для Demand Planning, так как позволяет оценить риски недопоставки (на уровне 95-го перцентиля) или избыточных запасов (на уровне 5-го перцентиля).
Где \tau — требуемый квантиль.
- Преимущество: В отличие от традиционной регрессии, которая предполагает гомоскедастичность (постоянную дисперсию ошибок), квантильная регрессия позволяет моделировать волатильность по-разному в зависимости от уровня спроса.
-
Инструменты: Библиотеки Python, такие как
Scikit-learnили специализированные реализации вPyTorch/TensorFlowдля Deep Learning моделей прогнозирования (DeepAR), которые по своей природе выдают вероятностные распределения.
Применение Марковских цепей для оценки риска перехода
Для операционных рисков, где состояние системы (например, "оборудование работает", "оборудование на ремонте") дискретно, используются Марковские цепи. Они позволяют моделировать вероятность перехода из одного состояния в другое.
- Если риск отказа оборудования (Микроуровень) составляет P_{fail}, а риск успешного ремонта P_{repair}, мы можем, используя матрицу перехода, рассчитать ожидаемое время простоя и, следовательно, влияние на доступную производственную мощность в следующем периоде. Это напрямую корректирует компонент Supply constraint в планировании спроса.
Риски, ограничения и типовые ошибки
Несмотря на наличие методологий, внедрение системы управления рисками сопряжено с серьезными вызовами:
1. Модельный риск (Model Risk)
Риск того, что используемая модель (например, Arima, GARCH, ML) неадекватно отражает реальность.
- Типовая ошибка: Использование моделей, подходящих для Мезоуровня (временные ряды), для прогнозирования Макрорисков (структурных сдвигов), что приводит к катастрофическому недооцениванию рисков.
2. Риск "Черного Лебедя" (Black Swan Risk)
Невозможность предсказать или смоделировать события с крайне низкой вероятностью, но экстремальным воздействием (пандемия, крупный геополитический конфликт).
- Смягчение: Вместо моделирования вероятности, следует проводить Стресс-тестирование – сознательное введение экстремальных, но реалистичных (хоть и маловероятных) параметров в модель.
3. Риск внутренней корреляции
Риски часто не являются независимыми. Например, рост инфляции (Макро) может одновременно вызвать снижение покупательной способности (Мезо) и рост стоимости логистики (Микро). Игнорирование этих зависимостей в Монте-Карло симуляциях приводит к занижению совокупного риска.
- Решение: Использование Копул (Copulas) для моделирования сложной зависимости между распределениями различных рисковых факторов.
Перспективы развития направления
Сфера управления рисками и сценарного планирования активно развивается под влиянием ИИ и доступности данных реального времени.
- AI-Driven Early Warning Systems (EWS): Использование NLP (обработка естественного языка) и ML для анализа неструктурированных данных (новостные ленты, социальные сети, отчеты регуляторов) и автоматической ранней идентификации потенциальных Макро- и Мезорисков. Система может автоматически генерировать предупреждение, если тональность новостей о ключевом поставщике или регионе производства падает ниже критического порога.
- Digital Twins для Операционного Риска: Создание полных цифровых двойников производственных процессов и цепочек поставок. Это позволяет проводить симуляции операционных сбоев (например, "отключить" один склад или маршрут) с минимальными затратами и высокой точностью, оценивая его влияние на итоговый Demand Fill Rate.
- Автоматизированное Сценарное Генерирование: Вместо ручного создания трех сценариев, алгоритмы ML могут генерировать сотни правдоподобных сценариев на основе исторических данных и текущих макроэкономических индикаторов, позволяя руководству принимать решения на основе более полного спектра возможностей.
Заключение
Систематическая классификация неопределенностей и рисков является фундаментом для построения гибкой и эффективной системы Demand Planning. Разделение факторов на Макро-, Мезо- и Микроуровни позволяет не только выбрать адекватные аналитические инструменты (от эконометрики до анализа выживаемости), но и определить архитектурные требования к системам сбора данных, моделирования и интеграции в корпоративные процессы S&OP. Внедрение вероятностного мышления и современных архитектурных подходов, таких как Сценарные Data Marts, становится критическим конкурентным преимуществом в условиях растущей глобальной нестабильности.
Вопрос–Ответ (FAQ)
1. В чем ключевое различие между управлением риском и управлением неопределенностью с точки зрения ИТ-архитектуры?
Управление риском (известные вероятности) опирается на массовую обработку данных (Big Data analytics) и статистические вычисления (Monte Carlo, VaR) в DWH или Data Mart. Управление неопределенностью (неизвестные вероятности) опирается на гибкость моделирования (инструменты what-if анализа), интеграцию качественных данных (новостные API) и, что критично, на человеко-ориентированные интерфейсы для быстрой корректировки сценариев экспертами, часто реализуемые на базе BI-систем или специализированных web-приложений.
2. Как связать макрориски (Уровень I) с операционным прогнозированием (Уровень III)?
Макрориски влияют на операционное планирование через промежуточные переменные, действующие на Мезоуровне. Например, рост ключевой ставки (Макро) увеличивает стоимость кредитования, что приводит к сокращению складских запасов (Мезо). Сокращение запасов (Мезо) повышает риск стокаут (Микро), что требует корректировки операционных лимитов страхового запаса (Safety Stock). Архитектурно это реализуется через каскад моделей, где выход макромодели (например, снижение инвестиций) становится входным параметром для мезомодели (например, снижение эластичности спроса).
3. Почему важно использовать не только точечный, но и интервальный прогноз?
Точечный прогноз (одно число) дает ложное чувство уверенности и не позволяет оценить связанные с ним финансовые потери. Интервальный прогноз, полученный через квантильную регрессию или Монте-Карло, позволяет определить диапазон, в котором спрос будет находиться с заданной вероятностью (например, 90%). Это позволяет руководству принять осознанное решение о том, готов ли бизнес принять риск 5% недопоставки в обмен на снижение затрат на хранение.
4. Какую роль играет ClickHouse в управлении операционными рисками?
ClickHouse, как колоночная СУБД, оптимизирован для агрегации и аналитики в реальном времени. В контексте операционных рисков (Уровень III), он используется для сверхбыстрого сбора и анализа данных телеметрии, IoT и транзакционных логов (например, о сбоях, задержках логистики). Это позволяет почти мгновенно выявлять отклонения (аномалии) и корректировать краткосрочный прогноз спроса/предложения, прежде чем сбой достигнет критической точки.
5. Что такое Модельный Риск и как его минимизировать?
Модельный риск – это риск, связанный с неточностью, неадекватностью или неправильным применением математических или статистических моделей. Минимизация включает:
- Слепой бэк-тестинг: Регулярная проверка производительности модели на данных, которые она не видела.
- Модельный аудит: Регулярный пересмотр предположений модели (например, допущения о нормальном распределении ошибок).
- Ансамблирование: Использование нескольких различных моделей одновременно (например, Arima + Gradient Boosting) для снижения зависимости от слабостей одной конкретной модели.
6. В чем практическая польза фреймворка PESTEL для аналитика, а не только для стратега?
PESTEL помогает аналитику избежать "туннельного зрения". При построении регрессионной модели спроса аналитик, используя PESTEL, не забудет включить в качестве экзогенных переменных не только очевидные рыночные факторы (цена), но и потенциально важные макрофакторы, такие как индексы потребительского доверия (Социальный фактор) или изменения налогового бремени (Политический/Правовой фактор).
7. Как в архитектуре обеспечить версионирование сценариев и их аудит?
Версионирование сценариев должно быть встроено в Сценарный Data Mart (SDM). Каждому набору входных параметров (Макро, Мезо, Микро) и полученному прогнозу присваивается уникальный ID и метаданные (пользователь, время, цель). SDM должен использовать механизм "snapshotting" или CDC (Change Data Capture) для сохранения исходного состояния данных, чтобы в любой момент можно было воспроизвести прогон сценария, ответив на вопрос: "Почему мы приняли это решение?"


